Blog

  • Posłowie-lekarze w Sejmie. Sprawdziliśmy, ile dorabiają na medycynie

    Posłowie-lekarze w Sejmie. Sprawdziliśmy, ile dorabiają na medycynie

    W polskim parlamencie zasiada jedenaścioro posłów, którzy z wykształcenia są lekarzami. Nie wszyscy jednak są czynni zawodowo – a ci, którzy leczą, zarabiają bardzo różnie. Business Insider przeanalizował ich oświadczenia majątkowe za 2025 rok i ujawnił, kto i ile dorabia na ochronie zdrowia.

    Kto znajduje się na liście?

    Lista posłów z medycznym dyplomem obejmuje przedstawicieli różnych ugrupowań. Wśród nich są m.in.:

    • Katarzyna Sójka (PiS) – specjalistka chorób wewnętrznych
    • Czesław Hoc (PiS) – pracuje w poradni endokrynologicznej w Kołobrzegu
    • Anna Dąbrowska-Banaszek (PiS) – prowadzi gabinet lekarski
    • Bolesław Piecha (PiS) – lekarz, ale bez dochodów z medycyny
    • Alicja Chybicka (KO) – w Sejmie z najwyższym poparciem wśród lekarzy
    • Włodzisław Giziński (KO) – prywatna praktyka i udział w Centrum Medycznym Gizińscy
    • Marek Hok (KO) – praktyka zawieszona
    • Krzysztof Bojarski (KO) – dyrektor szpitala w Łęcznej
    • Władysław Kosiniak-Kamysz (PSL) – wicepremier, aktywność medyczna zawieszona
    • Radosław Lubczyk (PSL) – prowadzi gabinet stomatologiczny „Lubczyk Dent”
    • Rafał Komarewicz (Klub Centrum) – lekarz dentysta, w oświadczeniu brak śladu po medycynie

    Największe dochody: dyrektor i poseł

    Absolutnym liderem pod względem zarobków w ochronie zdrowia jest Krzysztof Bojarski (KO). Pełni funkcję dyrektora Samodzielnego Publicznego Zakładu Opieki Zdrowotnej w Łęcznej. W oświadczeniu wykazał dochód z umowy o pracę w wysokości 521 413 zł 18 gr oraz 71 267 zł 7 gr z działalności wykonywanej osobiście. Łącznie to niemal 593 tys. zł – co czyni go najlepiej zarabiającym posłem-lekarzem.

    Alicja Chybicka (KO) – która w wyborach zdobyła aż 78 816 głosów (10% poparcia w okręgu) – z „działalności wykonywanej osobiście” uzyskała 14 504 zł 76 gr brutto w 2025 roku. W jej oświadczeniu poza uposażeniem poselskim i emeryturą nie ma innych źródeł medycznych.

    Małe przychody, zawieszone praktyki

    Kilku posłów prowadzi działalność medyczną, ale ich dochody są skromne. Radosław Lubczyk (PSL) ze swojego gabinetu stomatologicznego osiągnął przychód 65 581 zł, co przełożyło się na dochód zaledwie 10 055 zł 64 gr. Anna Dąbrowska-Banaszek (PiS) z gabinetu lekarskiego zarobiła 8 160 zł przychodu i 5 647 zł dochodu, a dodatkowo 11 603 zł z innej osobistej działalności. Włodzisław Giziński (KO) z prywatnej praktyki i udziałów w Centrum Medycznym Gizińscy miał 7 996 zł przychodu i 5 956 zł dochodu.

    Czesław Hoc (PiS) z pracy w poradni endokrynologicznej w Regionalnym Szpitalu w Kołobrzegu uzyskał przychód 22 820 zł z umowy o pracę. Katarzyna Sójka (PiS) w oświadczeniu wymieniła umowy zlecenia na 27 800 zł.

    Aż trzech posłów-lekarzy nie wykazuje żadnych dochodów z medycyny: Bolesław Piecha (PiS), Rafał Komarewicz (Klub Centrum) oraz Marek Hok (KO), którego prywatna praktyka jest aktualnie zawieszona. Również Władysław Kosiniak-Kamysz (PSL) – absolwent Collegium Medicum UJ – ma aktywność medyczną zawieszoną, a w oświadczeniu nie ma o tym wzmianki. Zanim został ministrem, pracował przez cztery lata jako lekarz w szpitalu.

    Polityczne tło: transparentność czy zasłona dymna?

    Ujawnienie zarobków posłów-lekarzy zbiega się w czasie z gorącą debatą w Sejmie nad rządowym projektem, który ma poszerzyć zakres danych gromadzonych przez Agencję Oceny Technologii Medycznych i Taryfikacji (AOTMiT) o wynagrodzeniach w służbie zdrowia. Dotychczas dane były anonimowe – nowe przepisy przewidują, że podmioty lecznicze będą przekazywać informacje z numerem PESEL lub numerem prawa wykonywania zawodu.

    Opozycja krytykuje projekt jako reakcję na skandal związany z lekarzem-radnym z KO podejrzanym o nadużycia. – To polityczna zasłona dymna – ocenił Jarosław Sachajko (Demokracja Bezpośrednia). – Problemem nie jest brak Excela z zarobkami, tylko brak transparentności i upolitycznienie ochrony zdrowia.

    Z kolei Janusz Cieszyński (PiS) podkreślał: – Transparentność i przejrzystość to klucz do skutecznego zarządzania także w ochronie zdrowia. Jego partia złożyła poprawki, które – jak argumentował – można było wdrożyć w 24 godziny, ale koalicja je odrzuciła.

    Przedstawiciele koalicji bronią projektu. – Bez tych danych trudno odpowiedzialnie rozmawiać o finansowaniu szpitali, wycenie świadczeń czy wynagrodzeniach – argumentowała Jolanta Zięba-Gzik (PSL). – W publicznym systemie nie może dochodzić do patologii.

    Choć dochody posłów-lekarzy są zróżnicowane, w Sejmie toczy się dyskusja nad rządowym projektem, który ma znieść anonimowość wynagrodzeń medyków. Zgodnie z nowelą, podmioty lecznicze będą przekazywać Agencji Oceny Technologii Medycznych i Taryfikacji dane z numerem PESEL lub numerem prawa wykonywania zawodu.
  • Intel wystrzelił o 220% w 2026 roku. Trump potwierdza przełomowe partnerstwo z Apple

    Intel wystrzelił o 220% w 2026 roku. Trump potwierdza przełomowe partnerstwo z Apple

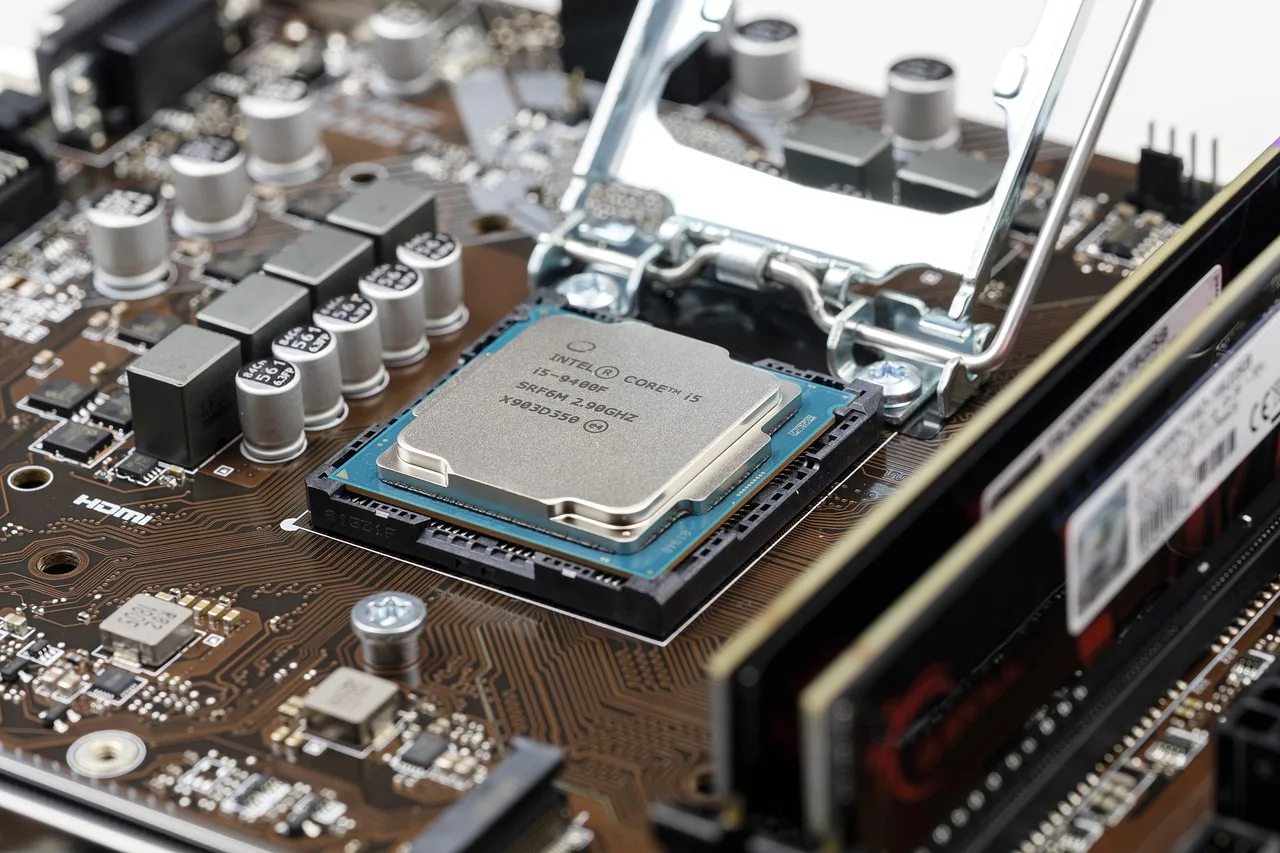
    Rok 2026 przechodzi do historii Intela. Akcje giganta półprzewodnikowego wzrosły od początku roku o ponad 220%, a najnowsza – potwierdzona przez samego Donalda Trumpa – współpraca z Apple dodała kolejne 8% przed dzisiejszą sesją. Notowania sięgnęły 132 dolarów, co oznacza spektakularny powrót spółki, o której jeszcze rok temu mówiono w kontekście powolnego upadku.

    Potwierdzona współpraca z Apple

    Donald Trump ogłosił, że Apple i Intel podpisały umowę na wspólne projektowanie i wytwarzanie układów scalonych w amerykańskich fabrykach. Dotychczas producent iPhone’ów w ogromnej mierze polegał na tajwańskim TSMC, którego moce produkcyjne są obecnie oblegane przez gigantów AI, takich jak Nvidia i AMD. Dla Apple to krok w stronę dywersyfikacji bazy produkcyjnej, dla Intela – szansa na odzyskanie pozycji w czołówce światowego rynku półprzewodników.

    Choć plotki o możliwym partnerstwie krążyły od miesięcy (wstępne porozumienie medialnie pojawiło się już w maju), dopiero publiczne potwierdzenie przez administrację waszyngtońską nadało sprawie nową rangę. Inwestorzy uznali, że projekt przeszedł ze sfery spekulacji do realnych działań.

    Reakcja rynku i technologia

    Akcje Intela zareagowały błyskawicznie – w handlu przedsesyjnym kurs wzrósł o około 6,5–8% w zależności od źródła, co przełożyło się na ponad 230-proc. wzrost w skali roku. Obecny kurs oscyluje wokół 132 dolarów, podczas gdy na początku stycznia wynosił zaledwie 37 dolarów.

    Motorem napędowym jest nie tylko współpraca z Apple, ale również postęp technologiczny. Na początku bieżącego tygodnia Intel ogłosił rozpoczęcie wstępnej produkcji w nowej generacji procesu technologicznego 18A-P. To właśnie ta technologia ma być fundamentem rozwoju segmentu Intel Foundry, czyli produkcji chipów dla klientów zewnętrznych. Intel stopniowo przekształca się w firmę, która nie tylko produkuje własne procesory, ale także świadczy usługi produkcyjne dla innych – model znany z TSMC.

    Geopolityka i rola rządu

    Partnerstwo Apple i Intela idealnie wpisuje się w szerszą strategię administracji USA, która stawia na uniezależnienie amerykańskiego sektora technologicznego od dostaw z Tajwanu i innych zagranicznych źródeł. W zeszłym roku rząd USA nabył 10% udziałów w Intelu i ogłosił plany zainwestowania około 10 miliardów dolarów w budowę lub rozbudowę fabryk na terenie USA. Działania te przyniosły już pokaźne zyski kapitałowe – wartość rządowego pakietu wzrosła do ponad 50 miliardów dolarów. Sam Trump wcześniej mówił, że „powinien zażądać większych” udziałów, osiem miesięcy po tym, jak rządowa inwestycja tak mocno zyskała na wartości.

    Apple prawdopodobnie nie zerwie całkowicie relacji z TSMC – bardziej realny jest model dywersyfikacji, w którym Intel przejmie produkcję wybranych komponentów. Nawet taka ograniczona współpraca ma ogromne znaczenie dla przyszłości Intela, bo może otworzyć drzwi do pozyskania kolejnych klientów, którzy obecnie w dużej mierze polegają na usługach TSMC.

    Czy akcje mają jeszcze przestrzeń do wzrostu?

    Po skoku o ponad 220% od początku roku pytanie o przewartościowanie jest naturalne. Obecna wycena uwzględnia już sporo optymizmu – jeśli współpraca z Apple okaże się mniej rozbudowana, niż oczekuje rynek, lub proces wdrożenia nowych technologii napotka przeszkody, notowania mogą być narażone na realizację zysków.

    Z drugiej strony produkcja półprzewodników staje się jednym z najważniejszych sektorów światowej gospodarki, napędzanym przez sztuczną inteligencję, centra danych i nowoczesną elektronikę użytkową. Intel, mając w perspektywie zamówienia od Apple oraz rozbudowę segmentu foundry, może poprawić rentowność nowych fabryk i zwiększyć skalę działalności – a to argumenty, które mogą przyciągać kolejnych dużych klientów.

    Dodatkowy potencjał tkwi w możliwości poprawy wyników finansowych dzięki osiągnięciu odpowiedniej skali produkcji. Segment foundry wymaga ogromnych nakładów inwestycyjnych, dlatego pozyskiwanie takich klientów jak Apple ma fundamentalne znaczenie dla osiągnięcia rentowności. Jeżeli transformacja Intela w kierunku modelu TSMC powiedzie się, potencjał wzrostowy może być znacznie większy, niż zakładały prognozy sprzed kilku kwartałów.

    Na tę chwilę Intel notuje 132 dolary za akcję, a cały rynek z niecierpliwością wyczekuje kolejnych szczegółów partnerstwa oraz wyników wdrożenia technologii 18A-P. To będą kluczowe testy dla długoterminowej strategii spółki.

  • ETF-y z volatility targeting: czy kontrola ryzyka może wzmocnić rynkową panikę?

    ETF-y z volatility targeting: czy kontrola ryzyka może wzmocnić rynkową panikę?

    Fundusze i ETF-y oparte na strategii volatility targeting zdobywają coraz większą popularność wśród inwestorów poszukujących przewidywalnego profilu ryzyka. Obietnica jest prosta: gdy rynki są spokojne, fundusz zwiększa ekspozycję, by wykorzystać korzystne warunki. Gdy zmienność rośnie, pozycje są automatycznie redukowane, co ma chronić kapitał przed gwałtownymi wahaniami.

    Jednak ten sam mechanizm, który ma ograniczać ryzyko, w momentach kryzysowych może działać jak dodatkowa presja sprzedażowa. Zamiast łagodzić spadki, bywa, że je pogłębia.

    Na czym polega strategia volatility targeting?

    Zamiast biernie śledzić rynek, fundusz aktywnie zarządza poziomem ryzyka. Zarządzający ustala docelowy poziom zmienności – przykładowo 10% rocznie – i w regularnych odstępach (często codziennie lub co tydzień) dostosowuje wielkość pozycji. Gdy zmienność rynku jest niska, fundusz może zwiększać zaangażowanie w aktywa, a nawet wykorzystywać dźwignię finansową. Gdy zmienność zaczyna rosnąć, pozycje są automatycznie redukowane, by utrzymać ryzyko w założonych granicach.

    Podobną filozofię stosują fundusze typu Risk Parity, gdzie każda klasa aktywów ma wnosić zbliżony udział do całkowitego ryzyka portfela. Podstawą działania jest regularny rebalancing, oparty na krótkoterminowych pomiarach zmienności.

    Skąd tak duże zainteresowanie?

    Popularność tych rozwiązań eksplodowała w latach poprzedzających pandemię COVID-19. W tym okresie światowe rynki charakteryzowały się wyjątkowo niską zmiennością, co sprzyjało strategiom kontroli ryzyka. W szczytowym momencie wartość kapitału ulokowanego w strategiach opartych na zmienności szacowano nawet na około 2 biliony dolarów. Ta liczba pokazuje, jak duże zaufanie zdobyły te mechanizmy wśród inwestorów instytucjonalnych.

    Dla inwestorów indywidualnych ETF-y z kontrolą zmienności wydają się atrakcyjną alternatywą dla klasycznych funduszy „kup i trzymaj”. Oferują bardziej przewidywalny profil ryzyka, co jest szczególnie cenione w niepewnych czasach.

    Główny problem: procykliczny charakter

    Choć strategia wygląda rozsądnie w teorii, ma istotną wadę. Jest procykliczna. W okresach spokojnego rynku fundusze budują wysoką ekspozycję, często z użyciem dźwigni, bo niska zmienność pozwala utrzymywać większe pozycje przy zachowaniu limitów ryzyka.

    Gdy pojawia się nagły wzrost zmienności, ten sam mechanizm wymusza szybką redukcję pozycji. W praktyce oznacza to sprzedaż aktywów dokładnie w momencie, gdy presja podażowa na rynku już narasta. Zamiast chronić portfel przed spadkami, może dodatkowo pogłębiać wyprzedaż.

    Lekcja z marca 2020 roku

    Doskonałym przykładem jest krach z marca 2020 roku. Przed gwałtownym załamaniem wiele funduszy Risk Parity oraz strategii volatility targeting utrzymywało wysoką ekspozycję na akcje i obligacje, korzystając z wcześniejszej niskiej zmienności.

    Gdy zmienność eksplodowała niemal jednocześnie we wszystkich klasach aktywów, zarządzający zostali zmuszeni do szybkiego ograniczania pozycji. Wielu profesjonalnych zarządzających musiało sprzedawać aktywa, aby wrócić do narzuconych limitów ryzyka.

    Jak wynika z analiz, część inwestorów instytucjonalnych zredukowała ryzyko dokładnie w momencie największej przeceny, a następnie nie uczestniczyła w pełni w dynamicznym odbiciu rynku. To pokazuje, że choć ETF-y z volatility targeting potrafią skutecznie kontrolować ryzyko w wielu warunkach, ich automatyczne mechanizmy bywają kłopotliwe podczas gwałtownych zmian otoczenia.

    Co warto zapamiętać?

    Volatility targeting to strategia, w której ETF dynamicznie dostosowuje poziom ryzyka do aktualnej sytuacji rynkowej. Gdy zmienność rynku spada, fundusz może zwiększać zaangażowanie w aktywa, a gdy rośnie – automatycznie je ogranicza. Gwałtowny wzrost zmienności może jednak wymuszać masową sprzedaż aktywów. W skrajnych sytuacjach, takich jak krach z marca 2020 roku, potrafi to pogłębiać rynkowe spadki i sprawić, że część inwestorów przegapi późniejsze odbicie. Inwestorzy korzystający z tych instrumentów powinni zdawać sobie sprawę zarówno z zalet kontroli ryzyka, jak i z ryzyka procykliczności w momentach rynkowej paniki.

  • Transport na zakręcie: lawina upadłości i rekordowy pesymizm w branży

    Transport na zakręcie: lawina upadłości i rekordowy pesymizm w branży

    Jeszcze niedawno polski transport drogowy był europejskim liderem i motorem gospodarki. Dziś sektor przeżywa najgłębszy kryzys od lat. Liczba zamykanych firm bije rekordy, nastroje są najgorsze od końca 2020 r., a na horyzoncie pojawiają się kolejne obciążenia – od polityki klimatycznej UE po coraz ostrzejszą konkurencję ze strony przewoźników spoza Unii.

    Tak wynika z niepublikowanego wcześniej raportu Polskiego Instytutu Ekonomicznego (PIE) pod tytułem „Sektor transportu wobec presji kosztowej i dekarbonizacji”. Jako pierwsza dotarła do niego „Rzeczpospolita”. Dokument rysuje obraz sektora, którego model rozwoju – oparty na niskich kosztach i dużej elastyczności – po prostu się wyczerpuje.

    Lawina bankructw

    Sygnały ostrzegawcze pojawiły się już w 2025 r., kiedy liczba polskich firm działających w międzynarodowym transporcie drogowym zmniejszyła się o 1327 podmiotów. Rok 2026 zaczął się jeszcze gorzej – tylko w pierwszym kwartale działalność zakończyły 1234 firmy. To tempo, które budzi poważny niepokój.

    Pesymizm potwierdzają też badania nastrojów. Wskaźnik Barometru EFL dla branży TSL spadł trzeci kwartał z rzędu i osiągnął najniższy poziom od końca 2020 r. Poprawy sytuacji spodziewa się zaledwie 2,5 proc. firm. Reszta albo liczy na stagnację, albo spodziewa się dalszego pogorszenia.

    Paliwo drenuje kieszenie, rosną długi

    Jedną z głównych przyczyn problemów są rosnące koszty operacyjne, zwłaszcza wahania cen paliw, które w ostatnich latach wielokrotnie reagowały na napięcia geopolityczne. W efekcie firmy tracą płynność finansową i popadają w długi. Według danych Krajowego Rejestru Długów największe niespłacone zobowiązanie w sektorze transportowym przekracza 8 mln zł i dotyczy właśnie zaległości za paliwo.

    Brak kierowców to już permanentny problem

    Drugim kluczowym wyzwaniem pozostaje chroniczny niedobór kierowców zawodowych. Do 2022 r. niedobory częściowo łagodzili pracownicy z Ukrainy – teraz ten mechanizm przestał działać, a rekrutacja z innych krajów nie rekompensuje strat.

    Dane Międzynarodowej Unii Transportu Drogowego (IRU) pokazują skalę problemu w całej Europie: liczba nieobsadzonych stanowisk kierowców ciężarówek wzrosła z 233 tys. w 2023 r. do 426 tys. w 2024 r. Prognozy IRU są alarmujące – do 2028 r. liczba wakatów może przekroczyć 745 tys..

    Zielona transformacja – nowe obciążenie

    Polskich przewoźników coraz mocniej dotykają też unijne wymogi klimatyczne. Szczególne obawy budzi system ETS2, który ma objąć emisje z transportu drogowego. Problem w tym, że polska flota ciężarowa jest niemal w 100 proc. uzależniona od diesla. Według Europejskiego Stowarzyszenia Producentów Pojazdów (ACEA) aż 98,6 proc. ciężarówek w Polsce korzysta z silników wysokoprężnych, a udział pojazdów zeroemisyjnych pozostaje marginalny. Przejście na niskoemisyjne technologie wymaga ogromnych inwestycji, na które wiele firm zwyczajnie nie stać.

    Konkurencja z Ukrainy i spoza UE

    Do tego dochodzi rosnąca presja ze strony przewoźników z państw trzecich. Przedstawiciele branży wskazują przede wszystkim na firmy ukraińskie, które po zmianie szlaków handlowych w 2022 r. znacząco zwiększyły swoją obecność na europejskim rynku. Eksperci PIE zwracają uwagę, że ukraińscy przewoźnicy nie podlegają wszystkim regulacjom obowiązującym unijnych operatorów, dzięki czemu ich usługi mogą być nawet o 25–30 proc. tańsze.

    Presja nie ogranicza się jednak do Ukrainy – coraz większą aktywność na europejskim rynku wykazują także firmy transportowe z Turcji i Serbii.

    Polski transport, który przez lata był wizytówką gospodarki, stoi dziś przed wieloma wyzwaniami naraz. Jak wynika z raportu PIE, dalszy rozwój sektora będzie wymagał głębokich zmian – nie tylko w strukturze kosztów, ale i w podejściu do paliw, kadr oraz konkurencji z zewnątrz. Na razie jednak pesymizm jest tak silny, że zaledwie co czterdziesta firma wierzy w poprawę.

  • Mariusz Książek wychodzi z Synektika. Sprzedał cały posiadany pakiet, kurs pikuje o 8%

    Mariusz Książek wychodzi z Synektika. Sprzedał cały posiadany pakiet, kurs pikuje o 8%

    Największy, wieloletni akcjonariusz Synektika postanowił definitywnie zakończyć swoją przygodę ze spółką. Mariusz Książek, za pośrednictwem kontrolowanego przez siebie podmiotu Książek Holding, sprzedał w trybie przyśpieszonej budowy księgi popytu (ABB) cały posiadany pakiet akcji. Transakcja objęła około 1,38 mln walorów (dokładnie 1 376 143 sztuki), co stanowi mniej więcej 16,13% kapitału firmy i tyle samo procent głosów na walnym zgromadzeniu. Cena sprzedaży wyniosła 300 zł za akcję, czyli około 6% poniżej wtorkowego zamknięcia. Łączna wartość pakietu to około 414 mln zł.

    Szczegóły transakcji

    Zgodnie z harmonogramem dzień zawarcia transakcji to 17 czerwca 2026 roku, natomiast rozliczenie nastąpi 19 czerwca. Oferta ABB objęła wszystkie akcje znajdujące się w rękach holdingu – 1 376 143 akcje, odpowiadające za około 16,13% kapitału zakładowego i głosów. Rozmiar oferty jest znaczny – stanowi ponad 16% wszystkich akcji znajdujących się w obrocie. Po rozliczeniu Mariusz Książek nie będzie już posiadał żadnych akcji Synektika. ABB została ogłoszona we wtorek po zakończeniu sesji, co zaskoczyło część uczestników rynku.

    Historia inwestora

    Mariusz Książek pojawił się w akcjonariacie Synektika w grudniu 2017 roku, kiedy objął pakiet 26,1% akcji i stał się największym akcjonariuszem. Pełnił również funkcję przewodniczącego rady nadzorczej spółki. W lutym 2025 roku sprzedał 10% posiadanego pakietu po cenie 225 zł za sztukę, inkasując za niego łącznie 192 mln zł. Teraz, wykorzystując bliskość historycznych szczytów notowań, zdecydował się na sprzedaż pozostałego pakietu.

    Reakcja rynku

    Informacja o ABB wywołała natychmiastową przecenę. W początkowej fazie środowej sesji kurs Synektika spadał o ponad 6%, a w ciągu dnia strata pogłębiła się do ponad 8%. Towarzyszył temu bardzo wysoki wolumen obrotu. Co istotne, jeszcze we wtorek akcje ustanowiły nowy historyczny rekord powyżej 320 zł. Spadek nastąpił po okresie spektakularnych wzrostów – od lutego 2023 roku kurs wzrósł o blisko 1000%. Od początku 2026 roku akcje zdrożały o około 30%, kontynuując pozytywny trend z 2025 roku, kiedy stopa zwrotu wyniosła ponad 47%. W ujęciu pięcioletnim wartość akcji wzrosła niemal dziesięciokrotnie, a kapitalizacja spółki po raz pierwszy w historii przekroczyła 2 mld zł. Jeszcze trzy lata temu walory wyceniane były na około 30–35 zł.

    Z technicznego punktu widzenia analitycy wskazują na potencjalne wsparcie w okolicach 280 zł, a w przypadku jego przełamania możliwe jest zejście nawet w rejon 261 zł – co oznaczałoby spadek o około 18% od historycznych szczytów. Co więcej, dzisiejsza wyprzedaż zbiega się z górnym ograniczeniem kanału wzrostowego, w którym kurs poruszał się od lata 2025 roku.

    Dywidendy

    Nie tylko kurs, ale i polityka dywidendowa Synektika imponuje. W 2020 roku na jedną akcję przypadło 0,36 zł. W 2026 roku wypłata osiągnęła 10,75 zł na akcję – wzrost o przeszło 2800% w ciągu sześciu lat.

    Biznes spółki

    Synektik znany jest przede wszystkim z systemów robotycznych da Vinci, które rewolucjonizują chirurgię. To właśnie ten segment napędza wzrost wyników finansowych i notowań. Akcje spółki należą do największych giełdowych fenomenów na GPW w ostatnich latach.

    Co dalej?

    Po rozliczeniu transakcji, zaplanowanym na 19 czerwca, Mariusz Książek nie będzie już posiadał żadnych akcji spółki. Zawarcie transakcji nastąpiło 17 czerwca. W miejsce dotychczasowego głównego akcjonariusza mogą wejść inne instytucje finansowe, które dostrzegają potencjał w unikalnej branży robotyki chirurgicznej.

  • Prywatny fundusz wart 300 mld dol. ma odbudować Iran. Kto stoi za pieniędzmi?

    Prywatny fundusz wart 300 mld dol. ma odbudować Iran. Kto stoi za pieniędzmi?

    Świat jest o krok od jednej z najbardziej spektakularnych zmian geopolitycznych ostatnich lat. W piątek w szwajcarskim kurorcie Buergenstock ma dojść do podpisania wstępnego porozumienia między USA a Iranem. Kluczowym elementem tej umowy jest gigantyczny, prywatny fundusz inwestycyjny wart 300 mld dolarów, którego celem ma być odbudowa i modernizacja Iranu.

    Co istotne – jak wynika z informacji agencji Reutera – nie są to pieniądze podatników ani reparacje wojenne. To w pełni prywatny mechanizm, który już teraz zebrał zobowiązania na ponad 150 mld dolarów od firm z pięciu regionów świata.

    Nie reparacje, a inwestycje

    Pomysł narodził się jako alternatywa dla żądań Teheranu, który początkowo domagał się od Waszyngtonu 400 mld dolarów odszkodowania za zniszczenia wojenne. Stany Zjednoczone stanowczo odrzuciły tę propozycję. W odpowiedzi powstała koncepcja Funduszu Odbudowy i Rozwoju – mechanizmu, który ma zapewnić Iranowi zastrzyk kapitału, ale w formie inwestycji, a nie darowizny.

    Jak podkreśliło anonimowe źródło Reutera zaznajomione ze szczegółami, 300 mld dolarów to nie rządowe pieniądze ani granty. Środki mają pochodzić wyłącznie z sektora prywatnego.

    Kto inwestuje w Iran?

    Lista podmiotów, które zadeklarowały udział w funduszu, robi wrażenie. Zgodnie z ustaleniami, w skład konsorcjum wchodzą firmy mające siedziby w:

    • Stanach Zjednoczonych,
    • państwach Zatoki Perskiej,
    • Azji (m.in. Korea Południowa, Japonia, Singapur, Malezja),
    • Ameryce Południowej,
    • Afryce.

    Pełna lista uczestników na razie pozostaje tajemnicą, ale źródła wskazują, że grono jest już w dużej mierze skompletowane.

    Na co pójdą pieniądze?

    Środki zgromadzone w funduszu mają zostać przeznaczone na inwestycje w kluczowe sektory irańskiej gospodarki: energetykę, logistykę, przemysł i transport. Teheran ma uzyskać linie kredytowe, pożyczki lub bezpośrednie finansowanie na odbudowę zniszczonej infrastruktury – w tym kompleksów przemysłowych, rafinerii i lotnisk.

    To otwiera ogromne możliwości dla Iranu, który dysponuje drugimi co do wielkości potwierdzonymi złożami gazu ziemnego i czwartymi złożami ropy naftowej na świecie, ale przez lata był odcięty od międzynarodowych rynków z powodu sankcji.

    Warunek: koniec programu nuklearnego

    Fundusz nie zostanie jednak uruchomiony od razu. Zgodnie z ustaleniami, zacznie on funkcjonować dopiero po podpisaniu ostatecznego porozumienia między Waszyngtonem a Teheranem. Co więcej, rzeczniczka Białego Domu zastrzegła, że 300 mld dolarów będzie dostępne dla Iranu tylko pod warunkiem spełnienia kluczowych zobowiązań.

    Teheran musi zlikwidować swój program nuklearny, wyeliminować zapasy wzbogaconych materiałów oraz zaakceptować rygorystyczne inspekcje międzynarodowe. To właśnie te kwestie mają być przedmiotem negocjacji w ciągu najbliższych 60 dni od podpisania piątkowego memorandum.

    Co dalej?

    Podpisanie wstępnego porozumienia w Buergenstock to dopiero pierwszy krok. Donald Trump zapowiedział już, że w dniu ceremonii zostanie otwarta cieśnina Ormuz – kluczowy szlak dla globalnych dostaw ropy i gazu, który był blokowany w trakcie konfliktu.

    Przez kolejne dwa miesiące negocjatorzy obu stron będą pracować nad szczegółami dotyczącymi energii jądrowej, zniesienia sankcji oraz bezpieczeństwa regionalnego. Fundusz, choć już częściowo skapitalizowany, ruszy w pełni dopiero po osiągnięciu finału.

    Jak zdradziło źródło Reutera, administratorzy funduszu w ciągu 60 dni od podpisania porozumienia mają współpracować z irańskimi partnerami i inwestorami nad szczegółowym planem działania. Czy tym razem bliskowschodnia układanka się domknie? Piątek w Szwajcarii może dać pierwszą odpowiedź.

  • Kevin Warsh pod presją rynku. 31 bilionów dolarów mówi „podnieś stopy”

    Kevin Warsh pod presją rynku. 31 bilionów dolarów mówi „podnieś stopy”

    Nowy prezes Rezerwy Federalnej, Kevin Warsh, jeszcze nie zasiadł na dobre na swoim stanowisku, a już musi zmierzyć się z potężnym sygnałem z rynku obligacji. Amerykańskie papiery skarbowe wysyłają jasny komunikat: obecne stopy procentowe są za niskie. Inwestorzy zaczęli wyceniać co najmniej jedną podwyżkę o ćwierć punktu procentowego, i to już w październiku. Dla Warsha, który swoje pierwsze posiedzenie FOMC ma za pasem, to pierwszy poważny test.

    Rentowności dwulatek najwyżej od roku

    Rentowność dwuletnich obligacji skarbowych USA, najbardziej wrażliwych na politykę pieniężną, wzrosła do najwyższego poziomu od ponad roku. Obecnie wynosi około 4,15%, czyli jest wyraźnie powyżej przedziału stopy funduszy federalnych, który wynosi 3,5–3,75%. Ta rozbieżność narasta od marca, a majowy zawrotny odczyt z rynku pracy – wzrost zatrudnienia o ponad pół miliona osób – jeszcze ją pogłębił.

    Cała krzywa dochodowości przesunęła się w górę. Dziesięciolatki handlowane są w okolicach 4,5%, co przekłada się na wyższe koszty kredytów hipotecznych i finansowania przedsiębiorstw. Według szacunków Bloomberg Economics, ostatni wzrost rentowności działa jak zaostrzenie polityki pieniężnej o około 75 punktów bazowych. To z kolei może skłonić Fed do wstrzymania się z ruchem na najbliższym posiedzeniu.

    Kevin Warsh – od „gołębia” do „jastrzębia” z konieczności?

    Kevin Warsh obejmuje ster w wyjątkowo napiętym momencie. Jeszcze niedawno opowiadał się za luzowaniem polityki, wychodząc z założenia, że jest ona restrykcyjna. Tymczasem rynek coraz mocniej obawia się, że bank centralny pozostaje w tyle za wydarzeniami. Część zarządzających aktywami, jak Jack McIntyre z Brandywine Global Investment Management, otwarcie mówi o presji na wzrost rentowności, dopóki coś nie pęknie.

    Pierwsze posiedzenie FOMC pod jego wodzą odbędzie się już w przyszłym tygodniu. Niewiadomą jest nawet forma komunikacji – Warsh wcześniej krytykował nadmierną częstotliwość konferencji prasowych i publikacji prognoz. Nie wiemy, czy po tym posiedzeniu odbędzie się konferencja, ani czy opublikowany zostanie słynny wykres „dot plot” z projekcjami członków.

    Spór o stopę neutralną

    W centrum debaty znalazła się stopa neutralna – teoretyczny poziom stóp procentowych, który ani nie pobudza, ani nie hamuje gospodarki. W marcu decydenci Fed prognozowali ją na 3,1%, a jej realny odpowiednik na 1,1%. Coraz więcej obserwatorów uważa jednak, że faktyczna stopa neutralna jest wyższa. Rynkowa miara oparta na swapach sięga około 1,8%. Zdaniem analityków Barclays, kierowanych przez Anshula Pradhana, rewizja w górę tego założenia wpłynęłaby na całą krzywą dochodowości, a nie tylko na krótki koniec.

    Inflacja znowu daje o sobie znać

    Kluczowe dla rynku były ostatnie dane o inflacji. Główny wskaźnik CPI wzrósł w maju do 4,2% rok do roku – najwięcej od trzech lat. Dla porównania w lutym wynosił jeszcze 2,4%. Inflacja bazowa podniosła się do 2,9%, co oznacza, że wzrost cen paliw i energii zaczyna się rozlewać na inne kategorie. Fed wciąż ma więc przed sobą mandat do walki z inflacją.

    Co dalej? Na razie bez zmian

    Tuż przed decyzją narzędzie CME FedWatch przypisywało utrzymaniu stóp na poziomie 3,5–3,75% aż 99,6% prawdopodobieństwa. Rynek spodziewa się jednak, że w tym roku dojdzie do co najmniej jednej podwyżki o 25 punktów bazowych. Wszystko zależy od dalszych danych – zwłaszcza od tego, jak głęboki i trwały będzie wpływ wyższej inflacji oraz czy gospodarka amerykańska wciąż będzie się rozwijać w tempie blisko 2,7% w skali roku. Kevin Warsh nie będzie miał łatwego zadania: balansować między rynkową presją a wewnętrznymi głosami w Fed. Zanim odkryje karty, obligacje już przemówiły.

  • Pierwszy od pandemii. Chiński konsument w końcu przyhamował

    Pierwszy od pandemii. Chiński konsument w końcu przyhamował

    Od czasu zniesienia restrykcji covidowych pod koniec 2022 roku chińska gospodarka szła jak burza. Aż do teraz. Najnowsze dane Narodowego Biura Statystycznego za maj pokazują pierwszy od tamtego momentu spadek sprzedaży detalicznej, co może być sygnałem, że silnik światowej gospodarki zaczyna tracić obroty. Jak podaje agencja Bloomberg, która jako pierwsza opisała te statystyki, odczyt okazał się gorszy od prognoz ekonomistów.

    Sprzedaż detaliczna w dół, inwestycje też

    Według danych opublikowanych we wtorek przez chiński urząd statystyczny, sprzedaż detaliczna w maju była niższa o 0,6 proc. w porównaniu z tym samym miesiącem ubiegłego roku. To pierwszy spadek od czasu otwarcia gospodarki po pandemii.

    Równie niepokojąco wyglądają dane dotyczące inwestycji. W pierwszych pięciu miesiącach roku inwestycje w środki trwałe spadły o 4,1 proc. rok do roku. To również odczyt powyżej oczekiwań analityków, którzy spodziewali się mniejszego spadku.

    Produkcja trzyma się mocno, ale to nie wystarcza

    Jest jednak jeden jasny punkt na tym szarym tle. Produkcja przemysłowa w maju wzrosła o 4,5 proc. rok do roku, przyspieszając tym samym wobec kwietniowego odczytu na poziomie 4,1 proc. i nieznacznie przekraczając prognozy rynkowe. To pokazuje, że chińskie fabryki wciąż pracują pełną parą, głównie na eksport.

    Co więcej, produkcja zaawansowanych technologicznie dóbr wyróżnia się na tle ogólnego spowolnienia i jest określana przez analityków jako jasny punkt chińskiego przemysłu. Jednocześnie stopa bezrobocia w miastach spadła do poziomu 5,1 proc., co teoretycznie jest pozytywnym sygnałem dla rynku pracy, ale nie przekłada się na wzrost konsumpcji wewnętrznej. Chińscy producenci i eksporterzy radzą sobie relatywnie dobrze, jednak ich wyniki nie idą w parze z wydatkami gospodarstw domowych.

    Kryzys nieruchomości studzi konsumpcję

    Głównym hamulcowym wydaje się być wciąż trwający kryzys w sektorze nieruchomości. W połączeniu z niepewnością dotyczącą zatrudnienia powoduje on, że konsumpcja wewnętrzna nie wykazuje oznak ożywienia. Krajowy popyt nie nadąża za dynamiką produkcji przemysłowej i eksportu, co budzi niepokój o przyszłe tempo wzrostu gospodarki.

    Ekonomiści zwracają uwagę, że bez wyraźnego odbicia w konsumpcji chińska gospodarka może być narażona na pogłębienie spowolnienia. Nawet korzystne zmiany na arenie międzynarodowej – takie jak niedawne porozumienie USA–Iran w sprawie ponownego otwarcia Cieśniny Ormuz, które daje nadzieję na stabilizację globalnych rynków transportu i energii – nie są w stanie zrównoważyć wewnętrznych problemów.

    Co na to eksperci?

    Główny ekonomista UBS Securities ds. Chin, Yu Song, w rozmowie z Bloombergiem ocenił, że chińska gospodarka w maju prawdopodobnie wygenerowała lepszy wzrost PKB niż w kwietniu. Jego zdaniem silny eksport zrównoważył niekorzystne ruchy na rynkach transportu i energii. Song podkreśla, że odporność eksportu stanowi kluczowy bufor dla słabnącego popytu wewnętrznego.

    Analitycy szacują, że w kwietniu chiński PKB urósł o około 4 proc., czyli poniżej rządowego celu wynoszącego 4,5–5 proc. To pokazuje, że nawet przed majowym załamaniem dynamika była niższa od oczekiwań. Song przewiduje, że odczyt PKB za drugi kwartał będzie rozczarowujący, ale nie tak zły, jak mogłyby sugerować kwietniowe dane.

    Oficjalny komunikat: nierównowaga się pogłębia

    Narodowe Biuro Statystyczne w oficjalnym oświadczeniu podkreśliło, że pomimo ogólnej stabilności kraju, sytuacja międzynarodowa staje się coraz bardziej złożona i nieprzewidywalna. Biuro wskazało na utrzymującą się nierównowagę między silną podażą a słabym popytem wewnętrznym, a także na poważne trudności operacyjne, z jakimi boryka się wiele przedsiębiorstw.

    Chińskie władze stoją przed wyzwaniem znalezienia nowych impulsów wzrostu, które pozwolą zrównoważyć silny sektor produkcyjny ze słabnącym popytem wewnętrznym.

  • Rekordowe wpływy, jeszcze większa dziura. Polskie finanse publiczne w paradoksie

    Rekordowe wpływy, jeszcze większa dziura. Polskie finanse publiczne w paradoksie

    Polskie państwo nigdy wcześniej nie ściągało od obywateli i firm tylu pieniędzy co w 2025 roku. Łączne dochody sektora finansów publicznych sięgnęły prawie 1,7 bln zł – to 43,6% PKB, najwięcej od co najmniej dwóch dekad. Rok wcześniej było to 42,8% PKB, a średnia z ostatnich 20 lat to około 40% PKB.

    I tu pojawia się paradoks: mimo że kasa państwa puchnie w szybkim tempie, deficyt budżetowy pozostaje jednym z najwyższych w Unii Europejskiej. Według danych Eurostatu w 2025 roku sięgnął on 7,4% PKB (według innych szacunków nawet ponad 7,5%) – to drugi najgorszy wynik w całej Wspólnocie. Wydatki państwa po raz pierwszy przekroczyły magiczną granicę połowy gospodarki – 50,9% PKB. Dług publiczny zbliżył się do konstytucyjnego progu 60% PKB, na koniec roku wynosząc 59,97%.

    Skąd ten wzrost dochodów?

    Wszystko to dzieje się bez podnoszenia głównych stawek podatkowych – od czasu reform Polskiego Ładu nie było przecież żadnej spektakularnej podwyżki VAT, PIT czy CIT. Skąd więc rekord?

    Ekonomiści wskazują na kilka mechanizmów. Przede wszystkim działa tzw. pełzająca podwyżka podatków. Próg drugiego progu PIT od lat jest zamrożony na poziomie 120 tys. zł – wraz ze wzrostem wynagrodzeń coraz więcej osób wpada w wyższą, 32-procentową stawkę. Do tego dochodzi lepsza ściągalność podatków (szczególnie VAT), rosnąca rentowność firm podnosząca efektywną stawkę CIT, oraz specyficzna konstrukcja składek ZUS i NFZ dla samozatrudnionych.

    – Myślę, że składa się na to wiele małych elementów – wyjaśnia Karol Pogorzelski, ekonomista Banku Pekao. – To choćby mrożenie parametrów skali PIT, co w praktyce oznacza, że wraz ze wzrostem wynagrodzeń coraz więcej osób wpada w drugi próg podatkowy i płaci więcej nawet bez zmiany stawki.

    Nie bez znaczenia jest też napływ pracowników, w tym migrantów zarobkowych, oraz szybszy wzrost płac i dochodów niż całej gospodarki.

    Kto płaci najwięcej?

    Największym źródłem pieniędzy dla państwa okazują się składki na ubezpieczenia społeczne – to aż 35,8% wszystkich wpływów, czyli 601,7 mld zł. W relacji do PKB składki sięgnęły rekordowych 15,4%.

    Drugie miejsce to podatki od produkcji i importu (VAT, akcyza, cła) – 554 mld zł, czyli 32,5% wpływów (14,2% PKB). Trzecią największą kategorią są podatki od dochodów (PIT, CIT, podatek Belki) – 313,3 mld zł, co stanowi 18,4% całości (8% PKB).

    Jak wyjść z długów?

    Przy tak wysokim deficycie i wydatkach pędzących na złamanie karku ekonomiści spierają się o strategię naprawy finansów.

    Marcin Mrowiec z Grant Thornton uważa, że priorytetem powinno być cięcie wydatków, zwłaszcza tych nieefektywnych, jak świadczenie 800+ dla zamożnych. Z kolei Marcin Zieliński z Fundacji FOR ostrzega przed podnoszeniem podatków – jego zdaniem Polska na tle regionu ma już bardzo wysokie obciążenia składkowo-podatkowe (wyższa jest tylko Słowenia z 47,1% PKB). Jako przykład podaje Rumunię, która po podwyżce VAT z 19 do 21% odczuła wyraźne spowolnienie gospodarcze.

    – Przestrzeni do wzrostu podatków nie ma, zwłaszcza jeśli chcemy zachować jakąkolwiek przewagę konkurencyjną – mówi Zieliński.

    Karol Pogorzelski z Banku Pekao widzi konieczność połączenia obu metod: trochę więcej po stronie dochodowej, trochę mniej po stronie wydatkowej. Jego zdaniem skuteczne będą nie pojedyncze duże zmiany, ale seria drobnych działań.

    I właśnie to dzieje się po cichu od lat. Zamiast podwyżki VAT czy PIT rząd stopniowo zamraża progi podatkowe, podnosi akcyzę na alkohol i papierosy, wprowadza podatki sektorowe (opłata cukrowa, wyższy CIT dla banków – 30% od 2026 roku) oraz pracuje nad ograniczeniem arbitrażu między etatem a samozatrudnieniem. W planach są też kolejne daniny motywowane zdrowotne, środowiskowe czy klimatyczne.

    Polskie finanse publiczne stoją więc przed trudnym wyborem. Deficyt na poziomie 7,4% PKB i dług prawie 60% PKB nie znikną same – a w 2027 roku czekają nas wybory i ogromne wydatki zbrojeniowe. Na razie jedyną pewną strategią zdaje się być stopniowe, rozłożone w czasie zaostrzanie systemu podatkowego. Pytanie, czy wystarczy to na spłatę rosnącego długu, zanim koszty jego obsługi zaczną wypierać inne wydatki.

  • AI odpowiada za 40% zwolnień w USA. Banki tną etaty na potęgę

    AI odpowiada za 40% zwolnień w USA. Banki tną etaty na potęgę

    Sztuczna inteligencja coraz częściej pojawia się jako oficjalny powód redukcji etatów. Według najnowszego raportu firmy doradztwa outplacementowego Challenger, Gray & Christmas, w maju 2026 roku aż 40% ze 97 006 zwolnień ogłoszonych przez amerykańskich pracodawców było przypisywanych właśnie AI. To najwyższy miesięczny odsetek od momentu, gdy w 2023 roku firma zaczęła monitorować tę przyczynę.

    Łącznie w 2026 roku pracodawcy w USA wskazali AI jako powód już 87 714 zwolnień. Dla porównania, w całym 2025 roku było to 54 836. Maj 2026 przyniósł największą liczbę redukcji etatów od 2020 roku, kiedy w szczycie pandemii COVID-19 ogłoszono 397 016 cięć. Technologia pozostaje sektorem najbardziej dotkniętym zwolnieniami – i to z dużą przewagą.

    Co mówią autorzy raportu?

    Andy Challenger, ekspert ds. rynku pracy i dyrektor ds. przychodów w Challenger, Gray & Christmas, w oświadczeniu starał się studzić nastroje:

    „AI nie jest jeszcze końcem świata dla rynku pracy, jak niektórzy przewidywali. Tak jak wcześniej arkusze kalkulacyjne czy poczta elektroniczna, ta technologia docelowo zwiększy produktywność pracowników, ale nasze dane pokazują, że firmy już teraz działają, wskazując AI jako powód zwolnień częściej niż jakikolwiek inny”.

    Globalne banki idą na ostro

    Podczas gdy w USA rośnie odsetek zwolnień przypisywanych AI, gigantyczne instytucje finansowe na całym świecie przeprowadzają radykalne redukcje etatów, tłumacząc je automatyzacją i wdrażaniem sztucznej inteligencji.

    Citigroup realizuje plan cięcia 20 000 etatów do 2026 roku, z setkami zwolnień w swojej siedzibie na Manhattanie. Standard Chartered zapowiedział likwidację około 7800 stanowisk w zapleczu (15% etatów w funkcjach korporacyjnych) do 2030 roku. Prezes Bill Winters nazwał te stanowiska „kapitałem ludzkim o niższej wartości”, który ma zostać zastąpiony technologią. Zapewnił jednak, że pracownicy, którzy chcą się przekwalifikować, otrzymają taką możliwość.

    Morgan Stanley zwalnia około 2500 pracowników w działach papierów wartościowych, zarządzania majątkiem i inwestycjami. Goldman Sachs przeprowadza rundy cięć dla osób o słabych wynikach oraz tych uznanych za „ludzkie linie montażowe” gotowe do automatyzacji. HSBC wezwał pracowników, by „nie walczyli z AI”. Prezes Georges Elhedery powiedział: „Wszyscy wiemy, że generatywna sztuczna inteligencja zniszczy niektóre stanowiska i stworzy nowe”. HSBC zapowiada przebudowę, która może objąć nawet 20 000 stanowisk, czyli około 10% zatrudnionych.

    Kto traci najbardziej?

    Analitycy Morgan Stanley wskazują, że firmy z sektora bankowego, technologicznego i usług profesjonalnych straciły w ciągu ostatniego roku co dwudziestego pracownika w wyniku wdrożenia AI. Najbardziej zagrożeni są pracownicy zagraniczni, zwłaszcza w lokalizacjach takich jak Indie czy Polska, oraz młodzi, nowi pracownicy.

    Dyskusja o realnym wpływie AI

    Czy za zwolnieniami faktycznie stoi sztuczna inteligencja, czy to wygodna wymówka? Dyrektor generalny OpenAI, Sam Altman, stwierdził, że firmy uprawiają „AI washing”, czyli zrzucają odpowiedzialność na nową technologię, podczas gdy prawdziwą przyczyną są inne czynniki biznesowe. Z kolei główny ekonomista Apollo Global Management, Torsten Sløk, napisał, że nie widzi „żadnych dowodów na utratę miejsc pracy z powodu AI”, powołując się na raport ADP National Employment.

    Raport Challenera wymienia też inne przyczyny zwolnień w 2026 roku: „warunki rynkowe i gospodarcze” (69 645 redukcji), „zamknięcia” (66 733) oraz „restrukturyzacje” (52 249).

    Co dalej z rynkiem pracy?

    Naukowcy ostrzegają przed zbyt pochopnym cięciem etatów. Fabian Braesemann z Oxford Internet Institute zauważył, że może nadejść moment, w którym potencjał produktywności AI zostanie wykorzystany szybciej niż się wydaje, a wtedy wykwalifikowani pracownicy będą potrzebni. Badania Instytutu Sztucznej Inteligencji w King’s College London pokazują, że w Wielkiej Brytanii sześć na dziesięć osób uważa, iż AI zlikwiduje więcej miejsc pracy niż stworzy, a jedna na pięć spodziewa się wywołania niepokojów społecznych.