Blog

  • Orlen miażdży prognozy w II kwartale. 13,9 mld zł EBITDA i gigantyczne inwestycje

    Orlen miażdży prognozy w II kwartale. 13,9 mld zł EBITDA i gigantyczne inwestycje

    Koncern Orlen pochwalił się wynikami za drugi kwartał 2026 roku, które przebiły oczekiwania analityków. Kluczowy wskaźnik EBITDA LIFO po wyeliminowaniu odpisów aktualizujących sięgnął 13,9 mld zł – to o 54,1% więcej niż rok temu i o 4,6% powyżej konsensusu giełdowego. To jednak nie koniec dobrych wieści dla akcjonariuszy.

    Wyniki lepsze od oczekiwań

    Przychody ze sprzedaży grupy wyniosły 76,5 mld zł wobec 60,9 mld zł przed rokiem (wzrost o 25,8%). Zysk netto skoczył aż o 426,7% – do 7,7 mld zł. Wszystkie kluczowe segmenty biznesowe – downstream, upstream & supply, energia oraz detal – wypracowały dodatnie wyniki, a petrochemia, która w poprzednich kwartałach przynosiła straty, wróciła na plus.

    Rafinerie i wydobycie ciągną zyski

    Najwięcej zarobił obszar rafineryjno-petrochemiczny: EBITDA LIFO na poziomie 5,9 mld zł (analitycy spodziewali się 5,3 mld zł). Spółka tłumaczy to korzystnym otoczeniem makroekonomicznym związanym z sytuacją geopolityczną. Segment upstream & supply (wydobycie ropy i gazu oraz hurtowy handel paliwami) dołożył 3,8 mld zł, choć prognozy zakładały 4,4 mld zł. Średnia dzienna produkcja węglowodorów wyniosła 196 tys. baryłek ekwiwalentu ropy (boe).

    Energetyka wypracowała 3,4 mld zł EBITDA, bijąc prognozy o 0,7 mld zł, głównie dzięki wyższej produkcji i sprzedaży prądu oraz dystrybucji energii i gazu. Detal (consumers & products) przyniósł 1,5 mld zł – nieco poniżej prognozy 1,6 mld zł, ale za to z rekordowym udziałem rynków zagranicznych w zyskach stacji paliw: aż 43%.

    Rekordowe inwestycje i strategiczne projekty

    Pierwsze półrocze 2026 to także historyczne nakłady inwestycyjne – 14,7 mld zł. Orlen koncentruje się na zwiększaniu niezależności surowcowej, szczególnie na Norweskim Szelfie Kontynentalnym. W obszarze petrochemii opracowano finalny zakres i harmonogram flagowego projektu Nowa Chemia. Z kolei przejęcie Grupy Azoty Polyolefins jest coraz bliżej: koncern uzyskał trzy wymagane zgody antymonopolowe oraz akceptację sądu dla planu restrukturyzacji. Brakuje jeszcze ostatecznego zatwierdzenia.

    Prezes o paliwach i zagranicznej ekspansji

    Prezes Ireneusz Fąfara w komunikacie prasowym podkreślił, że decyzje o obniżeniu marży detalicznej do niezbędnego minimum, wsparte promocją i pakietem CPN, sprawiły, że w II kwartale Polacy kupowali najtańsze paliwo w Unii Europejskiej.

    „Jednocześnie maksymalizowaliśmy zyski naszej międzynarodowej sieci. W efekcie tylko w ciągu ostatniego roku zwiększyliśmy udział stacji zagranicznych w zyskach segmentu paliwowego o 18 pkt. proc.” – stwierdził Fąfara.

    Dodał, że odpowiedzialne zarządzanie pozwala nawigować z korzyścią dla akcjonariuszy i klientów nawet w czasie globalnego kryzysu na rynku paliw płynnych.

    Polityczna burza po publikacji raportu

    Wyniki Orlenu nie umknęły uwadze byłego prezesa Daniela Obajtka, który na platformie X zaatakował obecne kierownictwo. „Orlen łupi kierowców” – napisał, a w kolejnym wpisie nazwał zarząd „bandą hipokrytów i nieudaczników”.

    Biuro prasowe Orlenu odpowiedziało twardo, przypominając, że od II kwartału 2023 zyski niemieckiej sieci wzrosły o 86%, a na pozostałych rynkach zagranicznych blisko dwukrotnie, podczas gdy w Polsce paliwa były najtańsze w Europie. „Tak wygląda skuteczne zarządzanie” – skwitowano w oświadczeniu.

    Raport półroczny został już przekazany Komisji Nadzoru Finansowego i jest dostępny publicznie. Dokument podpisał prezes Fąfara wraz z dziewięcioma wiceprezesami.
  • Naftowi giganci zarobili ponad 90 mld dolarów w kwartale. Orlen też na fali

    Naftowi giganci zarobili ponad 90 mld dolarów w kwartale. Orlen też na fali

    Naftowi giganci liczą zyski

    Światowe koncerny naftowe opublikowały wyniki za drugi kwartał 2026 roku, a liczby robią ogromne wrażenie. Łączne zyski ośmiu największych spółek paliwowych sięgnęły ponad 90 miliardów dolarów w okresie od kwietnia do czerwca. To bezpośredni pokłosie geopolitycznych napięć – konfliktu na Bliskim Wschodzie i blokady cieśniny Ormuz, które gwałtownie podbiły ceny ropy i paliw.

    Orlen mocno w górę

    Polski państwowy gigant również może pochwalić się solidnymi wynikami. W czwartek Orlen przedstawił dane za pierwsze półrocze. Zysk netto przypadający na akcjonariuszy jednostki dominującej wyniósł 15,7 mld zł – to ogromny skok w porównaniu z niespełna 5,6 mld zł w analogicznym okresie rok wcześniej. Skonsolidowane przychody grupy od początku roku sięgnęły 152,2 mld zł, podczas gdy przed rokiem było to 134,4 mld zł.

    Jeszcze wyraźniej widać poprawę na poziomie skorygowanego zysku EBITDA LIFO. W drugim kwartale 2026 r. sięgnął on 13,9 mld zł, wobec 9,02 mld zł rok wcześniej. Wynik ten przebił prognozy analityków, którzy spodziewali się 12,52 mld zł.

    Saudi Aramco wykorzystuje alternatywne trasy

    Największe kwoty w skali globalnej zgarnął Saudi Aramco. Saudyjski koncern zamknął pierwsze półrocze zyskiem netto na poziomie 67,2 mld dolarów (ok. 250 mld zł). Na drugi kwartał przypadło około 33 mld dolarów. To oznacza wzrost o blisko 44% w porównaniu z tym samym okresem 2025 roku. Mimo zakłóceń logistycznych w cieśninie Ormuz spółka znalazła sposób na bezpieczny eksport – wykorzystała alternatywny rurociąg Wschód-Zachód.

    Amerykańskie koncerny biją rekordy

    Jeszcze więcej niż Orlen – i to w dolarach – zarobił ExxonMobil. Amerykański koncern wypracował w pierwszym półroczu zysk netto w wysokości około 19 mld dolarów, czyli blisko 71 mld zł. Aż 14,5 mld dolarów przypadło na drugi kwartał, który okazał się rekordowy. Łączne przychody spółki w okresie kwiecień–czerwiec wzrosły o 42%, osiągając 114,53 mld dolarów. ExxonMobil mógł liczyć na rekordową produkcję oleju napędowego oraz wysoką efektywność wydobycia w regionach Permian i Gujany.

    Jeszcze bardziej spektakularny skok zanotował Chevron. Jego zysk netto za pierwsze sześć miesięcy 2026 r. wyniósł 14,3 mld dolarów (ok. 52 mld zł), z czego historyczne 12,1 mld dolarów przypadło na drugi kwartał. Przychody i inne dochody Chevrona w drugim kwartale zamknęły się kwotą 70,1 mld dolarów. Wzrost zysku – niemal pięciokrotny w stosunku do analogicznego okresu roku ubiegłego – był efektem przejęcia aktywów firmy Hess, zwiększenia wolumenu sprzedaży oraz pełnego wykorzystania mocy amerykańskich rafinerii.

    Shell też rośnie

    Brytyjsko-holenderski Shell podsumował pierwsze półrocze skorygowanym zyskiem w wysokości 16,75 mld dolarów (62 mld zł). Firma odnotowała mocny wzrost w porównaniu z tym samym okresem poprzedniego roku. W samym drugim kwartale przychody Shella wzrosły o 45%, sięgając 94,7 mld dolarów.

    Źródła rekordowych zysków

    Głównym motorem napędowym pozostają wydarzenia geopolityczne. Konflikt na Bliskim Wschodzie i zablokowanie cieśniny Ormuz spowodowały gwałtowny wzrost cen ropy i paliw. Nie wszystkie koncerny ucierpiały na logistycznych zakłóceniach – Saudi Aramco wykorzystało alternatywny rurociąg, a amerykańskie spółki postawiły na zwiększenie wydobycia i przerobu. Wyniki finansowe za drugi kwartał pokazują, że najwięksi gracze na rynku potrafią skutecznie działać nawet w kryzysowych warunkach.

  • OKI rewolucjonizują rynek? To nie tylko podatek, ale nowy model inwestowania

    OKI rewolucjonizują rynek? To nie tylko podatek, ale nowy model inwestowania

    Ustawa o Osobistych Kontach Inwestycyjnych (OKI) czeka już tylko na podpis prezydenta, a wśród ekspertów i instytucji finansowych trwa ożywiona dyskusja. Choć na pierwszy plan wysuwają się zachęty podatkowe, prawdziwa rewolucja może dotyczyć czegoś zupełnie innego – sposobu dystrybucji produktów inwestycyjnych.

    Kluczowym elementem projektu jest wprowadzenie tzw. umowy parasolowej. To rozwiązanie pozwoli inwestorowi zarządzać wieloma produktami w ramach jednego OKI, niezależnie od liczby dostawców. Oznacza to, że klient będzie mógł mieć jedno konto, na którym znajdą się produkty różnych domów maklerskich, TFI czy banków. To z kolei może znacząco uprościć dostęp do rynku kapitałowego i obniżyć bariery wejścia dla nowych klientów. W praktyce konkurencja przeniesie się z samej oferty produktowej na jakość doradztwa, technologii i doświadczenia klienta.

    Krok milowy czy kolejny skomplikowany produkt?

    Sukces OKI nie jest jednak przesądzony. Zdaniem ekspertów, o popularności nowego rozwiązania nie zdecydują same przepisy, ale sposób ich wdrożenia przez instytucje finansowe. Przykład PPK, które po ostrożnym starcie przekonały do siebie 4,5 mln osób, pokazuje, że kluczowa jest prostota i automatyzacja.

    – OKI zdecydowanie mają szansę stać się produktem masowym, choć zapewne nie nastąpi to od razu. Warunkiem dla szybkiego rozwoju tego produktu jest stworzenie prostych i intuicyjnych rozwiązań oraz udostępnienie ich w powszechnie wykorzystywanych kanałach dystrybucji – mówi Interii Biznes Małgorzata Rusewicz, prezes Izby Zarządzającej Funduszami i Aktywami (IZFIA).

    Podobnego zdania jest Stowarzyszenie Inwestorów Indywidualnych. Jego przedstawiciel Michał Żuławiński podkreśla, że OKI dadzą realną korzyść podatkową i stanowią pierwszy istotny sposób na uniknięcie podatku Belki bez konieczności oszczędzania na emeryturę. Jednak warunkiem sukcesu jest zrozumienie przez Polaków mechanizmu działania oraz przyjazne wdrożenie przez instytucje finansowe.

    Dla kogo OKI, a dla kogo nie? Ekspert studzi emocje

    Analitycy przestrzegają przed traktowaniem OKI jako rozwiązania uniwersalnego i opłacalnego dla każdego. Tomasz Wyłuda, ekonomista UW, wskazuje na kilka kluczowych czynników, które decydują o opłacalności nowego konta.

    – Generalnie dla mniejszych kwot, do 100 tys. zł, powinno to być opłacalne w niemal każdym przypadku. Natomiast przy większych inwestycjach pojawia się problem – mówi Wyłuda. Jak wyjaśnia, im więcej środków powyżej 100 tys. zł, tym OKI może być mniej opłacalne względem tradycyjnego opodatkowania podatkiem Belki. Kolejnym czynnikiem jest zmienność inwestycji – w przypadku strat na zwykłym rachunku maklerskim można je odliczyć w kolejnym roku, natomiast na OKI podatek trzeba zapłacić. Trzecim aspektem jest oczekiwana stopa zwrotu – im wyższa, tym bardziej opłacalne może być OKI, ale nie jest to regułą.

    Wyzwanie dla banków i domów maklerskich

    Eksperci są zgodni, że największe wyzwanie stoi przed instytucjami finansowymi. – Muszą one w stosunkowo krótkim czasie przełożyć skomplikowane przepisy na produkt, który będzie prosty, atrakcyjny cenowo i łatwy w obsłudze – podkreśla Małgorzata Rusewicz. I dodaje, że klienci potrzebują czasu, by oswoić się z nowiną, ale ostateczny sukces zależy od jakości pierwszych produktów i doświadczeń użytkowników.

    Z kolei Stowarzyszenie Inwestorów Indywidualnych podkreśla rolę edukacji, która w pierwszej fazie powinna być prowadzona przez Ministerstwo Finansów, instytucje finansowe i organizacje pozarządowe. Kluczowym testem dla OKI będzie wiosna 2028 roku, kiedy to pierwsi użytkownicy zapłacą podatek od wartości aktywów. Wszelkie nieporozumienia i niedociągnięcia mogą negatywnie odbić się na wizerunku całego rozwiązania.

    – Jeżeli okaże się, że w praktyce OKI są zbyt skomplikowane, aby przyciągnąć miliony Polaków do inwestowania, to należało będzie znowelizować ustawę – przewiduje Michał Żuławiński, zaznaczając, że wprowadzenie OKI nie przekreśla też przyszłych zmian w samym podatku Belki.

  • Masz taką wiadomość od ZUS lub KAS? Uważaj, to może być pułapka

    Masz taką wiadomość od ZUS lub KAS? Uważaj, to może być pułapka

    Coraz więcej osób otrzymuje podejrzane SMS-y, e-maile i telefony, w których przestępcy podszywają się pod polskie instytucje państwowe. Zakład Ubezpieczeń Społecznych oraz Ministerstwo Finansów wydały w ostatnim czasie ostrzeżenia przed nowymi falami oszustw. Ofiarą może paść zarówno senior, jak i młodsza osoba – wszystko zależy od tego, na ile wiarygodnie przygotowana jest pułapka.

    Przykład z Zielonej Góry

    W połowie czerwca 2026 roku mieszkaniec Zielonej Góry dostał na telefon SMS z linkiem, który miał prowadzić do portalu eZUS. Zamiast kliknąć w odnośnik, mężczyzna udał się do najbliższej placówki ZUS, aby potwierdzić, czy wiadomość jest autentyczna. Jak się okazało, to było oszustwo. Dzięki przezorności nie stracił danych ani pieniędzy.

    Trzy schematy działania oszustów

    Specjaliści z ZUS wskazują, że przestępcy stosują przede wszystkim trzy metody. Pierwsza to SMS z linkiem do fałszywej platformy eZUS. Druga to telefon z prośbą o „potwierdzenie danych”. Trzecia to e-mail, w którym autorzy nakłaniają odbiorcę do szybkiego działania. We wszystkich przypadkach pojawia się presja czasu – oszuści próbują wzbudzić niepokój i sprawić, by ofiara czuła, że zaraz straci pieniądze.

    Sygnały ostrzegawcze

    Eksperci przygotowali listę sytuacji, które powinny wzbudzić czujność. Wśród nich znalazły się: prośba o kliknięcie w link do płatności lub logowania przesłany SMS-em lub e-mailem, żądanie podania numeru karty płatniczej, loginów czy haseł do bankowości, a także oferta dołączenia do „płatnego programu emerytalnego”, który rzekomo podniesie wysokość świadczeń.

    Oszuści często straszą natychmiastową karą finansową za rzekome błędy w składkach. Zdarza się też, że ktoś podający się za urzędnika ZUS pojawia się w domu ofiary i żąda gotówki albo okazania dokumentów. Warto też sprawdzać adres e-mail nadawcy – jeśli pochodzi z zagranicznej domeny, to niemal na pewno próba wyłudzenia. Kolejny schemat to propozycja odpłatnej pomocy lub podpisania pełnomocnictwa do złożenia wniosków, które w rzeczywistości są bezpłatne.

    Fałszywy zwrot podatku od KAS

    Niemal w tym samym czasie Ministerstwo Finansów poinformowało o kolejnej kampanii phishingowej. Resort wydał komunikat, w którym ostrzegł przed fałszywymi e-mailami rozsyłanymi w całej Polsce. Przestępcy podszywają się w nich pod Krajową Administrację Skarbową i informują o rzekomym zwrocie nadpłaconego podatku PIT.

    Według ministerstwa w fałszywej wiadomości pojawia się żądanie potwierdzenia danych, w tym aktualizacji rachunku bankowego w ciągu 48 godzin. Resort wyraźnie podkreślił, że KAS nie wysyła e-maili ani SMS-ów z prośbą o podanie numeru konta bankowego w celu zrealizowania zwrotu nadpłaty podatku dochodowego. Jeśli ktoś otrzyma taką wiadomość, nie powinien klikać w żadne linki ani odpowiadać na nią.

    Skala problemu w liczbach

    Z danych przytoczonych przez CERT Polska wynika, że w raporcie za 2025 rok odnotowano ponad 658 tysięcy zgłoszeń oraz ponad 260 tysięcy unikalnych incydentów przestępczych. Aż 97 procent z nich to oszustwa komputerowe. To pokazuje, jak powszechne stały się ataki tego typu.

    Jak się chronić?

    ZUS przypomina, że jego pracownicy nigdy nie proszą przez telefon o kody, hasła ani szybkie dopłaty. Jeśli ktoś nalega w ten sposób, to powinien wzbudzić natychmiastowy alarm.

    W razie wątpliwości najlepiej skontaktować się bezpośrednio z ZUS lub zgłosić sprawę na policję. Podejrzane SMS-y można przekazywać pod numer 8080. Fałszywe strony internetowe warto zgłaszać do CERT Polska – można to zrobić przez formularz online lub za pomocą aplikacji mObywatel.

  • Węgierski MOL stawia miliard dolarów na gaz z Cypru. Przejmuje udział w gigantycznym złożu

    Węgierski MOL stawia miliard dolarów na gaz z Cypru. Przejmuje udział w gigantycznym złożu

    Węgierski koncern paliwowy MOL właśnie ogłosił przejęcie, które może zmienić układ sił w regionie. Za maksymalnie 720 mln USD grupa kupuje od Shella spółkę BG Cyprus, która posiada 35% nieoperatorskich udziałów w cypryjskim bloku koncesyjnym nr 12. To właśnie tam, na dnie wschodniej części Morza Śródziemnego, spoczywa złoże gazu ziemnego Aphrodite.

    Miliardowa inwestycja w przyszłość wydobycia

    MOL nie ukrywa, że to największa szansa wzrostu dla segmentu poszukiwań i wydobycia (E&P) od czasu nabycia 9,57% udziałów w gigantycznym złożu ACG w Azerbejdżanie w 2019 roku. Transakcja daje MOL dostęp do jednego z najważniejszych projektów energetycznych w Unii Europejskiej, który cechuje się ograniczonym profilem ryzyka.

    Operatorem projektu pozostaje amerykański Chevron, a kolejnym znaczącym udziałowcem jest izraelska spółka NewMed, która posiada 30% udziałów.

    Aphrodite – złoże z ogromnym potencjałem

    Aphrodite zostało odkryte w 2011 roku, a jego potencjał został potwierdzony podczas kolejnych kampanii wiertniczych. Według szacunków, zasoby warunkowe wynoszą około 104 mld m3 gazu (co odpowiada 632 mln baryłek ekwiwalentu ropy naftowej) oraz 8 mln baryłek kondensatu.

    Plan zagospodarowania złoża jest ambitny. Zakłada wykonanie czterech odwiertów oraz budowę niezależnej pływającej instalacji produkcyjnej. Gaz będzie transportowany podmorskim gazociągiem o długości 250 km do egipskiej sieci przesyłu gazu.

    Kluczowe daty i warunki

    Ostateczna decyzja inwestycyjna w sprawie projektu planowana jest na 2027 rok, a rozpoczęcie wydobycia gazu przewidywane jest na 2031 rok.

    Całkowita wartość transakcji dla Grupy MOL wyniesie do 720 mln USD, z zastrzeżeniem korekt przy finalizacji. W cenę wliczone są również płatności warunkowe, uzależnione od osiągnięcia kluczowych etapów realizacji projektu. Finalizacja transakcji planowana jest na początek 2027 roku – pod warunkiem uzyskania wymaganych zgód regulacyjnych i spełnienia pozostałych warunków zamknięcia.

    Strategicznym celem dywersyfikacja

    Dla MOL to krok o znaczeniu wykraczającym poza czysty biznes. Prezes i dyrektor generalny Grupy MOL Zsolt Hernádi podkreślił, że w obliczu obecnych wyzwań geopolitycznych dywersyfikacja działalności oraz rozwój w oparciu o wysokiej jakości aktywa i współpracę z renomowanymi partnerami międzynarodowymi mają kluczowe znaczenie dla utrzymania odporności i konkurencyjności.

    „Podpisanie tej umowy pokazuje, że Grupa MOL nie zwalnia tempa. Podczas gdy w Europie Środkowej intensywnie pracujemy nad utrzymaniem i rozwojem bezpieczeństwa dostaw, w południowej części kontynentu rozpoczynamy realizację jednego z najważniejszych projektów w historii naszego segmentu E&P” – powiedział Hernádi.

    Dodał również, że od czasu nabycia udziałów w złożu ACG w Azerbejdżanie jest to najbardziej perspektywiczna szansa rozwoju dla segmentu E&P i wyraził przekonanie, że to przedsięwzięcie odegra kluczową rolę w kształtowaniu przyszłych kierunków działalności grupy.

    Notowania i dywidenda wciąż przyciągają inwestorów

    MOL od lat jest jedną z najbardziej rozpoznawalnych spółek dywidendowych w Europie Środkowo-Wschodniej. Za rok 2025 akcjonariusze zatwierdzili wypłatę 300 HUF na akcję, co przy obecnych poziomach kursowych przekłada się na stopę dywidendy około 7%. Średnia stopa dywidendy z ostatnich pięciu lat wynosi około 9%, co potwierdza, że spółka konsekwentnie stawia na dzielenie się zyskami z akcjonariuszami.

    W pierwszym kwartale 2026 roku MOL wypracował zysk netto przypisany akcjonariuszom jednostki dominującej na poziomie 122 mln USD, przy skonsolidowanej sprzedaży w wysokości 6 136 mln USD. Mimo że wyniki były słabsze niż przed rokiem, zarząd utrzymał założenia finansowe na cały rok, podkreślając odporność modelu biznesowego grupy.

    Notowana na warszawskiej giełdzie grupa MOL, która po przejęciu polskiej sieci Grupy Lotos posiadała 459 stacji paliw na koniec 2025 roku, konsekwentnie realizuje strategię wzrostu. Decyzja o wejściu w projekt Aphrodite to wyraźny sygnał, że koncern myśli o bezpieczeństwie energetycznym regionu w dłuższej perspektywie.

  • Budowlany boom tylko na papierze? Deweloperzy gromadzą pozwolenia, ale budowy stoją w miejscu

    Budowlany boom tylko na papierze? Deweloperzy gromadzą pozwolenia, ale budowy stoją w miejscu

    Polski rynek mieszkaniowy przeżywa rozdwojenie jaźni. Z jednej strony w pierwszym półroczu 2026 roku deweloperzy uzyskali blisko 96 tysięcy pozwoleń na budowę — o 25,4% więcej niż rok wcześniej. Z drugiej jednak faktycznie rozpoczęło się tylko 69,6 tys. lokali, czyli zaledwie o 1,9% więcej niż w analogicznym okresie 2025 roku. To rodzi pytanie: czy branża przygotowuje się do hossy, czy raczej gra na zwłokę?

    Rekordowa różnica

    Dystans między liczbą pozwoleń a faktycznie rozpoczętymi budowami sięgnął w pierwszej połowie roku ponad 26 tysięcy mieszkań – to aż trzykrotnie więcej niż przed rokiem. Zdaniem analityków z portalu RynekPierwotny.pl taki wynik pokazuje, że deweloperzy przygotowują projekty na przyszłość, ale wciąż bardzo ostrożnie angażują kapitał.

    „Na razie nie mamy jednak do czynienia z nowym boomem, lecz z boomem przygotowawczym, widocznym głównie w dokumentacji i bankach ziemi” – podkreśla Jarosław Jędrzyński, ekspert RynekPierwotny.pl. Uzbrojeni w pozwolenia deweloperzy czekają na lepszy moment rynkowy, by ruszyć z inwestycjami.

    Czerwiec uratował statystyki

    Na pierwszy rzut oka całkiem nieźle prezentują się dane o mieszkaniach oddanych do użytku. W ciągu pierwszych sześciu miesięcy przekazano klientom 57,4 tys. lokali deweloperskich – to o 0,7% więcej niż rok wcześniej. Ten minimalny wzrost to jednak zasługa bardzo mocnego czerwca, w którym ukończono 11,7 tys. mieszkań, czyli o 15% więcej niż w czerwcu 2025 roku.

    Eksperci zwracają jednak uwagę, że statystyki mieszkań oddanych są mocno opóźnione. Odzwierciedlają decyzje podejmowane dwa, a nawet trzy lata wcześniej, kiedy rynek hamował po boomie i skoku stóp procentowych.

    Co powstrzymuje deweloperów?

    Kluczowym hamulcem dla nowych inwestycji jest wciąż bardzo wysoki poziom oferty. Według wstępnych danych BIG DATA RynekPierwotny.pl pod koniec czerwca w siedmiu największych metropoliach w sprzedaży pozostawało łącznie ponad 78 tysięcy lokali. Nawet gdy sprzedaż przewyższa nową podaż, oferta nie kurczy się znacząco – częściowo dlatego, że część mieszkań wraca do puli po rezygnacji kupujących.

    Każda nowa budowa oznacza zamrożenie kapitału, koszty finansowania i ryzyko wejścia na rynek w gorszym momencie popytowym. Dlatego firmy wybierają najbardziej perspektywiczne projekty, a resztę odkładają na później.

    Nastroje się poprawiają

    Lipcowy raport Tabelaofert wyraźnie pokazuje, że nastroje w branży uległy poprawie. O ile w czerwcu spadku sprzedaży spodziewało się 26,8% firm, o tyle w lipcu było to już tylko 8,6%. Udział firm oczekujących wzrostu sprzedaży zwiększył się z 18,2% do 34,4%.

    Nadal jednak największa grupa – 55,3% deweloperów – zakłada stabilizację na zbliżonym poziomie. Jak wskazano w raporcie, odbicie indeksu nie oznacza powrotu do poziomów największego optymizmu z drugiej połowy 2025 roku.

    Kupujący dyktują warunki

    Szeroka oferta i rosnąca liczba gotowych mieszkań zmieniają pozycję klientów. „Dziś kupujący są w bardzo komfortowej sytuacji. Oferta jest wyjątkowo szeroka, a coraz więcej mieszkań jest już gotowych, więc klient nie musi kupować wyłącznie rzutu czy wizualizacji. Może wejść do lokalu, zobaczyć jego układ i porównać go z konkurencyjnymi projektami” – mówi Ewa Palus, główny analityk Tabelaofert.

    W lipcu Indeks Zmiany Cen Mieszkań spadł do poziomu 0,00, co oznacza równowagę między firmami spodziewającymi się podwyżek (10,7%) i obniżek (10,2%). Zdecydowana większość (77,9%) przewiduje utrzymanie obecnych cenników. Rynek cenowy jest więc podzielony – w niektórych projektach pojawi się przestrzeń do podwyżek, w innych konieczne będą rabaty.

    Co dalej?

    Jeśli popyt będzie rósł, zgromadzony zapas pozwoleń może stosunkowo szybko przełożyć się na więcej budów, których efekty bylibyśmy w stanie zobaczyć w latach 2027–2028. Najbliższe miesiące pokażą, czy rekordowa różnica między pozwoleniami a rozpoczęciami zacznie się zmniejszać. Dopiero trwały wzrost nowych inwestycji potwierdziłby, że poprawa nastrojów to nie tylko kwestia papierów, ale realna aktywność budowlana.

  • Ministra: żadnego podwyższania wieku emerytalnego. Ekonomista: potrzebna elastyczność, nie przymus

    Ministra: żadnego podwyższania wieku emerytalnego. Ekonomista: potrzebna elastyczność, nie przymus

    Minister rodziny, pracy i polityki społecznej Agnieszka Dziemianowicz-Bąk stanowczo odrzuciła propozycję uzależnienia wieku emerytalnego od liczby dzieci. Pomysł, który przedstawiła minister funduszy i polityki regionalnej Katarzyna Pełczyńska-Nałęcz z Polski 2050, zakładał, że kobiety bezdzietne przechodziłyby na emeryturę w wieku 65 lat, tak jak mężczyźni. Polityczka argumentowała to pogłębiającym się kryzysem demograficznym.

    W TVN24 szefowa resortu pracy zapewniła, że nie ma mowy o jakimkolwiek podwyższaniu wieku emerytalnego. „Nie będzie żadnego podwyższania wieku emerytalnego ani kobietom, ani mężczyznom. Nie będzie żadnego liczenia dzieci i karania kobiet czy mężczyzn za to, że ich nie mają” – powiedziała. Dodała, że dopóki za politykę społeczną odpowiada Lewica, nie będzie zgody na takie rozwiązanie.

    Ministra zaznaczyła jednak, że jest gotowa rozmawiać o zrównaniu wieku emerytalnego kobiet i mężczyzn, ale wyłącznie przez obniżenie wieku dla mężczyzn, a nie wydłużenie aktywności zawodowej kobiet. Przypomniała też, że Lewica od lat postuluje wprowadzenie emerytur stażowych, które pozwalałyby kończyć pracę po osiągnięciu odpowiedniego stażu ubezpieczeniowego, niezależnie od wieku.

    Dziemianowicz-Bąk skrytykowała również sposób przedstawienia propozycji przez Pełczyńską-Nałęcz. Jak stwierdziła, pomysł wywołał niepotrzebny niepokój wśród kobiet. „Podczas spotkań słyszę pytania od przerażonych kobiet, które obawiają się, że rząd zamierza podnieść im wiek emerytalny. Tak się nie stanie” – zapewniła.

    Debata o przyszłości systemu

    Propozycja ta wpisuje się w szerszą dyskusję o przyszłości polskiego systemu emerytalnego. Głos w tej sprawie zabrał Kamil Sobolewski, główny ekonomista Pracodawców RP. Jego zdaniem argumenty za podwyższeniem wieku emerytalnego są znane ekspertom, ale problemem jest społeczny opór i doświadczenie poprzedniej reformy, która została cofnięta po zmianie władzy.

    Sobolewski zwraca uwagę, że Polska ma różny wiek emerytalny dla kobiet i mężczyzn i nie przyjęła rozwiązania przewidującego stopniowe zrównanie tych granic. Ekonomista uważa, że gdyby zmiany miały nastąpić, powinny objąć przede wszystkim osoby młode, przed 35. rokiem życia, które mają czas na dostosowanie się do nowych zasad.

    „Gdybym miał zmieniać ten system, objąłbym reformą osoby przed 35. rokiem życia. Ich tolerancja na taką zmianę byłaby prawdopodobnie znacznie większa, ponieważ emerytura jest dla nich jeszcze odległa” – mówi.

    Zamiast przymusu – elastyczność

    Zdaniem ekonomisty samo podniesienie wieku emerytalnego nie rozwiąże problemów systemu. Kluczowe jest stworzenie warunków, w których dłuższa praca będzie możliwa i opłacalna. Wskazuje m.in. na konieczność umożliwienia płynnego łączenia pobierania emerytury z dalszą pracą, bez wymogu rozwiązywania umowy. Dziś, żeby rozpocząć pobieranie świadczenia, trzeba najpierw przestać pracować, co dla wielu osób stanowi realną barierę.

    Sobolewski proponuje też większą elastyczność – pracę na część etatu dla seniorów, możliwość zmiany zawodu czy przejścia do lżejszych zadań. „Człowiek, który zakończył zasadniczą część kariery i ma 67 lat, często nadal pozostaje sprawny, ma potrzeby finansowe i chce czuć się potrzebny. Mógłby więc pracować dwa razy w tygodniu po sześć godzin” – argumentuje.

    Wśród propozycji ekonomisty pojawia się też zmiana podejścia do osób wykonujących ciężką pracę fizyczną. Jego zdaniem murarz po 60. roku życia nie musi dźwigać na budowie, może zostać nauczycielem zawodu i przekazywać wiedzę kolejnym pracownikom, zwłaszcza że brakuje szkół kształcących nowych murarzy.

    Zaufanie do systemu

    Ekonomista podkreśla także, że konieczne jest odbudowanie zaufania do systemu, czyli wyraźny związek między składkami a przyszłym świadczeniem. Jego zdaniem kolejne wyjątki, takie jak renta wdowia, osłabiają tę zależność. „Podatki i składka zdrowotna są postrzegane jako pieniądze trafiające do wspólnego systemu. Składka emerytalna powinna być natomiast rozumiana jako kapitał, od którego zależy indywidualna emerytura” – mówi.

    Sondaże mówią co innego

    Przy okazji dyskusji przypomniano wyniki sondażu IBRiS dla „Rzeczpospolitej”. Wynika z niego, że ponad połowa Polaków opowiada się za zrównaniem wieku emerytalnego kobiet i mężczyzn, ale najczęściej wskazywanym rozwiązaniem jest ustalenie wspólnego wieku na poziomie 60 lat, a nie jego podwyższenie do 65.

    Na razie jednak ministerstwo pracy nie planuje żadnych zmian. Dziemianowicz-Bąk zapewniła, że dopóki Lewica odpowiada za politykę społeczną, nie będzie zgody na podniesienie wieku emerytalnego. Zapowiedziała natomiast kontynuację prac nad emeryturami stażowymi, które mają umożliwić przechodzenie na świadczenie po osiągnięciu odpowiedniego stażu ubezpieczeniowego, niezależnie od wieku.

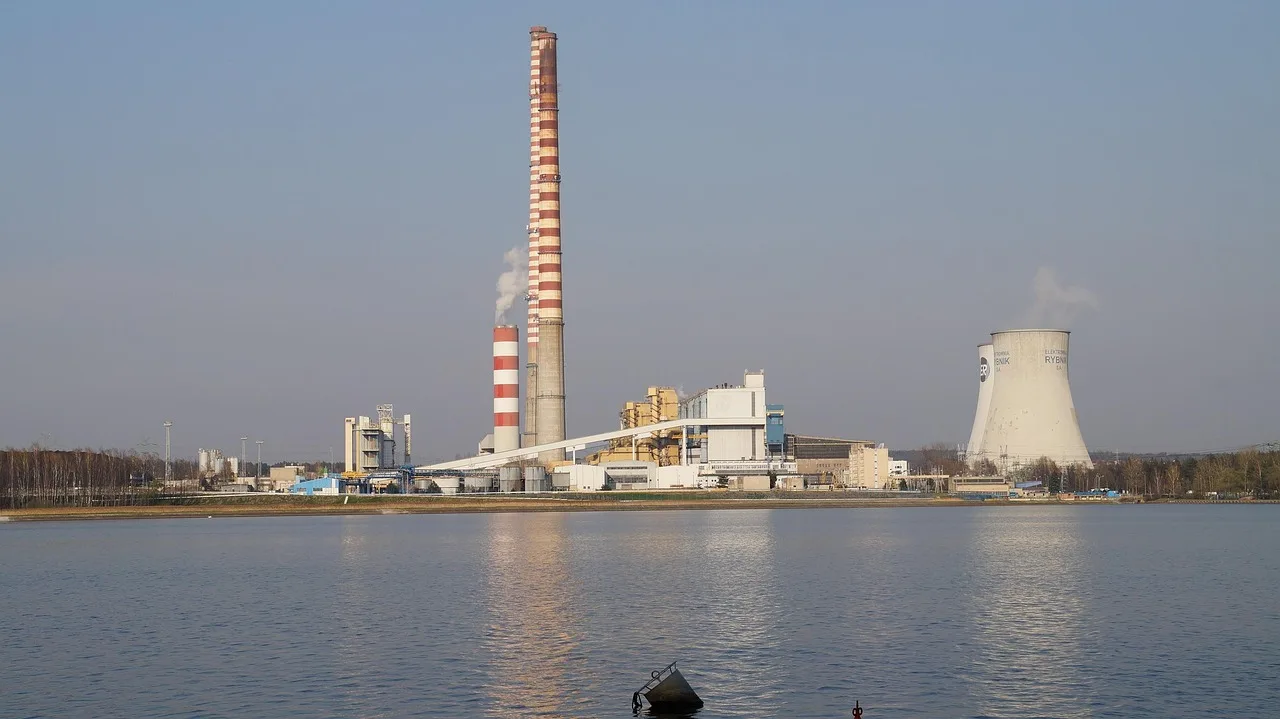
  • Rybnik przedłuża żywotność węgla – gigantyczne inwestycje gazowe w tle

    Rybnik przedłuża żywotność węgla – gigantyczne inwestycje gazowe w tle

    Zarząd i rada nadzorcza PGE Górnictwo i Energetyka Konwencjonalna (PGE GiEK) podjęły decyzję o kolejnym wydłużeniu pracy najstarszych bloków węglowych w Elektrowni Rybnik. To nie koniec węgla w tym miejscu – ale jego miejsce stopniowo zajmą nowe, gazowe jednostki za miliardy złotych.

    Nowy harmonogram wygaszania

    Elektrownia Rybnik dysponuje czterema blokami węglowymi nr 5-8 o łącznej mocy około 900 MW. To jedne z najstarszych tego typu jednostek w kraju. Pierwotnie, jeszcze w 2020 roku, poprzedni zarząd PGE GiEK planował ich wycofanie z końcem 2023 roku. Termin ten był potem przesuwany – najpierw na koniec 2025, potem na 2027. Teraz zapadła decyzja o wydłużeniu pracy poszczególnych bloków względem wcześniejszych ustaleń z grudnia 2024 roku.

    Zgodnie z nowym harmonogramem:

    • Blok nr 5 zakończy pracę w II połowie 2026 roku.
    • Blok nr 8 zostanie wyłączony w 2027 roku.
    • Bloki nr 6 i 7 będą pracować do I połowy 2028 roku.

    Firma podkreśla, że przyjęty harmonogram odzwierciedla obecne uwarunkowania rynkowe i systemowe, a nadrzędnym kryterium każdej decyzji pozostaje bezpieczeństwo dostaw energii i ciepła.

    „Zakończenie pracy przez dwa pierwsze bloki nie będzie miało większego wpływu na ilość energii wytwarzanej przez elektrownię” – informuje spółka. Według PGE GiEK zapotrzebowanie na węgiel spadnie o około kilka procent, co wynika głównie ze zmieniającej się roli węgla w miksie energetycznym Polski. Jednocześnie bloki będą mogły uzyskać wsparcie z Rynku Mocy do 2028 roku.

    Do 31 marca 2029 roku elektrownia będzie nadal zaopatrywać w ciepło odbiorców zewnętrznych. Dzięki rozłożeniu terminów Rybnik zachowa ciągłość dostaw energii i ciepła przez cały okres zmiany technologicznej.

    Gazowa transformacja za miliardy

    Miejsce wygaszanych bloków węglowych zajmą nowe moce wytwórcze. Grupa PGE inwestuje w Rybniku ponad 6 mld zł. Najważniejszym elementem programu inwestycyjnego jest budowany blok gazowo-parowy PGE Nowy Rybnik o mocy około 882 MW. Jego uruchomienie zaplanowano na pierwsze półrocze 2027 roku. Kontrakt na ten blok, o wartości około 4 mld zł netto, został zamówiony w 2023 roku. Nowa jednostka zastąpi wyłączone już wcześniej bloki węglowe nr 1-4, które pracowały od lat 1973-1974.

    W tym roku PGE podpisała również umowę na budowę kolejnej jednostki gazowej – bloku szczytowego (tzw. peakera) o mocy około 600 MW w technologii turbin gazowych OCGT. Wykonawcami są Polimex Mostostal oraz Siemens Energy, a łączna wartość obu kontraktów na peakery w Rybniku i Gryfinie (Dolna Odra), razem z serwisem, to około 6 mld zł. Prace budowlane w Rybniku właśnie się rozpoczynają, a produkcja energii ma ruszyć w styczniu 2030 roku.

    Nowe jednostki gazowe uzyskały już wieloletnie kontrakty mocowe. Blok nowej elektrowni w grudniu 2022 roku dostał 17-letni kontrakt w aukcji głównej rynku mocy, który zacznie obowiązywać od 2027 roku. Źródła podają nieco inne wartości jego mocy – jeden raport mówi o 882 MW, inny o 883 MW – ale różnica jest marginalna. Peaker 600 MW uzyskał 15-letni kontrakt w aukcji w grudniu 2025 roku.

    Bezpieczeństwo dostaw i pracownicy

    Wydłużenie pracy bloków i ich stopniowe wygaszanie to odpowiedź na potrzeby Krajowego Systemu Elektroenergetycznego – chodzi o zapewnienie stabilności, dopóki nowe źródła nie zaczną działać. PGE GiEK podkreśla, że bierze pod uwagę odpowiedzialność wobec pracowników i lokalnej społeczności.

    Dzięki inwestycjom gazowym załoga Elektrowni Rybnik ma szanse na dalsze zatrudnienie. Nowy blok gazowo-parowy ma być obsługiwany przez osoby rekrutowane spośród obecnej kadry. Podobny priorytet będą mieli oni przy obsłudze peakera i innych projektów PGE w regionie. Pracownicy, którzy nie chcą pozostać w firmie, mogą skorzystać ze świadczeń przewidzianych w ustawie o osłonach socjalnych dla sektora elektroenergetycznego i górnictwa węgla brunatnego (urlopy energetyczne) oraz z odpowiednich programów osłonowych. Zarząd PGE GiEK zadeklarował plan zawarcia porozumienia ze stroną związkową, które ureguluje aspekty społeczne.

    Po zakończeniu produkcji ciepła przez instalacje Elektrowni Rybnik, produkcję przejmie spółka Orlen Termika Silesia, co zapewni ciągłość dostaw dla obecnych odbiorców.

  • TAURON z 384 mln zł na ładowarki. To nie jedyna taka dotacja

    TAURON z 384 mln zł na ładowarki. To nie jedyna taka dotacja

    TAURON Dystrybucja, spółka zależna TAURON Polska Energia, zawarł trzy umowy o dofinansowanie z Narodowym Funduszem Ochrony Środowiska i Gospodarki Wodnej. Środki pochodzą z Funduszu Modernizacyjnego i są przeznaczone na budowę lub rozbudowę sieci elektroenergetycznych dla ogólnodostępnych stacji ładowania dużych mocy. Łączna wartość dotacji wynosi około 384 mln zł, a wsparcie pokryje do 100% kosztów kwalifikowanych.

    W ramach trzech projektów powstanie 53 miejsca dostarczania energii o łącznej mocy przyłączeniowej 177 MW. Stacje zlokalizowane będą w wybranych miejscach na terenie pięciu województw: śląskiego, dolnośląskiego, małopolskiego, opolskiego i podkarpackiego. Umowy podpisano 27 lipca 2026 roku, a raport w tej sprawie sygnowali wiceprezesi TAURON Polska Energia – Krzysztof Surma (ds. finansów) i Krzysztof Zawadzki (ds. handlu). Projekty realizowane są w ramach programu priorytetowego „Budowa/rozbudowa sieci elektroenergetycznych na potrzeby ogólnodostępnych stacji ładowania dużych mocy”.

    Równoległe inwestycje Energi

    Tego samego dnia podobną umowę z NFOŚiGW podpisała Energa-Operator. Dotacja opiewa na ponad 338 mln zł i dotyczy projektu „Rozwój infrastruktury elektroenergetycznej Energa-Operator na potrzeby budowy stacji ładowania dużych mocy”. W jego ramach powstanie co najmniej 153 MW nowego potencjału przyłączeniowego dla kilkuset punktów ładowania o dużej mocy. Całkowity koszt projektu oszacowano na 338 mln 704 tys. zł netto, a dofinansowanie może również sięgnąć 100% kosztów kwalifikowanych. Inwestycje obejmą 28 zadań, głównie modernizację istniejących stacji wysokiego napięcia oraz budowę nowych, w ośmiu województwach: mazowieckim, pomorskim, warmińsko-mazurskim, zachodniopomorskim, łódzkim, wielkopolskim, kujawsko-pomorskim i dolnośląskim.

    Projekt Energa-Operator zakłada utworzenie 51 stref ładowania, do których doprowadzone zostanie zasilanie. Po 10 stref powstanie przy autostradach A1 i A2, 3 przy trasie S6, 17 przy S7 oraz 5 przy S8. Dodatkowe strefy zlokalizowane będą w pobliżu baz logistycznych.

    Marcin Biniaś, wiceprezes ds. finansowych Energa-Operator, skomentował:

    Pozyskana dotacja doskonale wpisuje się w naszą strategię dywersyfikacji źródeł finansowania inwestycji i pozwala nam realizować je bez angażowania środków taryfowych. Konsekwentnie rozwijamy model finansowania inwestycji infrastrukturalnych z wykorzystaniem środków pozataryfowych, co zwiększa naszą zdolność do realizacji dużych projektów i przyspiesza transformację energetyczną. Planowane inwestycje stworzą warunki do rozwoju wielostanowiskowych stref ładowania dużej mocy, m.in. wzdłuż autostrad A1 i A2 oraz dróg ekspresowych S6, S7 i S8.

    Stan elektromobilności w Polsce

    Według danych na koniec czerwca 2026 roku po polskich drogach jeździło niecałe 155 tys. samochodów elektrycznych. Do dyspozycji kierowców było 13,2 tys. stacji ładowania, z czego 6,5 tys. to urządzenia prądu stałego (DC). Oba projekty – TAURON i Energa-Operator – znacząco zwiększą dostępność szybkiego ładowania, zwłaszcza wzdłuż głównych szlaków komunikacyjnych.

    Dotychczasowe realizacje

    Energa-Operator ma już za sobą ukończenie jednego projektu dla elektromobilności w Wielkopolsce i na Kujawach. Obecnie prowadzi dwa kolejne. Nowy projekt, z dotacją 338 mln zł, będzie czwartym i najbardziej rozległym. TAURON z kolei, dzięki trzem umowom, wybuduje 53 punkty zasilania o łącznej mocy 177 MW. Obie spółki stawiają na rozwój sieci bez obciążania taryf, co – jak podkreśla Energa-Operator – przyspiesza transformację energetyczną.

  • Ucieczka z AI do dywidend. Amerykański gigant wież komórkowych z nowymi prognozami

    Ucieczka z AI do dywidend. Amerykański gigant wież komórkowych z nowymi prognozami

    Gdy kapitał ucieka z gorącego sektora sztucznej inteligencji, na parkietach znów robi się defensywnie. W centrum uwagi znalazł się American Tower – gigant infrastruktury telekomunikacyjnej, który po świetnych wynikach kwartalnych podniósł całoroczne prognozy. Kurs wystrzelił w górę, a inwestorzy zaczęli na nowo doceniać stabilne dywidendy.

    Wyniki, które zmieniły nastawienie

    American Tower opublikował raport kwartalny, który wyraźnie przebił oczekiwania analityków. Spółka nie tylko pochwaliła się lepszymi od zakładanych rezultatami, ale także zdecydowała podnieść prognozy na cały rok. To sygnał, że fundamenty biznesu pozostają solidne, a zarząd widzi przestrzeń do dalszego wzrostu.

    Reakcja rynku była natychmiastowa – akcje zanotowały jeden z najmocniejszych jednodniowych wzrostów od dłuższego czasu. Popyt na infrastrukturę – w tym także na centra danych – wciąż napędza wyniki American Tower. Wcześniej wyceny spółki ciążyły rosnące rentowności obligacji oraz obawy, że rozwój internetu satelitarnego może zagrozić tradycyjnym operatorom i właścicielom wież. Wyniki pokazały jednak, że obawy były przesadzone. Dywidenda American Tower sięga 4,3%, co w obecnym otoczeniu rynkowym przyciąga szukających bezpieczeństwa inwestorów. Spółka jako REIT jest zobowiązana do wypłacania większości zysków w formie dywidendy, co dodatkowo zachęca zwolenników regularnego dochodu.

    Przelew kapitału: z technologii do defensywy

    Zmiana nastrojów na Wall Street działa na korzyść American Tower. Po miesiącach euforii wokół sztucznej inteligencji i półprzewodników, sektor technologiczny znalazł się pod silną presją. Akcje takich firm jak AMD, Micron czy Corning zostały objęte falą wyprzedaży. W przypadku Corning spadek kursu sięgnął ponad 20% w ciągu jednej sesji – głównie z powodu ostrożniejszych prognoz na kolejny kwartał, które rynek odebrał jako sygnał spowolnienia.

    W efekcie kapitał zaczyna płynąć w kierunku bardziej przewidywalnych spółek defensywnych. Oprócz American Tower inwestorzy ponownie zwrócili uwagę na Coca-Colę i Sherwin-Williams. Stabilne przepływy pieniężne, regularna dywidenda i silna pozycja rynkowa stają się w obecnym otoczeniu towarem na wagę złota.

    Corning: przecena mimo solidnych fundamentów

    Choć głównym bohaterem jest American Tower, obraz rynku uzupełnia historia Corning. Znany przede wszystkim z produkcji szkła Gorilla Glass, Corning zyskał nową tożsamość jako kluczowy dostawca dla infrastruktury AI. W segmencie Optical Communications sprzedaż wzrosła o 32% rok do roku, przekraczając 2 mld dolarów. Przychody podstawowe całej grupy zwiększyły się o 17% r/r do 4,74 mld dolarów, a zysk na akcję o 30% do 0,78 dolara. Rozwiązania dla sieci przedsiębiorstw urosły aż o 65%. Tempo wzrostu segmentu AI spowolniło jednak z 36% do 32%, co zaniepokoiło inwestorów. Dodatkowo prognoza sprzedaży na bieżący kwartał w przedziale 4,9–5 mld dolarów okazała się nieco niższa od oczekiwań rynku, co wywołało gwałtowną wyprzedaż.

    Mimo to Corning podpisał wielomiliardowe kontrakty z Nvidią i Amazonem, dotyczące rozbudowy produkcji rozwiązań światłowodowych dla centrów danych i infrastruktury AI w Stanach Zjednoczonych. W segmencie Solar sprzedaż wzrosła o 90% po zakończeniu modernizacji zakładu produkującego wafle krzemowe. Firma realizuje strategię Springboard, która zakłada stopniowe zwiększanie rocznych przychodów. Celem jest 20 mld dolarów w 2026 roku, 30 mld w 2028 i 40 mld w 2030. Rozbudowa obejmuje nowe zakłady i tysiące miejsc pracy.

    Większość analityków pozostaje pozytywnie nastawiona do akcji Corning. Średni cel cenowy z Wall Street sugeruje potencjał wzrostu sięgający blisko 40% wobec obecnych poziomów. Następne wyniki finansowe zostaną opublikowane pod koniec października. Rynek spodziewa się dalszej poprawy zysku na akcję do około 0,87 dolara, a sama spółka przewiduje wzrost sprzedaży o około 16% rok do roku oraz dalszą poprawę rentowności. W opinii ekspertów Corning wciąż pozostaje kluczowym ogniwem w łańcuchu dostaw dla centrów danych i infrastruktury AI.

    Dywidendy wracają do łask?

    Obecna sytuacja na rynkach pokazuje wyraźny zwrot w preferencjach inwestorów. Po okresie pogoń za wzrostem w sektorze AI, coraz większą wartość zyskują spółki oferujące stabilność i przewidywalność. American Tower łączy w sobie atrakcyjną wycenę, bezpieczną dywidendę na poziomie 4,3% i perspektywy dalszego wzrostu wynikające z rozwoju infrastruktury cyfrowej. Spółka podniosła całoroczne prognozy finansowe, potwierdzając dobrą kondycję biznesu w ocenie zarządu.