Blog

  • Giełdy tracą monopol. Czy czeka je los poczty?

    Giełdy tracą monopol. Czy czeka je los poczty?

    To może zabrzmieć dziwnie po latach hossy na polskim rynku, ale giełdy mogą mieć przed sobą trudne czasy. Publicysta „Parkietu” przekonuje, że rynek regulowany „staje się coraz węższą niszą, a w niedalekiej przyszłości może się okazać wręcz zagrożony wyginięciem”. Jego felietony opisują, jak naturalny monopol giełd rozpadł się pod wpływem technologii i konkurencji.

    Skąd się wziął monopol giełd?

    Przez prawie całą historię giełdy miały monopol na wyznaczanie cen papierów wartościowych. Wynikało to głównie z natury rzeczy: oferowały najlepsze warunki obrotu, dlatego to na nich koncentrowała się płynność. Najbardziej obiektywna cena i największa głębia rynku sprawiały, że transakcja poza giełdą była zwykle niekorzystna dla jednej ze stron.

    Czasem giełdowy monopol dodatkowo wspierały regulacje. Wymóg korzystania z rynku regulowanego miał zapewnić większą płynność i przejrzystość. Przez długi czas wysokie zyski na rynkach finansowych sprawiały, że nikt nie kwestionował tej pozycji. Jednak rozwój technologii i coraz bardziej wnikliwe analizy kosztów uruchomiły proces powolnej marginalizacji giełd. Autor nazywa obecny stan krytycznym.

    Monopolista jak firma produkująca dyskietki

    Autor porównuje sytuację giełd do losu poczty. Logika podpowiadałaby, że skoro kurierzy i e-commerce rosną, to doświadczony operator logistyczny powinien na tym zyskać najwięcej. W praktyce poczta nie jest pierwszym wyborem przy zamawianiu przesyłek i – jak ocenia publicysta – funkcjonuje głównie dzięki ochronie regulacyjnej, a w otwartej konkurencji nie przetrwałaby.

    Podobny mechanizm widać na przykładzie producenta dyskietek. Gdyby taki producent miał monopol, najpewniej nie zauważyłby przejścia na nowsze nośniki, dopóki nie zostałoby za późno. Chroniony monopolista nie otrzymuje sygnałów zwrotnych z rynku. Giełdy – jak czytamy – były chronione naturalnym i prawnym monopolem, więc nie dostrzegły, że technologia umożliwia zawieranie transakcji poza nimi w atrakcyjniejszy sposób.

    Publicysta zwraca też uwagę, że giełdy są dużo mniejsze, niż mogłoby się wydawać. Na polskim rynku giełda jest warta 35 razy mniej niż jeden bank – ten największy. Tak małe firmy nie były w stanie wygrać konkurencji ani lobbingu z największymi instytucjami finansowymi.

    NASDAQ i koniec pośredników

    Pierwszym kamyczkiem lawiny było powstanie w 1971 r. elektronicznej platformy NASDAQ. Zorganizowali ją brokerzy, którzy uznali, że sami mogą stworzyć rynek obrotu. Co istotne, w systemie elektronicznym ich pośrednictwo stało się zbędne: dostęp ograniczają parametry informatyczne, system na bieżąco sprawdza, czy inwestor ma środki i walory, a każdy potrafi wpisać zlecenie. Wcześniej, w systemie open outcry, rola pośredników była uzasadniona choćby tym, że nie wszyscy chcieli zmieścić się w sali notowań i nie każdy znał system gestów.

    Brokerzy mieli świadomość własnej zbędności. Skoro nie mogli wyeliminować samych siebie, wybrali inny cel: eliminację giełd. Na przełomie wieków wiele rynków przeszło demutualizację. Giełdy zmieniły strukturę członkowską na zwykłe spółki, często notowane u siebie. Instytucje finansowe sprzedały swoje udziały, pozbyły się konfliktu interesów i zaczęły otwarcie konkurować z parkietami.

    Alternatywne platformy i „wewnętrzniacy”

    Kolejnym krokiem były zmiany regulacji. Umożliwiły powstanie alternatywnych platform obrotu, a potem systematic internalisers (SI), czyli systemów wewnętrznych dużych instytucji. SI przejmują zlecenia, które teoretycznie powinny trafić na giełdę. W przypadku dużych banków część zleceń wzajemnie się kompensuje, więc realizacja po cenie giełdowej we własnym systemie jest szybsza i tańsza niż przekazanie na parkiet. Ta logika, zdaniem publicysty, łatwo przekonała regulatorów do demonopolizacji obrotu.

    Polska na tle Europy

    Dokument unijnego nadzoru ESMA „Call for Evidence on the market structure of European equity markets” pokazuje, jak mocno rynek się rozpadł. W Polsce około 74 proc. obrotu akcjami wciąż trafia na warszawską giełdę. W większości przypadków udział rynku regulowanego spadł poniżej 33 proc.; dotyczy to 15 krajów.

    Dlaczego poza giełdami jest taniej? Publicysta wskazuje cztery powody. Po pierwsze, giełdy przez lata miały monopol i nie wykształciły mechanizmu walki konkurencyjnej. Po drugie, ponoszą większe koszty – nie tylko regulacyjne, ale też związane z pozyskiwaniem i nadzorowaniem emitentów. Po trzecie, platformy niegiełdowe wybierają tylko papiery o dużym obrocie, które przynoszą największy zarobek. Po czwarte, przepisy wymagają pośrednictwa, ale nie wymagają zawierania transakcji na giełdzie; SI mogą działać w jednym ogniwie, a giełdy muszą mieć dwa.

    Co dalej z giełdami?

    Publicysta wskazuje, że to właśnie szeroko pojęte koszty transakcji decydują o przewadze platform niegiełdowych. Jego ocena jest surowa: konkurencja jest nieuczciwa, a wymogi stawiane giełdom i rywalom tak rozbieżne, że trudno wskazać analogiczną sytuację w gospodarce. Bez wsparcia regulacyjnego tradycyjne giełdy nie przetrwają. W kolejnych tygodniach autor ma wyjaśnić, jakie formy wsparcia są możliwe i czy w ogóle mają sens.

  • KGHM wraca nad 300 zł. Srebro ciągnie wyniki w górę, ale molibden rozczarowuje

    KGHM wraca nad 300 zł. Srebro ciągnie wyniki w górę, ale molibden rozczarowuje

    KGHM zanotował udany czerwiec. Kurs miedziowego giganta powrócił powyżej psychologicznej bariery 300 zł, a za wzrostem stoją przede wszystkim solidne wyniki sprzedażowe – szczególnie w segmencie srebra. Spółka opublikowała wstępne dane produkcyjne, które rynek przyjął z optymizmem, choć nie brakuje w nich słabszych punktów.

    Miedź stabilna, srebro błyszczy

    Z danych wynika, że w czerwcu produkcja miedzi płatnej w grupie wzrosła o 3% rdr i sięgnęła 59,3 tys. ton. Sprzedaż miedzi również poszła w górę, choć skromniej – o 1%, osiągając poziom 63,6 tys. ton. Za ten wzrost odpowiadał głównie krajowy segment wydobywczy oraz chilijska kopalnia Sierra Gorda, podczas gdy spadek odnotowano w KGHM International.

    Prawdziwym motorem napędowym okazało się jednak srebro. Sprzedaż tego kruszcu podskoczyła o 18% rdr – do 140,7 tony. To aż o 21,6 tony więcej niż rok wcześniej. Produkcja srebra płatnego również wzrosła – o 13%, do 125,5 tony. Wyższą sprzedaż srebra wykazały KGHM Polska Miedź oraz Sierra Gorda.

    TPM i molibden – dwa oblicza

    W przypadku metali szlachetnych z grupy TPM sprzedaż wzrosła aż o 36% rdr – do 21,8 tys. uncji trojańskich. Produkcja poszła jednak w przeciwnym kierunku, spadając o 9% (12,2 tys. uncji), co spółka tłumaczy słabszymi wynikami aktywów zagranicznych.

    Bardzo wyraźny rozjazd między sprzedażą a wydobyciem widoczny był w segmencie molibdenu. Sprzedaż wyniosła 0,4 mln funtów, co oznacza wzrost o jedną trzecią w porównaniu z czerwcem 2025 r., głównie za sprawą Sierra Gorda. Produkcja natomiast runęła o 80% – do zaledwie 0,1 mln funtów.

    Reakcja rynku i strategiczne plany

    Akcje KGHM zyskiwały w środę 2,63%, osiągając kurs 314,5 zł. Tym samym spółka odzyskała psychologiczną granicę 300 zł. Zwrot w górę wpisuje się w próbę odbicia po wcześniejszej korekcie. Trwałe wyjście powyżej 350 zł wymagałoby jednak potwierdzenia w wynikach finansowych oraz w prognozach spółki.

    Produkcja miedzi po pierwszych sześciu miesiącach 2026 r. ukształtowała się 2% poniżej wewnętrznego budżetu grupy. Odchylenie to wynika głównie z niezrealizowania planu w KGHM International LTD, gdzie przetwarzano rudę o niższych parametrach jakościowych niż zakładano. Jednocześnie plany dotyczące produkcji srebra i złota wykonano z nadwyżką. W ujęciu narastającym sprzedaż miedzi w okresie styczeń–czerwiec 2026 r. wyniosła 352,7 tys. ton wobec 356,3 tys. ton rok wcześniej. Produkcja miedzi płatnej w pierwszym półroczu sięgnęła jednak 351,0 tys. ton wobec 344,0 tys. ton w analogicznym okresie 2025 r.

    Inwestycje i recykling – nowa strategia huty

    KGHM nie zwalnia tempa w obszarze hutnictwa. W ramach strategii 2055+ zakłada średnią roczną produkcję miedzi elektrolitycznej na poziomie 589 tys. ton w latach 2026–2030, przy czym maksymalny pułap wyznaczono na 614 tys. ton. W 2025 r. produkcja miedzi elektrolitycznej wyniosła 570,9 tys. ton, co było efektem remontów w hali elektrorafinacji Huty Miedzi Głogów II. Jak tłumaczy wiceprezes ds. produkcji Mirosław Laskowski, faktyczna wartość będzie zależeć głównie od harmonogramu remontów oraz dostępności wsadów własnych i obcych. W ubiegłym roku wsady obce odpowiadały już za ponad 27% produkcji miedzi elektrolitycznej.

    Największą zmianę w ostatnich latach widzimy w rosnącym udziale miedzi produkowanej z wsadów obcych. W kolejnych latach chcemy dalej zwiększać udział materiałów z recyklingu – mówi Laskowski.

    Kluczowym projektem jest przekształcenie Huty Miedzi Legnica w hutę recyklingową, co ma zwiększyć udział wsadów pochodzących z recyklingu. Drugim strategicznym kierunkiem jest wydłużanie łańcucha wartości w Hucie Miedzi Cedynia. Na razie inwestycje są na etapie przygotowawczym – spółka definiuje założenia technologiczne, a szczegółowy podział nakładów będzie znany później. W aktywach krajowych KGHM planuje w latach 2026–2030 produkować średnio ok. 1,3 tys. ton srebra metalicznego oraz 2,6 tony złota rocznie.

  • Meta ukarana rekordową karą. Sędzia porównał koncern do zanieczyszczenia powietrza

    Meta ukarana rekordową karą. Sędzia porównał koncern do zanieczyszczenia powietrza

    Amerykański wymiar sprawiedliwości po raz kolejny uderzył w technologicznego giganta. Meta Platforms przegrała kolejny ważny proces w Stanach Zjednoczonych. Sąd w Nowym Meksyku uznał w czwartek, że właściciel Facebooka, Instagrama, WhatsAppa i Threads musi zapłacić rekordową karę za to, że nie ostrzegał wystarczająco przed zagrożeniami, jakie jego serwisy stwarzają dla dzieci. To najwyższa dotąd kara wymierzona spółce w sprawach dotyczących ochrony dzieci. Koncernem kieruje Mark Zuckerberg.

    Wysokość czwartkowej kary nie jest jednak w doniesieniach podawana jednolicie. Business Insider Polska przekazał, że chodzi o 495 mln dol. (ok. 1,83 mld zł), a serwis bnbn.pl informował o 567 mln dol. Niezależnie od tych rozbieżności wiadomo, że 420 mln dol. (ok. 1,55 mld zł) z zasądzonej sumy ma trafić na terapię i wsparcie dla młodych osób. Pozostałą część środków władze Nowego Meksyku przeznaczą w ciągu pięciu lat na programy edukacyjne, prewencyjne i działania badawcze. Taki podział ma zapewnić długofalową pomoc i przeciwdziałać podobnym problemom w przyszłości.

    Sprawa dotyczyła braku odpowiedniego ostrzegania użytkowników i opinii publicznej przed zagrożeniami dla dzieci na platformach koncernu. Pozew w imieniu władz Nowego Meksyku został złożony już w 2023 r. Prawnicy działający w imieniu władz stanu twierdzili w pozwie, że platformy spółki umożliwiały dzieciom zetknięcie się z treściami o jednoznacznie seksualnym charakterze i z osobami dopuszczającymi się przestępstw na tle seksualnym. W czwartkowym orzeczeniu sąd uznał, że firma nie informowała społeczeństwa o tych niebezpieczeństwach. To pierwsza taka wygrana stanu w sporze sądowym z Metą o ochronę dzieci.

    Sędzia porównał koncern do zanieczyszczenia powietrza

    W uzasadnieniu orzeczenia sędzia Bryan Biedscheid uznał, że działalność koncernu przypomina „uciążliwość publiczną”, i porównał ją do zanieczyszczania powietrza. Jego zdaniem Meta powinna zasilić fundusz, który w kolejnych latach będzie ograniczał szkody. „Krzywda psychiczna i wykorzystywanie seksualne dzieci to zanieczyszczenie, które należy ograniczyć” – brzmiało uzasadnienie, w którym sędzia zestawił spółkę z zakładem produkcyjnym wytwarzającym reklamy i treści.

    Licznik kar rośnie

    To nie pierwsze rozstrzygnięcie przeciwko koncernowi w tym roku. W marcu 2026 r. ława przysięgłych orzekła, że firma świadomie przyczyniła się do pogorszenia kondycji psychicznej dzieci, i nakazała jej zapłatę 375 mln dol. (ok. 1,39 mld zł). Tamta sprawa dotyczyła świadomego wpływu platform na zdrowie psychiczne, a czwartkowa – braku ostrzeżeń przed zagrożeniami. Po dodaniu obu kar łączne kary w sprawach z Nowego Meksyku wynoszą, w zależności od przyjętego raportu, 870 mln dol. lub 942 mln dol. – pierwsza z tych wartości to według Business Insider Polska ponad 3,2 mld zł. W rachunku bnbn.pl na 942 mln dol. składają się marcowe 375 mln dol. i czwartkowe 567 mln dol. Portal podkreślał, że w jego wyliczeniach licznik kar dla koncernu przekroczył już 900 mln dol.

    Na początku tego roku Meta przegrała też proces w Los Angeles. Sąd uznał tam, że firma może odpowiadać za projektowanie serwisów w sposób sprzyjający uzależnieniu użytkowników. Na koncern czekają obecnie w całych Stanach Zjednoczonych tysiące podobnych pozwów sądowych.

    Meta zapowiada odwołanie

    Meta nie godzi się z decyzją sądu i szykuje apelację. Spółka zapewnia, że dokłada wszelkich starań, aby zapewnić użytkownikom bezpieczeństwo na platformach, i będzie bronić się przed zarzutami. Przekazała też, że inwestuje w narzędzia chroniące nastolatków. „Nie zgadzamy się z tym orzeczeniem i złożymy odwołanie. Dokładamy wszelkich starań, aby zapewnić użytkownikom bezpieczeństwo na naszych platformach, i zawsze otwarcie informowaliśmy o trudnościach związanych z identyfikowaniem i usuwaniem osób o złych zamiarach oraz szkodliwych treści. Jesteśmy przekonani o skuteczności naszych działań na rzecz ochrony nastolatków w sieci i będziemy nadal bronić się przed zarzutami, które fałszywie przedstawiają fakty” – oświadczył rzecznik Mety cytowany przez Reutera.

    Inne stany, które mają własne pozwy przeciw Mecie, mogą potraktować ten werdykt jako punkt odniesienia.

  • Nowy pakiet dla rolników: wyższy zwrot za paliwo, dopłaty do nawozów i szybsze zaliczki

    Nowy pakiet dla rolników: wyższy zwrot za paliwo, dopłaty do nawozów i szybsze zaliczki

    Minister rolnictwa Stefan Krajewski zapowiedział w piątek nowy zestaw wsparcia finansowego dla polskich rolników. Wśród głównych punktów znalazły się przyspieszone wypłaty zaliczek bezpośrednich, wyższy zwrot akcyzy za paliwo rolnicze, dopłaty do nawozów oraz program pomocowy dla hodowców trzody chlewnej. – Gdy opozycja marnuje czas na kłótnie i własne gierki, my przedstawiamy konkrety dla polskich rolników – ogłosił minister.

    Szybsze zaliczki – od 10 września

    Pierwszą i być może najważniejszą dla płynności finansowej gospodarstw zmianą jest przyspieszenie wypłat zaliczek na poczet dopłat bezpośrednich. Rolnicy będą mogli liczyć na pieniądze już od 10 września, czyli znacznie wcześniej niż w poprzednich latach. To element, który ma pomóc w pokryciu bieżących kosztów produkcji w trakcie żniw i przygotowań do jesiennych siewów.

    Wyższy zwrot akcyzy za paliwo – 2 zł za litr

    Minister Krajewski potwierdził, że stawka zwrotu podatku akcyzowego zawartego w cenie oleju napędowego ma wzrosnąć z obecnego poziomu około 1,46–1,48 zł do 2 zł za litr. To odpowiedź na postulaty rolników, którzy od dawna domagali się wyższej rekompensaty. Docelowo obsługą programu ma zająć się Agencja Restrukturyzacji i Modernizacji Rolnictwa (ARiR), co według zapowiedzi ma usprawnić wypłatę środków.

    Jak dodał minister, szczegóły dotyczące wejścia w życie podwyżki nie zostały jeszcze podane – wiadomo jedynie, że ma nastąpić „w tej chwili”. W praktyce oznacza to, że rolnicy powinni śledzić komunikaty MRiRW, aby wiedzieć, od kiedy będą mogli składać wnioski z nową stawką.

    Dopłaty do nawozów – do 500 zł na hektar

    Rząd uruchamia również pomoc w zakupie nawozów. Polska otrzyma na ten cel 66,6 mln euro z unijnego budżetu, które zostaną uzupełnione środkami krajowymi. Plan zakłada, że wsparcie wyniesie do 500 zł na hektar, przy czym górny limit wynosi 300 ha na gospodarstwo. – To rekompensata za wzrost cen nawozów spowodowany sytuacją na Bliskim Wschodzie – wyjaśnił Krajewski.

    Wsparcie dla hodowców trzody chlewnej

    Osobnym elementem pakietu jest program pomocowy dla producentów świń. Resort rolnictwa prowadzi uzgodnienia z Komisją Europejską dotyczące uruchomienia programu o wartości 500 mln zł w ramach Planu Strategicznego WPR. Wsparcie ma objąć zarówno zakup loszek hodowlanych, jak i utrzymanie istniejących stad.

    – Rolnicy będą mogli otrzymać łącznie 2 tys. zł wsparcia – 500 zł przy zakupie loszki oraz 1,5 tys. zł przy pierwszym wyproszeniu. Planujemy również uruchomienie pomocy w wysokości 1 tys. zł do każdej lochy dla gospodarstw prowadzących stada w cyklu zamkniętym, aby pomóc w odbudowie potencjału polskiej hodowli prosiąt – zapewnił minister.

    Polityczny spór o paliwo

    Zapowiedzi nie uszły uwadze opozycji. Kandydat PiS na premiera Przemysław Czarnek skrytykował rząd za brak natychmiastowego wprowadzenia wyższej stawki zwrotu akcyzy. – Żądamy objęcia dzisiaj rolników pomocą w tej bardzo trudnej sytuacji. Żądamy od pana Krajewskiego przeznaczenia środków finansowych natychmiast, także za sierpień w wysokości 2 zł do litra – powiedział Czarnek. Jego zdaniem przy obecnych cenach oleju napędowego (powyżej 8 zł/litr) i kosztach żniw rolnicy dopłacają do paliwa nawet 5–6 tys. zł na gospodarstwo. Polityk zaproponował też wprowadzenie tzw. czerwonego paliwa w sprzedaży hurtowej, co miałoby uprościć biurokrację.

    Jak skorzystać z refundacji akcyzy?

    W tym roku rolnicy mają dwa terminy na złożenie wniosku o zwrot podatku akcyzowego. Pierwszy minął w pierwszym kwartale, drugi trwa właśnie w sierpniu. Od 3 do 31 sierpnia 2026 roku urzędy miast i gmin przyjmują wnioski wraz z fakturami VAT (lub ich kopiami) potwierdzającymi zakup oleju napędowego wykorzystanego do produkcji rolnej w okresie od 1 lutego do 31 lipca 2026 roku. To konkretna, dostępna już teraz pomoc, na którą rolnicy mogą liczyć jeszcze przed wprowadzeniem nowych stawek.

    – Obiecałem wsparcie dla rolników i to realizujemy – podsumował minister Krajewski, zapowiadając kolejne zmiany w najbliższych tygodniach i miesiącach, które mają służyć promocji polskiej żywności i rozwojowi wsi.

  • Letni paradoks: bezrobocie w Polsce rośnie, choć powinno spadać. Ministerstwo podaje dane za lipiec

    Letni paradoks: bezrobocie w Polsce rośnie, choć powinno spadać. Ministerstwo podaje dane za lipiec

    Lipiec tradycyjnie bywa miesiącem ożywienia na rynku pracy – budownictwo, rolnictwo, turystyka i gastronomia zwiększają zatrudnienie. Tym razem jednak stało się inaczej. Według wstępnych danych Ministerstwa Rodziny, Pracy i Polityki Społecznej stopa bezrobocia rejestrowanego wzrosła w lipcu do 5,9 proc. z 5,8 proc. w czerwcu. To zaskoczenie, bo wiosną trend był wyraźnie spadkowy: w maju stopa wynosiła 5,9 proc., w kwietniu 6,0 proc., a w marcu i lutym po 6,1 proc. (ten ostatni odczyt był najwyższy od prawie pięciu lat).

    Więcej zarejestrowanych, więcej w rejestrach

    Na koniec lipca w urzędach pracy figurowało 907,3 tys. bezrobotnych – o 5,8 tys. (0,6 proc.) więcej niż w czerwcu i o 76,5 tys. (9,2 proc.) więcej niż w lipcu 2025 roku. W ciągu samego lipca do rejestrów dopisało się 98,6 tys. nowych bezrobotnych, czyli o 14,8 tys. (17,7 proc.) więcej niż w czerwcu. W porównaniu z lipcem ubiegłego roku nowych rejestracji było jednak o 9,8 tys. mniej, co oznacza spadek o 9,1 proc.

    Z drugiej strony w lipcu z ewidencji wykreślono 91,6 tys. osób – to o 22,8 proc. więcej niż przed rokiem. Ministerstwo tłumaczy, że za tym wzrostem stoi przede wszystkim większa niż rok wcześniej liczba bezrobotnych, którzy podjęli zatrudnienie niesubsydiowane. Znalezienie etatu nie zawsze jednak oznacza godziwe zarobki – na co wskazuje mediana płac publikowana przez GUS, od której połowa Polaków zarabia mniej.

    Regionalna przepaść: od 1,4 proc. do 22,8 proc.

    Różnice między poszczególnymi powiatami są ogromne. Najniższą stopę bezrobocia odnotowano w powiecie poznańskim – zaledwie 1,4 proc., a w Poznaniu i Warszawie po 1,6 proc.. Na drugim biegunie znalazł się powiat szydłowiecki na Mazowszu z wynikiem 22,8 proc., a także powiaty brzozowski (19,3 proc.) i przysuski (18,4 proc.). W skali województw najniższe bezrobocie utrzymuje się w wielkopolskim (3,8 proc.), najwyższe w warmińsko-mazurskim (9,3 proc.), czyli niemal 2,5 razy więcej.

    Pracodawcy ostrożni – ofert mniej niż przed rokiem

    Niepokoić może strona popytowa rynku. Pracodawcy zgłosili w lipcu 37,8 tys. wolnych miejsc pracy i aktywizacji zawodowej – to o 8,1 tys. (17,6 proc.) mniej niż w tym samym miesiącu 2025 roku. Gdy chodzi o zmianę w ujęciu miesięcznym, źródła podają sprzeczne liczby – według jednych to wzrost o 2,9 tys., według innych spadek o 2,9 tys. Dlatego ostrożniej interpretować tę różnicę. Niezależnie od wahań miesięcznych, roczny spadek ofert jest jednoznaczny i niepokojący. Dla mieszkańców powiatów z jednocyfrowym bezrobociem to wciąż statystyczna ciekawostka, ale dla tych z Szydłowca, Przysuchy czy Brzozowa malejąca liczba ofert oznacza coraz dłuższą kolejkę kandydatów na każde wolne stanowisko.

    Dlaczego tym razem inaczej?

    Wzrost stopy bezrobocia w ostatnich miesiącach w dużej mierze wynikał z reformy urzędów pracy, która weszła w życie w czerwcu 2025 roku. Zmiany umożliwiły m.in. rejestrację rolników oraz rejestrację według miejsca zamieszkania, a nie zameldowania. To stopniowo zwiększało falę nowych rejestracji. Sezonowość zwykle działa na korzyść wiosną i latem – w większości lat bezrobocie spada od marca do października, gdy ruszają prace w budownictwie, rolnictwie, ogrodnictwie, turystyce i gastronomii. Tym razem jednak lipiec przyniósł pogorszenie, co zaskoczyło ekspertów.

    Co dalej?

    Piątkowe dane to wstępne szacunki ministerstwa. Ostateczne liczby poznamy za dwa tygodnie, kiedy Główny Urząd Statystyczny opublikuje swój odczyt w czwartek rano. Jeśli potwierdzi się wzrost do 5,9 proc., oznaczać to będzie, że wiosenny trend spadkowy został przerwany – ostatni raz taki poziom bezrobocia odnotowano w maju.

  • Światowe ceny żywności na najwyższym poziomie od trzech lat. Co drożeje najbardziej?

    Światowe ceny żywności na najwyższym poziomie od trzech lat. Co drożeje najbardziej?

    Światowe ceny żywności wspięły się na najwyższy poziom od stycznia 2023 roku. Najnowszy odczyt indeksu Organizacji Narodów Zjednoczonych do spraw Wyżywienia i Rolnictwa (FAO) wskazuje na wyraźną zwyżkę, za którą stoją przede wszystkim zboża, oleje roślinne i cukier.

    Indeks Cen Żywności FAO wyniósł w lipcu średnio 131,1 punktu – to wzrost o 0,6 proc. w porównaniu z czerwcem oraz o 1,0 proc. względem lipca 2025 roku. Wyższy poziom wskaźnik notował ostatnio w styczniu 2023 roku, gdy osiągnął 131,4 punktu. Mimo wzrostu, lipcowy odczyt pozostaje 18,2 proc. poniżej rekordowego szczytu z marca 2022 roku, który nastąpił po wybuchu pełnoskalowej wojny w Ukrainie.

    Zboża i pszenica głównym motorem wzrostu

    Za lipcową zwyżkę w głównej mierze odpowiadał segment zbóż. Indeks cen zbóż FAO podskoczył o 3,4 proc. w skali miesiąca, a w ujęciu rocznym jest wyższy aż o 6,9 proc. Motorem tej zmiany okazała się pszenica, która zdrożała o 5,8 proc. w porównaniu z czerwcem i o 9,9 proc. w porównaniu z lipcem 2025 roku.

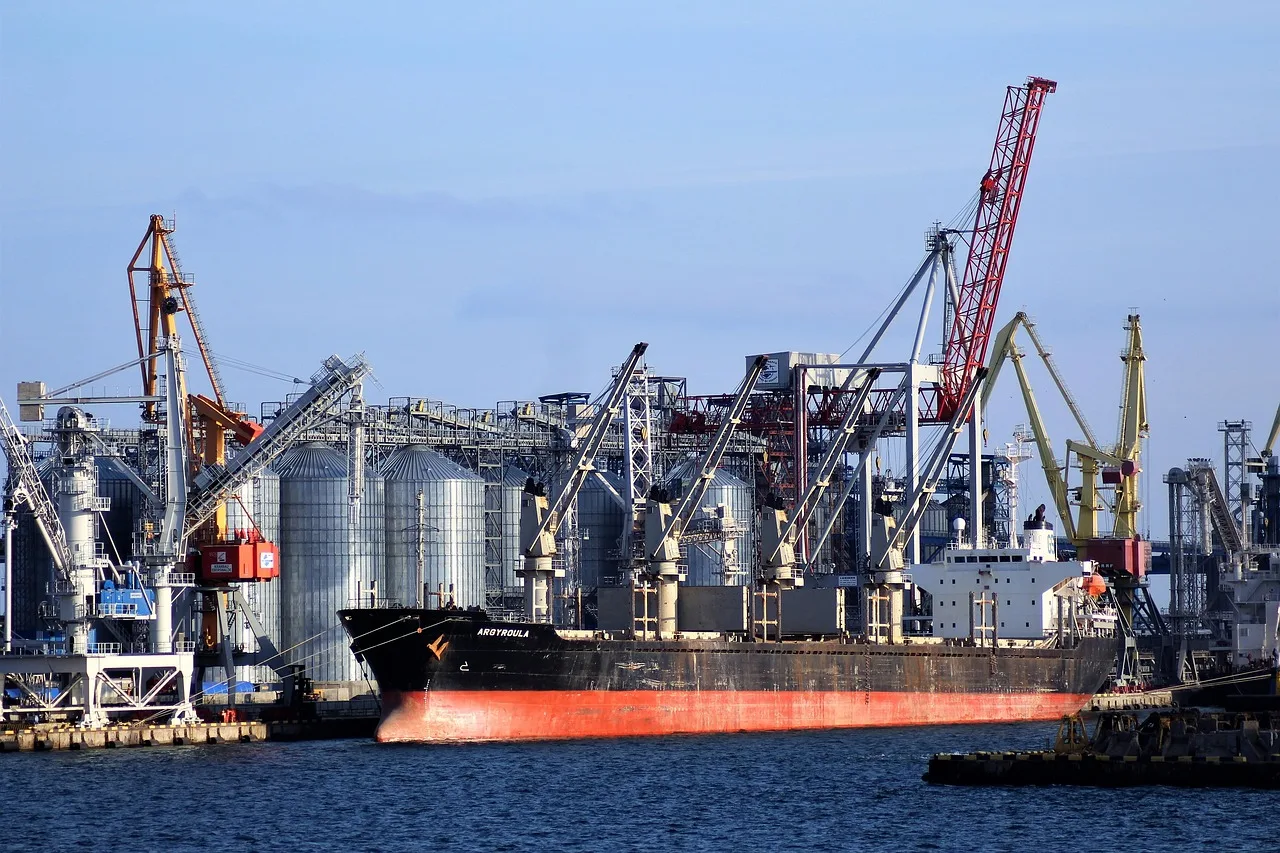
    Według autorów raportu FAO, gwałtowny wzrost notowań pszenicy wynika z pogarszającej się sytuacji wokół akwenu Morza Czarnego. Największe firmy transportowo-spedycyjne zrezygnowały z obsługi ukraińskich portów w rejonie Odessy, obawiając się rosyjskich ataków, natomiast rosyjscy operatorzy przestali przyjmować zlecenia żeglugowe przez ten obszar z obawy przed uderzeniami ukraińskich dronów. Dodatkowym czynnikiem są obawy o wpływ niedawnych fal upałów na plony w kilku kluczowych krajach produkujących to zboże.

    Kukurydza podrożała o 3,6 proc. w skali miesiąca. Powodem były obawy o upały i susze w części Stanów Zjednoczonych oraz wpływ wyższych cen energii na ten rynek. Indeks cen ryżu FAO pozostał w lipcu stabilny.

    Oleje roślinne i cukier w górę

    Indeks cen olejów roślinnych wzrósł o 2 proc. w porównaniu z czerwcem, osiągając najwyższy poziom od czerwca 2022 roku. Ceny oleju palmowego na światowych rynkach poszły w górę – za zwyżką stoją rosnące zapotrzebowanie na biodiesel oraz wyższe notowania ropy naftowej w warunkach eskalacji konfliktu z Iranem. W przeciwnym kierunku poszły ceny oleju rzepakowego i słonecznikowego, które spadły.

    Jeszcze silniejszy wzrost odnotowano na rynku cukru. Indeks cen cukru FAO zwiększył się w lipcu o 5,6 proc. Wynikało to przede wszystkim z obaw o wpływ utrzymującej się upalnej i suchej pogody na plony w Unii Europejskiej oraz warunków pogodowych związanych ze zjawiskiem El Nino w krajach Azji. Wzrost ten podsycany jest także oczekiwaniami dotyczącymi zwiększonego popytu na etanol w Brazylii, gdzie podniesiono wymagany udział etanolu w benzynie.

    Mięso i nabiał tanieją

    Odmienne tendencje FAO odnotowała w przypadku pozostałych kategorii żywności. Indeks cen mięsa spadł w lipcu w porównaniu z czerwcem – to pierwszy miesięczny spadek w tym roku po rekordowym poziomie odnotowanym w czerwcu. Skala spadku różni się w zależności od źródła: jeden raport mówi o 2,6 proc., inne o 2,8 proc. Drób na rynkach międzynarodowych potaniał, głównie za sprawą niższych cen w Brazylii i dużej podaży eksportowej. Wieprzowina straciła na wartości z powodu obfitej podaży w Unii Europejskiej i słabszego światowego popytu. Baranina była wyjątkiem – jej notowania wspięły się na historyczny szczyt z powodu ograniczonej podaży eksportowej z Oceanii.

    Indeks cen nabiału zniżkował w ujęciu miesięcznym o około 0,7 proc., a w porównaniu z lipcem ubiegłego roku spadł średnio aż o 24,8 proc.

    Eksperci ostrzegają przed nową falą drożyzny

    W rozmowie z agencją Reuters główny ekonomista FAO przestrzegał, że świat może czekać kolejna fala wzrostu cen żywności. Jego zdaniem trwające konflikty w Iranie i na Ukrainie oraz anomalia pogodowa El Niño mogą się nałożyć, podnosząc koszty i ograniczając zbiory. Przyszłe zmiany cen będą zależeć przede wszystkim od rozwoju sytuacji na froncie obu konfliktów i pogody w rejonach uprawnych.

  • EBC kontra pomysł Glapińskiego i Nawrockiego: „to obejście zakazu finansowania przez bank centralny”

    EBC kontra pomysł Glapińskiego i Nawrockiego: „to obejście zakazu finansowania przez bank centralny”

    Bruksela hamuje pomysł na miliardy z NBP

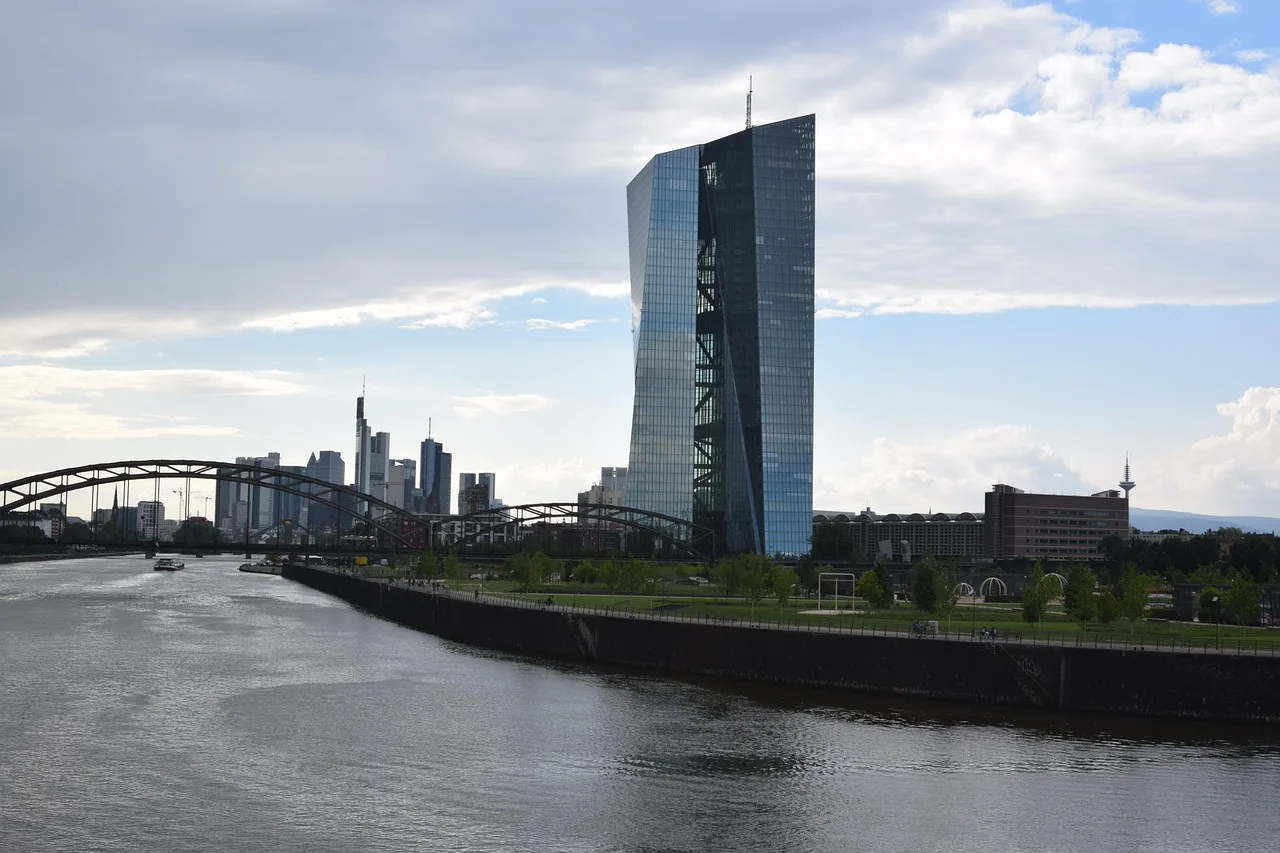
    Europejski Bank Centralny (EBC) wydał ostrą opinię w sprawie polskich projektów ustaw, które zakładały finansowanie wydatków obronnych z zysków Narodowego Banku Polskiego (NBP), w tym ze sprzedaży złota. Zdaniem EBC takie rozwiązanie naruszałoby unijne traktaty i zagrażałoby niezależności finansowej polskiego banku centralnego.

    Chodzi o inicjatywę prezesa NBP Adama Glapińskiego i prezydenta Karola Nawrockiego, nazywaną potocznie „Polskim SAFE 0 proc.”. Zakładała ona utworzenie Polskiego Funduszu Inwestycji Obronnych (PFIO), którego podstawowym źródłem finansowania miały być właśnie transfery z rocznego zysku NBP. Prezydent złożył w Sejmie odpowiedni projekt ustawy, podobny dokument trafił do parlamentu także od grupy posłów.

    „NBP nie powinien przejmować finansowania wydatków publicznych”

    W opublikowanej w czwartek (6 sierpnia) opinii EBC stwierdził wprost, że Narodowy Bank Polski nie powinien angażować się w finansowanie zadań publicznych, takich jak wydatki na obronność. Bank centralny strefy euro wskazał, że sprzedaż rezerw złota NBP w celu generowania zysków przekazywanych do funduszu stanowiłaby obejście zakazu przewidzianego w art. 123 Traktatu o funkcjonowaniu Unii Europejskiej.

    EBC podkreślił, że zakaz finansowania ze środków banku centralnego nie pozwala krajowym bankom centralnym na przejęcie odpowiedzialności za finansowanie wydatków publicznych. W opinii czytamy:

    „W celu utrzymania dynamiki prowadzenia właściwej polityki budżetowej zakaz finansowania ze środków banku centralnego nie pozwala krajowym bankom centralnym na przejęcie finansowania wydatków publicznych, takich jak wydatki na politykę obronną.”

    Bank centralny strefy euro zwrócił uwagę, że projekty ustaw zakładają zmianę art. 69 ust. 4 ustawy o NBP, tak aby fundusz był głównie finansowany z transferów z rocznego zysku NBP. W konsekwencji to NBP ponosiłby główną odpowiedzialność za finansowanie funduszu, przejmując – wbrew celowi zakazu – finansowanie decyzji podejmowanych przez organy publiczne w zakresie modernizacji polskich sił zbrojnych i innych zadań wzmacniających bezpieczeństwo narodowe.

    Złoto NBP i niezależność banku centralnego

    EBC szczególnie skrytykował pomysł sprzedaży rezerw złota NBP. Zdaniem banku centralnego strefy euro takie działanie stanowiłoby obejście zakazu z art. 123 Traktatu. Ponadto EBC przypomniał, że zyski mogą być wpłacane do budżetu państwa dopiero po pokryciu łącznych strat z lat ubiegłych oraz utworzeniu rezerw finansowych uznanych za konieczne do ochrony realnej wartości kapitału i aktywów banku centralnego.

    EBC ocenił, że przekazywanie zysków do Funduszu bez uprzedniego pokrycia łącznych strat NBP naruszałoby zasadę niezależności finansowej banku centralnego. EBC podkreślił również, że państwa członkowskie nie mogą utrudniać krajowym bankom centralnym gromadzenia rezerw do poziomu potrzebnego członkowi ESBC. Zdaniem EBC takie utrudnianie miałoby miejsce, gdyby NBP był zobowiązany do przekazywania do Funduszu środków ze zrealizowanego zysku ze sprzedaży złota bez uprzedniego pokrycia skumulowanych strat i utworzenia odpowiednich rezerw finansowych.

    Dodatkowo, nałożony przez projekty ustaw obowiązek spłaty pożyczki w Banku Gospodarstwa Krajowego (BGK) z wykorzystaniem środków funduszu pochodzących z przyszłych zysków NBP mógłby utrudniać NBP budowanie kapitału rezerwowego do poziomu niezbędnego do realizacji jego zadań w ramach Europejskiego Systemu Banków Centralnych (ESBC).

    Reakcja NBP: „Zawsze w zgodzie z prawem”

    W piątek (7 sierpnia) Narodowy Bank Polski przekazał, że nie będzie komentował opinii EBC. W komunikacie przypomniał, że swoje stanowisko w sprawie finansowania potrzeb zbrojeniowych przedstawił już wcześniej.

    „Wszelkie działania Narodowego Banku Polskiego są zawsze realizowane w zgodzie z obowiązującymi przepisami prawa i w granicach mandatu NBP” – podkreślił bank w oficjalnym komunikacie.

    NBP dodał, że materiały oraz wypowiedzi rzecznika prasowego są dostępne na stronie internetowej banku centralnego. Na razie bank nie zamierza podejmować dyskusji z opinią EBC, odwołując się do swojego wcześniejszego stanowiska.

  • Amerykański rynek pracy w szoku: pierwszy od lat spadek zatrudnienia

    Amerykański rynek pracy w szoku: pierwszy od lat spadek zatrudnienia

    To miał być kolejny, przeciętny odczyt z amerykańskiego rynku pracy. Tymczasem lipcowy raport Nonfarm Payrolls (NFP) zaskoczył wszystkich i wywrócił oczekiwania inwestorów do góry nogami. Zamiast spodziewanego wzrostu o 80 tys. etatów, ekonomia USA zanotowała spadek zatrudnienia w sektorze pozarolniczym o -23 tys. To wynik, jakiego rynek nie widział od dawna.

    Zaskoczenie w danych

    Opublikowany w piątek przez Departament Pracy raport to prawdziwy game changer. Konsensus rynkowy, oparty na prognozach analityków, zakładał przyzwoity wzrost. Rozkład szacunków był szeroki – od 10 tys. do nawet 140 tys. nowych miejsc pracy – ale większość prognoz skupiała się w przedziale 70-80 tys. Ostateczny wynik nie tylko rozminął się z medianą, ale wręcz wszedł na głęboko negatywne terytorium.

    Dodatkowo, rewizje danych za poprzednie miesiące tylko pogłębiły ponury obraz. Czerwcowy odczyt skorygowano z pierwotnie podawanych 57 tys. do zaledwie 20 tys. To sygnał, który ekonomiści z Citigroup i BNP Paribas częściowo przewidywali, wskazując na nietypowe rozbieżności między zatrudnieniem produkcyjnym a ogólnym.

    Bezrobocie w dół, ale płace hamują

    Wśród negatywnych danych znalazł się jednak pozytywny akcent. Stopa bezrobocia niespodziewanie spadła w lipcu do 4,1 proc. z 4,2 proc. miesiąc wcześniej. Rynek spodziewał się stabilizacji na czerwcowym poziomie.

    Zupełnie inną historię opowiadają jednak dane o wynagrodzeniach. Roczną dynamikę płac odnotowano na poziomie 3,2 proc. – to poniżej prognozowanych 3,5 proc. i niższy wynik niż 3,4 proc. w czerwcu. W ujęciu miesięcznym wzrost płac wyhamował do 0,1 proc., podczas gdy w poprzednim miesiącu było to 0,3 proc. Ta wyraźna dezinflacja płacowa jest kluczowym sygnałem słabnącej presji kosztowej w amerykańskiej gospodarce.

    W sektorze prywatnym, który odzwierciedla kondycję firm, również nie ma powodów do optymizmu. Liczba nowych miejsc pracy wzrosła o 30 tys., ale to wyraźnie mniej niż oczekiwane 78 tys., a dodatkowo zrewidowano w dół dane za czerwiec.

    Co to oznacza dla Rezerwy Federalnej?

    Publikacja danych NFP natychmiast przełożyła się na oczekiwania co do przyszłości polityki pieniężnej Fed. Przed ogłoszeniem raportu rynek wyceniał dwie podwyżki stóp procentowych po 0,25 pkt proc. każda – pierwszą już we wrześniu, a drugą na zimę lub początek 2027 roku.

    Po opublikowaniu danych, kontrakty terminowe (FedWatch Tool CME) odnotowały gwałtowny spadek tych oczekiwań. Jak ujęli to ekonomiści mBanku w swoim komentarzu: „Reakcja rynku jest dość jednoznaczna — słabszy dolar i niższe stopy. Naszym zdaniem raport ten ogranicza w dalszym stopniu potencjalne ryzyko podwyżki stóp procentowych przez Fed w najbliższym czasie. Pozostajemy przy stanowisku, iż Fed nie zmieni stóp aż do połowy 2027 r.”

    Rezerwa Federalna ma podwójny mandat – musi dbać zarówno o stabilność cen, jak i o zatrudnienie. Z jednej strony inflacja stale pozostaje powyżej celu, a wzrost cen ropy związany z napięciami wokół Cieśniny Ormuz grozi kolejnym odbiciem. Z drugiej strony, tak słaby rynek pracy jest silnym argumentem przeciwko dalszemu zacieśnianiu polityki monetarnej.

    EUR/USD czeka na przełamanie

    Dla rynku walutowego piątkowe dane były katalizatorem, na który czekano od tygodni. Para EUR/USD od dłuższego czasu oscylowała tuż poniżej kluczowej 200-dniowej EMA (1,15618), a notowania utrzymywały się w okolicach 1,1520. Wskaźnik RSI na poziomie 58,5 sugerował przestrzeń do dalszych wzrostów. Słabszy odczyt NFP i rewizje w dół otwierają drogę do kontynuacji trendu wzrostowego w kierunku majowych szczytów, podczas gdy silniejszy dolar mógłby zepchnąć kurs z powrotem poniżej wsparcia.

  • Michael Burry nie odpuszcza. Stawia na krach AI i ostrzega przed powtórką 1987 roku

    Michael Burry nie odpuszcza. Stawia na krach AI i ostrzega przed powtórką 1987 roku

    Michael Burry, znany z filmu „Big Short”, po raz kolejny zaskoczył rynek. W sierpniu 2026 roku ujawnił zmiany w swoim portfelu inwestycyjnym, które pogłębiają jego niedźwiedzie nastawienie. Z wpisu opublikowanego 4 sierpnia na Substack wynika, że legenda Wall Street zamyka niektóre pozycje, ale jednocześnie przedłuża inne – i ostrzega przed ryzykiem powtórki krachu z 1987 roku.

    Nowe ruchy w portfelu

    Wśród najnowszych zmian znalazło się zamknięcie długiej pozycji w Microsoft (MSFT) oraz krótkiej w Oracle (ORCL). Burry pokrył też krótki zakład na Palantir (PLTR) – instrument ten miał wygasnąć w styczniu 2027 roku. Krótka pozycja na Nvidii (NVDA) została zrolowana na czerwiec 2027, a ta na Invesco QQQ Trust ETF (QQQ) wydłużona do lutego 2027. W portfelu wciąż pozostają krótkie zakłady na iShares Semiconductor ETF (SOXX), Micron (MU), Caterpillar (CAT) oraz Teslę (TSLA).

    Ostrzeżenie przed krachem

    Mimo że S&P 500 zanotował pierwsze rekordowe zamknięcie od czerwca – zyskując 1,9% – a NASDAQ wzrósł aż o 2,7%, Burry pozostaje wyjątkowo ostrożny. Na Substacku napisał:

    „Nadal wierzę, że jest możliwe, iż jesteśmy blisko znaczącego szczytu i być może spadku w stylu tego z 1987 roku, ale fakt, że S&P 500 osiąga nowe rekordy, prawdopodobnie przyciągnie na rynek nowe pieniądze”.

    Jego zdaniem napływ nowego kapitału w okolicach szczytu może jedynie zwiększyć skalę przyszłej przeceny. Ostrzeżenie padło w momencie, gdy na rynku pojawiły się lepsze od oczekiwań wyniki spółek oraz niższe ceny ropy naftowej.

    Mechanika rynku a ryzyko systemowe

    Burry zwraca uwagę na rolę zmienności w kształtowaniu ryzyka. Gdy ceny rosną przy spadającej zmienności, fundusze celujące w zmienność (vol-targeting) są zmuszone do zwiększania dźwigni. Do tego dochodzi dźwignia ze strategii opartych na momentum. Wszystko to może w momencie korekty gwałtownie się odwrócić, potęgując spadki. Inwestor wyjaśnia:

    „Pamiętajcie, że wzrost rynku przy spadającej zmienności zmusza fundusze celujące w zmienność do zwiększania dźwigni i wprowadza do gry dźwignię z innych strategii opartych na impecie”.

    Burry podkreśla, że ta kombinacja mechanizmów może znacząco spotęgować ewentualny ruch spadkowy – im dłużej utrzymuje się niska zmienność przy rosnących cenach, tym większa może być siła odbicia w dół.

    Sceptycyzm wobec hossy AI

    Burry od dawna krytykuje rajd na rynku sztucznej inteligencji. Twierdzi, że wydatki na tę technologię są nie do utrzymania i napędzają umowy finansowe, które w dłuższej perspektywie mogą okazać się problematyczne. Jego portfel krótkich pozycji obejmuje kluczowych graczy AI, w tym Nvidię i Teslę, a także półprzewodnikowy ETF. Co ciekawe, sam przyznaje, że ze wszystkich zajmowanych krótkich zakładów tylko ten na Nvidii budzi jego wątpliwości – mimo to nadal go utrzymuje.

    Mimo tych wątpliwości Burry pozostaje przekonany o długoterminowej zyskowności swoich transakcji. Jak wynika z jego wpisu, niemal wszystkie utrzymywane krótkie pozycje uważa za uzasadnione – wyjątkiem jest właśnie zakład przeciwko Nvidii, wobec którego ma zastrzeżenia. Mimo to pozycja ta wciąż znajduje się w jego portfelu, co pokazuje, jak mocno wierzy w potencjalną korektę na rynku technologicznym.

    Reakcja rynku i kontekst

    Ostrzeżenie Burry’ego pojawiło się w wyjątkowym momencie – w dniu, w którym S&P 500 zakończył sesję na rekordowym poziomie po raz pierwszy od czerwca, a NASDAQ zanotował imponujący wzrost o 2,7%. Lepsze od oczekiwań wyniki spółek oraz niższe ceny ropy naftowej napędzały optymizm inwestorów, jednak Burry pozostaje jednym z najostrzejszych krytyków tej hossy.

    Jego zdaniem obecna sytuacja na rynku przypomina mechanikę z 1987 roku, kiedy to indeksy osiągały szczyty, by następnie runąć w dół. Inwestor zwraca uwagę, że świeży kapitał napływający na rynek w momencie rekordów może paradoksalnie pogorszyć sytuację – im więcej pieniędzy wpłynie na wykupione już poziomy, tym większe ryzyko gwałtownego odwrócenia trendu.

    Michael Burry to postać doskonale znana uczestnikom rynku. Jego trafne prognozy dotyczące kryzysu finansowego z 2008 roku przyniosły mu sławę, a każdy jego ruch jest bacznie analizowany przez inwestorów na całym świecie. Najnowszy wpis na Substack wyraźnie wskazuje, że legenda Wall Street spodziewa się poważnej korekty – choć na razie byki na amerykańskich giełdach wciąż pchają indeksy na nowe szczyty.

    Pozostaje pytanie, czy kolejne miesiące potwierdzą jego obawy, czy też hossa na rynku AI będzie kontynuowana. Jak na razie Burry konsekwentnie buduje swoją niedźwiedzią narrację, a jego portfel staje się coraz bardziej wyrazisty w swojej strukturze. Obserwatorzy rynku z pewnością będą śledzić kolejne kwartalne raporty, aby sprawdzić, czy jego zakłady okażą się trafne.

  • Czteroletnia hossa na GPW: czy to już koniec wielkiej passy? Sygnały ostrzegawcze i pułapki inwestycyjne

    Czteroletnia hossa na GPW: czy to już koniec wielkiej passy? Sygnały ostrzegawcze i pułapki inwestycyjne

    Po czterech latach nieprzerwanych wzrostów, które wywindowały indeks WIG z 45 tys. do 145 tys. punktów, na rynku pojawia się coraz więcej sygnałów, które każą zastanowić się nad kondycją hossy. Krach na giełdzie w Korei Południowej, notowania SpaceX poniżej ceny z IPO czy chłodna reakcja na świetne wyniki amerykańskich spółek – to zdaniem Sebastiana Buczka, prezesa Quercus TFI, wyraźne ostrzeżenia.

    Sygnały ostrzegawcze

    W rozmowie z Parkietem Buczek zwraca uwagę, że długotrwałe wzrosty przyciągają kolejnych inwestorów, w tym tych bez wcześniejszego doświadczenia. „Pojawia się chciwość, pęd za trendem, który zaczyna wygrywać ze zdrowym rozsądkiem” – mówi. Koreańscy inwestorzy masowo sięgali po produkty z dźwignią i kredyty na zakup lewarowanych ETF-ów, co dla wielu skończyło się fatalnie.

    Podobny mechanizm zadziałał przy ofercie publicznej SpaceX. Akcje spółki Elona Muska wyceniono w IPO na 135 dolarów, a pierwsze dni notowań były udane. Dziś kurs jest już wyraźnie poniżej tej ceny. Buczek porównuje to do debiutu Allegro w Polsce – spektakularny start, a później głęboki spadek. „Koniec końców liczą się fundamenty” – podkreśla.

    Instytucje też ulegają emocjom

    Prezes Quercus TFI zauważa, że opisane mechanizmy nie dotyczą wyłącznie drobnych graczy. Instytucje również dały się ponieść fali. Przykład? Bitcoin, który był masowo kupowany nawet po sto tysięcy dolarów za monetę, a dziś przynosi ogromne straty. Podobnie było ze złotem – jeszcze w styczniu 2026 roku światowe banki inwestycyjne prognozowały dalsze wzrosty, ale od szczytu z 29 stycznia kruszec stracił kilkadziesiąt procent.

    Buczek szacuje fundamentalną wartość złota na około 3000 dolarów za uncję, choć nie spodziewa się, by jeszcze w tym roku cena spadła poniżej 3500 dolarów. W przypadku bitcoina różnica między obecną ceną a wartością fundamentalną jest jego zdaniem znaczna. Kryptowaluty mogą w przyszłości zostać uznane za największą bańkę spekulacyjną w historii – inwestował w nie cały świat, z największymi bankami inwestycyjnymi włącznie.

    Pułapki hossy: umiejętność czy przypadek?

    W czasie hossy łatwo pomylić umiejętności inwestycyjne z łutem szczęścia. Zwraca na to uwagę Kamil Szczepański, analityk rynków finansowych XTB. Jego zdaniem w okresach wzrostów wskaźniki beta i alfa można ze sobą pomylić – inwestor często wybiera spółkę bardziej ryzykowną, nie zdając sobie z tego sprawy, bo sentyment utrzymuje wzrosty.

    Szczepański przypomina, że ryzyko jest asymetryczne: spadek o 50% wymaga późniejszego wzrostu o 100%, by portfel wrócił do punktu wyjścia. Bez jasno określonych kryteriów pomiaru stopy zwrotu i polityki ryzyka inwestor może dopiero w czasie korekty przekonać się, czy naprawdę dobrze dobierał spółki. Dlatego tak ważne jest, by przed zakupem instrumentu precyzyjnie zdefiniować, kiedy i dlaczego go sprzedamy. „Bez zrozumienia tych fundamentów nasz portfel pozostanie więźniem sentymentu na szerokim rynku” – ostrzega analityk XTB.

    Co dalej z GPW?

    Mimo sygnałów ostrzegawczych Buczek nie uważa, byśmy byli blisko końca prawie czteroletniej hossy. Spodziewa się raczej zasłużonej korekty. Statystycznie sierpień i wrzesień są trudniejsze, ale czwarty kwartał, zwłaszcza listopad i grudzień, zwykle przynosi wzrosty. Rok 2026 powinien więc zamknąć się dodatnio, zarówno w Polsce, jak i w USA.

    Kluczowym czynnikiem dla polskiego rynku w 2027 roku będą wybory prezydenckie oraz losy Obywatelskiego Konta Inwestycyjnego (OKI). Buczek jest ostrożny – prezydent może nie podpisać ustawy, bo sukces OKI byłby sukcesem rządzących. Gdyby jednak OKI wystartowało od stycznia 2027 roku, efekt mógłby być znaczący. „Polacy kochają wszystko, co wiąże się z benefitami podatkowymi” – zauważa.

    Obecna hossa trwa już ponad 3,5 roku i może stać się trzecią wielką hossą w historii GPW (po 1993 i 2003-2007). Wielka hossa kończy się jednak wielką bessą. Buczek przyznaje, że wolałby, by nie było aż tak wspaniale, „bo potem przychodzi leczenie ran, które trwa latami”. Tymczasem coraz więcej spółek na GPW – w tym Allegro, Żabka czy sama GPW – notowanych jest powyżej wartości fundamentalnej. To znak, że hossa dojrzewa, ale nie musi oznaczać natychmiastowego końca.