Blog

  • XTB rozbija bank. Ponad miliard złotych zysku w pół roku i rekordowa liczba klientów

    XTB rozbija bank. Ponad miliard złotych zysku w pół roku i rekordowa liczba klientów

    Polski broker XTB właśnie opublikował wyniki, które rozwiały wszelkie wątpliwości co do kondycji spółki. Drugi kwartał 2026 roku okazał się strzałem w dziesiątkę, a pierwsze półrocze przyniosło historyczny kamień milowy – zysk netto przekraczający miliard złotych.

    Wyniki, które przebiły oczekiwania

    Analitycy spodziewali się dobrego kwartału, ale skala zaskoczenia jest imponująca. Według danych zebranych przez agencję Bloomberg, rynek prognozował zysk netto w okolicach 345,3 mln zł, a górna granica przewidywań sięgała 401 mln zł. Tymczasem rzeczywisty wynik za okres od kwietnia do czerwca to aż 492,2 mln zł – czyli o ponad 42% więcej niż mediana prognoz i o ponad 90 mln zł powyżej najbardziej optymistycznych szacunków.

    Przychody operacyjne w drugim kwartale sięgnęły 992,6 mln zł, co jest wartością o niemal 20% wyższą od konsensusu. Zysk operacyjny wyniósł 572,6 mln zł, bijąc prognozy o ponad 36%. Co istotne, w porównaniu z tym samym okresem rok wcześniej zysk netto wzrósł aż o 207%.

    Historyczne półrocze – miliard na koncie

    Po sześciu miesiącach 2026 roku skonsolidowane przychody operacyjne XTB osiągnęły poziom blisko 2,09 mld zł, co oznacza wzrost o 79,7% rok do roku. Zysk operacyjny (EBIT) sięgnął 1,2 mld zł (wzrost o prawie 118%), a zysk netto – wspomniane 1,02 mld zł, co jest absolutnym rekordem w historii spółki (wzrost o 150,5% r/r).

    – Przekroczenie poziomu 1 mld zł zysku netto to dla całego XTB historyczny moment, ale nie traktujemy go jako zwieńczenia naszych ambicji – skomentował Omar Arnaout, prezes zarządu XTB. – To rezultat konsekwentnej realizacji strategii, której fundamentami są dotarcie do masowego klienta, rozwój oferty produktowej oraz budowa globalnej marki inwestycyjnej.

    Klienci napływają lawinowo

    W drugim kwartale broker pozyskał 333,3 tys. nowych klientów. Choć to nieco mniej niż w pierwszym kwartale (370 tys.), w całym pierwszym półroczu liczba nowych rachunków wyniosła 703 tys., co oznacza wzrost o 94,5% w porównaniu z analogicznym okresem 2025 roku. Na dzień 28 lipca 2026 roku łączna baza klientów przekroczyła 2,9 miliona.

    Rekordowa była także liczba aktywnych klientów – w pierwszym półroczu zbliżyła się do 1,49 miliona, rosnąc o 74,5% rok do roku. Wartość aktywów klientów zgromadzonych na rachunkach na koniec czerwca przekroczyła 50,3 mld zł, z czego największą część stanowiły akcje (ponad 23,3 mld zł) oraz fundusze ETF (ponad 20 mld zł).

    Co napędza wyniki?

    Kluczowym motorem wzrostu pozostają kontrakty CFD, a w szczególności te oparte na towarach. W pierwszym półroczu odpowiadały one za 75,3% wyniku brutto z operacji na instrumentach finansowych, wobec zaledwie 33% rok wcześniej. Najbardziej dochodowe okazały się kontrakty CFD na złoto (prawie 40% wyniku) oraz na srebro (prawie 22%). Zarząd tłumaczy to wysoką zmiennością na rynkach surowcowych – w pierwszym kwartale dominowały metale szlachetne i ropa w związku z konfliktem na Bliskim Wschodzie, a w drugim kwartale kapitał inwestorów przesunął się w stronę rynku akcyjnego, zwłaszcza indeksu Nasdaq.

    Co ważne, rośnie też znaczenie innych segmentów. Wynik na pozostałych instrumentach finansowych (m.in. akcjach i ETF-ach) sięgnął blisko 83 mln zł, co oznacza wzrost o 129,6% rok do roku.

    Nowości i plany na przyszłość

    W pierwszym półroczu XTB wprowadziło szereg nowych funkcjonalności. Opcje kupna i sprzedaży są już dostępne dla klientów w Niemczech, Hiszpanii, Portugalii, Czechach i na Słowacji, a w Niemczech, Hiszpanii i na Słowacji uruchomiono nową wersję Planów Inwestycyjnych. W aplikacji pojawiły się też zaawansowane wykresy we współpracy z TradingView, wydłużone godziny handlu europejskimi akcjami i ETF-ami (od 7:30 do 22:00 dla blisko 1000 instrumentów) oraz Awaryjna Blokada Konta umożliwiająca natychmiastowe zablokowanie dostępu jednym przyciskiem.

    Spółka kontynuuje także prace nad obrotem kryptowalutami na rynku spot. Produkt jest już dostępny na Cyprze, a w trzecim kwartale 2026 roku planowane jest wprowadzenie go w Ameryce Łacińskiej, a następnie na wybranych rynkach europejskich.

    Perspektywy

    Mateusz Chrzanowski, analityk Noble Securities, który jeszcze przed publikacją wyników szacował zysk netto za drugi kwartał na około 403 mln zł, zwraca uwagę, że cały rok może zakończyć się zyskiem netto w okolicach 1,5 mld zł. Analityk podkreśla też, że baza klientów stale rośnie, co będzie wspierać wyniki nawet w okresach spokojniejszych rynków. XTB odpowiada dziś za około 80% nowych rachunków otwieranych w Polsce.

    Pierwsze dane za lipiec wskazują, że dobre tempo akwizycji jest utrzymywane – w ciągu pierwszych 28 dni broker pozyskał 92,8 tys. nowych klientów, co jest zgodne z celem zarządu na poziomie 250–290 tys. kwartalnie.
  • 100 tys. dolarów za szybszy dostęp do wpisów Trumpa. Eksperci: „To etycznie odrażające”

    100 tys. dolarów za szybszy dostęp do wpisów Trumpa. Eksperci: „To etycznie odrażające”

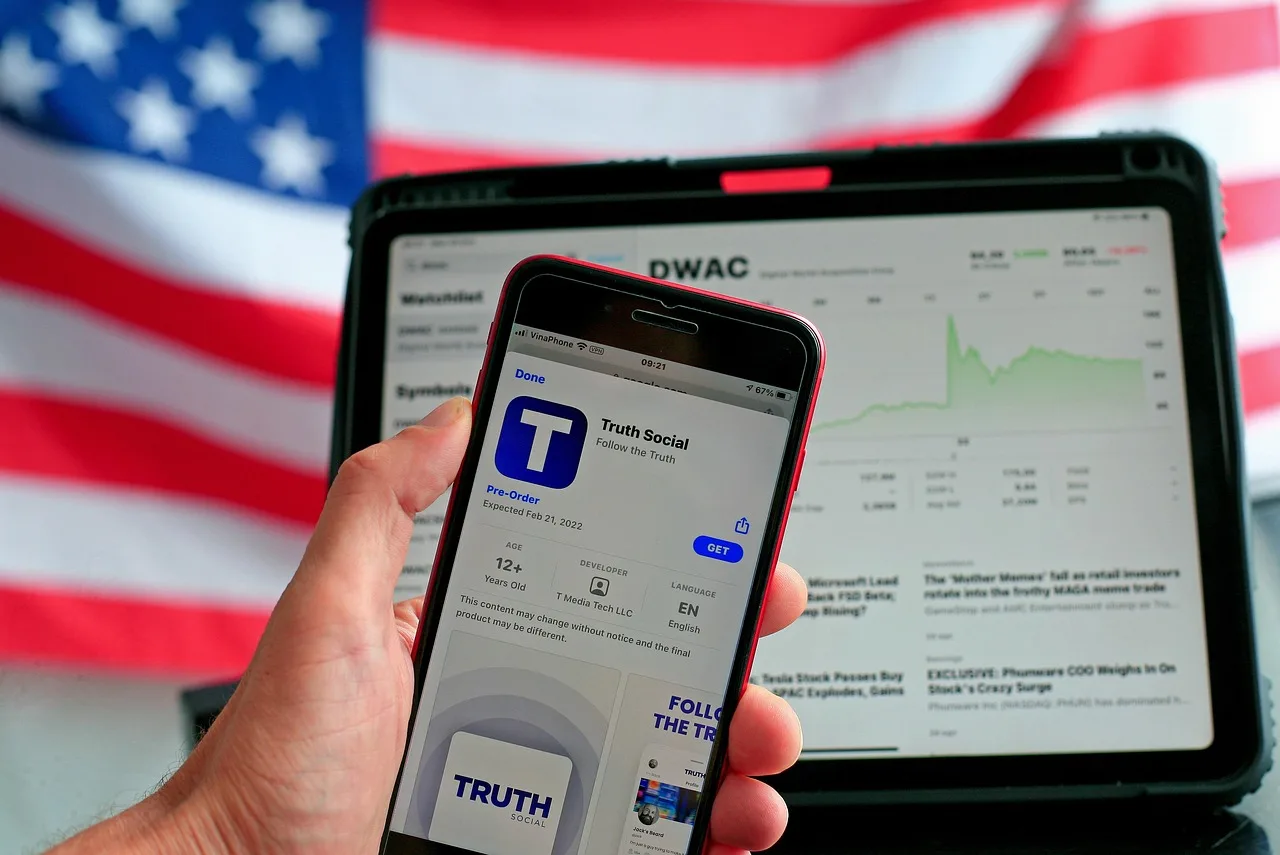
    Firma Donalda Trumpa, Trump Media & Technology Group (TMTG), ogłosiła, że od sierpnia uruchamia płatną subskrypcję o nazwie Truth API, która ma zapewnić wybranym klientom szybszy dostęp do postów z konta prezydenta USA. Cena? 100 tysięcy dolarów miesięcznie. Pomysł już wywołał ostrą krytykę ze strony polityków, regulatorów i ekspertów rynkowych.

    Czyja przewaga czasowa?

    Nowa usługa ma przede wszystkim trafić do firm zajmujących się handlem algorytmicznym, funduszy hedgingowych i banków inwestycyjnych – podmiotów, dla których każda milisekunda dostępu do informacji może być warta miliony. Jak wyjaśnił tymczasowy prezes TMTG Kevin McGurn, dotychczas takie firmy musiały ręcznie śledzić wpisy najbardziej wpływowych kont. Truth API ma tę lukę eliminować. – Rynki już ruszają się po postach na Truth Social – dodał, wyrażając nadzieję, że API stanie się „znaczącym, stałym źródłem dochodu” dla spółki.

    Konflikt interesów czy nowy biznes?

    Program od razu spotkał się z ostrą reakcją. Senator Partii Demokratycznej Ron Wyden zarzucił firmie, że handel dostępem do słów urzędującego prezydenta w praktyce wzbogaca inwestorów z Wall Street. Kathleen Clark z Washington University School of Law, cytowana przez Associated Press, nie pozostawiła suchej nitki na tym pomyśle: – To kolejny przypadek bezczelnej korupcji, niewłaściwego wykorzystania władzy rządowej w celu wzbogacenia się – oceniła.

    Głos w sprawie zabrali też polscy eksperci. Radoslav Kasík, współzałożyciel Finax, wskazał, że niezależnie od oceny amerykańskich regulatorów, rodzi się fundamentalne pytanie: czy komunikacja prezydenta demokratycznego państwa powinna być przedmiotem komercyjnej sprzedaży? – Z punktu widzenia zaufania do rynków kapitałowych oraz podstawowych zasad funkcjonowania demokracji odpowiedź powinna brzmieć jednoznacznie: nie – stwierdził Kasík.

    Co na to polski nadzór?

    Komisja Nadzoru Finansowego nie chce komentować sprawy. – KNF nadzoruje rynek w Polsce, nie będziemy komentować specyfiki rynku USA – powiedział rzecznik KNF Jacek Barszczewski.

    Asymetria informacyjna

    Eksperci zgodnie ostrzegają, że plany Truth Social stwarzają niebezpieczny precedens. Jakub Kubacki, członek zarządu XTB, podkreślił, że opłaty stanowią „niebezpieczny i nieetyczny precedens monetyzacji informacji państwowych”, tworząc sztuczną asymetrię informacyjną. Inicjatywa oferuje uprzywilejowany dostęp do źródła danych, co uderza w równe szanse inwestorów.

    Piotr Cieślak, dyrektor zarządzający ze Stowarzyszenia Inwestorów Indywidualnych, dodał, że wcześniejszy dostęp do potencjalnie cenotwórczych komunikatów może podważać zasadę równego dostępu do informacji. – Takie pomysły nigdy nie powinny być rozważane, tym bardziej, że wiele razy widzieliśmy, jak silnie wpisy prezydenta USA wpływały na rynki – skomentował.

    Prawo kontra etyka

    Choć abonament w wysokości 100 tys. dolarów miesięcznie może wydawać się absurdalnie drogi, w świecie handlu wysokich częstotliwości to stosunkowo niewielki wydatek. Największe banki inwestycyjne i fundusze hedgingowe inwestują rocznie setki milionów dolarów, by skrócić czas przesyłu danych o mikrosekundy.

    Grzegorz Zalewski, ekspert z DM BOŚ, zwrócił uwagę na skalę aktywności prezydenta. W ubiegłym roku Trump opublikował ponad sześć tysięcy postów, a wiele z nich w ciągu minut wpływało na notowania akcji, indeksów i surowców. Równocześnie zarządzający jego majątkiem przeprowadzili ponad dwadzieścia tysięcy transakcji na rynku. Redakcja CNN odnotowała przy tym kilkadziesiąt sytuacji, w których zakupy akcji wyprzedzały o kilka dni publikację pozytywnych wpisów prezydenta dotyczących tych samych spółek.

    Michael Hiltzik, publicysta „Los Angeles Times”, podsumował sprawę gorzko: – Trump nigdy nie był zwolennikiem równych szans. Sprzedawanie przez Trumpa Wall Street wczesnego dostępu do jego wpisów jest etycznie odrażające, ale może być zgodne z prawem.

    Reakcja Kongresu

    Przedstawiciele Kongresu USA zwrócili się do Komisji Papierów Wartościowych i Giełd (SEC) z wnioskiem o zbadanie, czy plany Truth Social nie naruszają federalnych przepisów dotyczących papierów wartościowych. Ostateczna ocena regulacyjna wciąż pozostaje w gestii amerykańskich organów.

    Usługa Truth API ma ruszyć 1 sierpnia, oferując szybszy dostęp do postów dziesięciu najpopularniejszych kont na platformie, z kontem prezydenta na czele.

  • Iran wystrzelił rakiety na siły USA. Trump obiecuje „solidne baty”

    Iran wystrzelił rakiety na siły USA. Trump obiecuje „solidne baty”

    We wtorek wieczorem doszło do gwałtownej eskalacji na Bliskim Wschodzie. Iran przeprowadził atak rakietowy na pozycje amerykańskich sił zbrojnych, ale wszystkie pociski balistyczne zostały przechwycone przez amerykańską obronę. Do zdarzenia doszło w trakcie trwających negocjacji między Waszyngtonem a Teheranem, a prezydent USA Donald Trump natychmiast zapowiedział ostrą odpowiedź.

    Atak z zaskoczenia – szczegóły operacji

    Dowództwo Centralne USA (CENTCOM) poinformowało, że irański Korpus Strażników Rewolucji Islamskiej (IRGC) wystrzelił wiele pocisków balistycznych z terytorium Iranu we wtorek o godz. 23.45 czasu polskiego (17:45 czasu wschodnioamerykańskiego). Celem miały być amerykańskie jednostki stacjonujące w regionie, a atak zaplanowano jako zaskoczenie.

    Wojsko USA potwierdziło, że wszystkie wystrzelone pociski zostały przechwycone. Nie ma doniesień o ofiarach ani stratach wśród sił amerykańskich. Portal Axios, powołując się na źródła w administracji USA, wskazał, że celem irańskiego uderzenia miała być baza w Jordanii. Była to pierwsza tego typu operacja rakietowa wymierzona w amerykańskie pozycje od piątku, kiedy prezydent Trump zawiesił regularne naloty na cele w Iranie.

    Axios, cytując źródła w Pentagonie, dodał, że między 1:30 a 2:30 nad ranem czasu lokalnego doszło do co najmniej dwóch oddzielnych ataków rakietowych na cele amerykańskie. Również w tym przypadku nikt nie ucierpiał. Trump, komentując wydarzenia w Fox News, podkreślił, że Irańczycy przeprowadzili atak z zaskoczenia – amerykańscy żołnierze mieli zaledwie kilka minut na zestrzelenie nadlatujących pocisków balistycznych. Prezydent obejrzał nagranie z tych działań i potwierdził, że to właśnie siły USA przeprowadziły operację obronną. Jak wyjaśnił, wszystko odbywało się w czasie rzeczywistym: podawano współrzędne celów i dbano, by żaden z nadlatujących irańskich pocisków nie przedostał się przez obronę.

    Trump zapowiada odwet

    Donald Trump nie pozostawił wątpliwości co do dalszych kroków Stanów Zjednoczonych. W rozmowie z Fox News prezydent ostro zareagował na nocny atak:

    „Skopiemy im tyłki. Uderzymy w nich z pełną siłą. Dostaną solidne baty.”

    Trump zaznaczył, że Irańczycy przeprowadzili atak z zaskoczenia i że amerykańskie wojsko musiało błyskawicznie reagować na nadlatujące zagrożenie. Jak dodał, siły USA utrzymują obecnie wysoki poziom gotowości bojowej i pozostają w stanie czujności.

    Kontekst: zawieszenie nalotów i rozmowy dyplomatyczne

    Atak rakietowy ze strony Iranu nastąpił zaledwie kilka dni po tym, jak Trump wstrzymał amerykańskie naloty na cele w Iranie. W poniedziałek prezydent oświadczył, że Waszyngton powróci do intensywnych działań wojskowych, jeśli negocjacje z Teheranem nie przyniosą oczekiwanych efektów. Trump wyjaśnił, że w piątek, po apelu państw pośredniczących w negocjacjach, zgodził się wstrzymać uderzenia na irańskie instalacje. Kraje te poprosiły go o danie szansy dyplomacji.

    Decyzja o wstrzymaniu nalotów okazała się jednak krótkotrwała w obliczu nowej agresji. Trump zapowiedział, że odpowiedź USA będzie „pełną siłą”, choć na razie nie podał konkretnych terminów ani planowanych działań. Tymczasem CENTCOM potwierdza, że amerykańskie siły w regionie pozostają w stanie najwyższej gotowości bojowej i są gotowe natychmiast zareagować na kolejne zagrożenia.

    Obecnie nie wiadomo, kiedy i w jaki sposób Waszyngton odpowiedziałby na wtorkowy atak. Prezydent Trump zapowiedział jednak, że odpowiedź nadejdzie i będzie zdecydowana.

  • Fiskus, ZUS i PIP łączą siły. Eksperci ostrzegają przed chaosem dla firm

    Fiskus, ZUS i PIP łączą siły. Eksperci ostrzegają przed chaosem dla firm

    Od 8 lipca 2026 r. w życie weszły nowe, rewolucyjne zasady wymiany danych pomiędzy trzema kluczowymi instytucjami – Państwową Inspekcją Pracy (PIP), Zakładem Ubezpieczeń Społecznych (ZUS) oraz Krajową Administracją Skarbową (KAS). Porozumienie podpisane 7 lipca przez szefów tych urzędów oznacza, że negatywna decyzja PIP dotycząca umowy zlecenia czy kontraktu B2B może być dopiero początkiem prawdziwych problemów.

    Głównym celem nowego systemu jest lepsze egzekwowanie składek i podatków. Instytucje będą wymieniać się danymi, co ma pozwolić na skuteczniejszą weryfikację, czy od wynagrodzeń odprowadzane są należne daniny publiczne. Jak poinformował sam prezes ZUS Liwiusz Laska, na starcie z PIP przekazano już ponad 16 tys. rekordów dotyczących nakazów zapłaty zaległych pensji czy nadgodzin.

    „Pozwala nam to zweryfikować, czy od tych należności zostały odprowadzone składki” – tłumaczy Laska w rozmowie z DGP. Dodał, że inspekcja pracy będzie także informować ZUS o wyrokach sądowych i decyzjach, co pozwoli lepiej identyfikować tak zwane firmy-widma oraz podmioty zatrudniające wyłącznie na umowach cywilnoprawnych.

    Jak to działa w praktyce?

    Eksperci zwracają uwagę, że sama decyzja PIP może być jedynie początkiem problemów zarówno dla pracowników, jak i firm. Decyzja o przekwalifikowaniu umowy działa tylko na przyszłość, ale informacje o ustaleniach z kontroli trafią również do ZUS i urzędu skarbowego. Każda z tych instytucji może wszcząć swoje odrębne postępowania.

    „Dlatego kluczowe jest to, jak te instytucje będą wymieniać się danymi. Reguluje to porozumienie podpisane 7 lipca 2026 r. między PIP, ZUS i KAS oraz ustawy” – mówi Izabela Leśniewska, doradca podatkowy z ALO-2.

    Oznacza to, że w praktyce po niepomyślnej dla przedsiębiorcy kontroli PIP, sprawą mogą zająć się równolegle ZUS i fiskus, żądając dopłat do podatków i składek na ubezpieczenia społeczne.

    Prezes ZUS: Pełne oskładkowanie to zachęta do etatu

    Prezes ZUS w swoich wypowiedziach nie ukrywa, że takie działania to element większej strategii. Jego zdaniem „prostą zachętą” do przechodzenia na etat jest pełne oskładkowanie umów cywilnoprawnych i likwidacja odrębności.

    „Pracodawcy optymalizują koszty, a potem pracownicy dziwią się, że dostają świadczenia o 1000 zł niższe. To szczególnie dotyka kobiety z powodu luki emerytalnej” – zwraca uwagę Laska.

    ZUS uspokaja: Wypłaty świadczeń bez zagrożenia

    Prezes ZUS zapewnia, że mimo nowych zadań, nie ma zagrożenia dla wypłat emerytur i innych świadczeń. „Wszystko działa. Mamy zagwarantowane środki i nie ma zagrożeń, jeśli chodzi o wypłaty” – podkreśla.

    W tle nowych przepisów toczy się natomiast spór zbiorowy wewnątrz samego ZUS. Prezes Laska ujawnił, że pierwsze rokowania z pracownikami odbyły się 15 i 16 lipca, a kolejne są zaplanowane na sierpień. Pracownikom zaproponowano 220 zł miesięcznej podwyżki na osobę, co wraz z pochodnymi daje realnie ponad 300 zł. Propozycja obejmuje także natychmiastową wypłatę 4 tys. zł oraz wyrównanie za siedem miesięcy, co może dać jednorazowy zastrzyk rzędu 5540 zł jeszcze w lipcu. Laska zwraca uwagę, że sam Zakładowy Układ Zbiorowy Pracy kosztuje Zakład 1,34 mld zł rocznie, ale generuje ogromne korzyści dla załogi.

    Dla polskich przedsiębiorców i pracowników nowe przepisy oznaczają jedno – era dzielenia pracy na etaty, zlecenia i B2B staje się coraz bardziej ryzykowna, a wymiana informacji między instytucjami będzie nieubłagana.

  • Kiedy Orlen i Synthos dogadają się w sprawie SMR? W grę wchodzi PFR

    Kiedy Orlen i Synthos dogadają się w sprawie SMR? W grę wchodzi PFR

    Spór pomiędzy Orlenem a Synthosem Michała Sołowowa o zasady współpracy przy budowie małych reaktorów jądrowych (SMR) wchodzi w decydującą fazę. Negocjacje w sprawie projektu we Włocławku utknęły w martwym punkcie, a czas ucieka. W tle pojawia się nowy, potencjalny gracz – Polski Fundusz Rozwoju (PFR), który może pomóc rozwiązać impas.

    Nierozstrzygnięty spór o „General Partnera”

    Choć strony doszły już do porozumienia w sprawie ogólnych zasad współpracy w spółce joint venture OSGE, gdzie obie mają po 50 proc. udziałów i wyrównane prawa, to diabeł tkwi w szczegółach dotyczących konkretnych inwestycji. Jak ustaliła „Rzeczpospolita”, głównym punktem zapalnym jest projekt budowy SMR we Włocławku, gdzie zakłady chemiczne Anwil posiada właśnie Orlen.

    Problemem jest definicja roli „General Partnera”. To pojęcie, choć obecne w umowach, nie zostało doprecyzowane. Każda ze stron rozumie je inaczej, co blokuje dalsze prace. Orlen, który w tym projekcie ma 80 proc. udziałów (pośrednio poprzez OSGE nawet 90 proc.), chce mieć większą decyzyjność, adekwatną do swojego wkładu finansowego. – Nasza pozycja w spółce była nieadekwatna do wkładu finansowego, który wnieśliśmy, a nasz wkład finansowy był zdecydowanie wyższy niż naszego partnera – wskazuje koncern.

    Jak nieoficjalnie dowiedziała się „Rzeczpospolita”, Synthos jest już otwarty na rozmowy o zmianach, ale wstrzymuje się przed podpisaniem ostatecznych, wiążących porozumień. Orlen nie chce czekać w nieskończoność – jeśli porozumienie nie zostanie osiągnięte do końca 2026 roku, może podjąć decyzję o zawieszeniu, a nawet wyjściu ze współpracy z Synthosem przy tym konkretnym projekcie. Nie oznaczałoby to jednak rezygnacji z atomu w ogóle.

    Warto dodać, że spór nie dotyczy drugiego z planowanych reaktorów – w Stawach Monowskich pod Oświęcimiem, gdzie priorytet ma Synthos ze swoją fabryką. Tam Orlen nie chce odgrywać wiodącej roli.

    PFR jako rozjemca?

    W sytuacji, gdy negocjacje znalazły się w impasie, pojawia się nowy pomysł na odblokowanie sytuacji. Według ustaleń Business Insider Polska, do spółki Orlen Synthos Green Energy (OSGE) ma szansę dołączyć nowy, znaczący akcjonariusz – Polski Fundusz Rozwoju. Negocjacje w tej sprawie już trwają.

    Za koncepcją poszerzenia akcjonariatu ma stać minister finansów i gospodarki Andrzej Domański wraz ze swoim otoczeniem. Co więcej, do grona udziałowców może dołączyć także nowy, prywatny podmiot. Celem tych zmian jest wyprowadzenie spółki z impasu, w jakim tkwi od miesięcy.

    – Negocjacje na ten temat się toczą. Nie zapadły jednak jeszcze decyzje, kiedy mogłoby dojść do poszerzenia liczby udziałowców oraz jaką część udziałów nowy inwestor miałby objąć – mówi Business Insider Polska osoba znająca szczegóły rozmów.

    Decyzje jeszcze w sierpniu?

    Jak słyszą dziennikarze Business Insider Polska, rozstrzygnięcia w sprawie wejścia nowych inwestorów mogą zapaść jeszcze w sierpniu tego roku. Na razie oficjalnego potwierdzenia nie ma.

    – PFR nie odnosi się do projektów przed ich publiczną komunikacją. Z tego względu nie możemy potwierdzić ani zaprzeczyć przedstawionym informacjom – odpowiada wiceprezes PFR Mikołaj Raczyński.

    Dla Orlenu i Synthosa współpraca przy SMR-ach ma strategiczne znaczenie. Synthosowi zależy na dalszej współpracy z państwowym gigantem, między innymi ze względu na starania o publiczne wsparcie dla projektu. Z kolei Orlen w swojej strategii zakłada posiadanie co najmniej dwóch SMR-ów o łącznej mocy 0,6 GW do 2035 roku. Bez porozumienia z Synthosem, przy zaawansowanym już projekcie we Włocławku, osiągnięcie tego celu może być znacznie trudniejsze. Sierpień zapowiada się więc jako kluczowy miesiąc dla przyszłości małego atomu w Polsce.

  • Tesla i Alphabet po wynikach: rekordy sprzedaży, ale gigantyczne wydatki na AI ciążą na przepływach

    Tesla i Alphabet po wynikach: rekordy sprzedaży, ale gigantyczne wydatki na AI ciążą na przepływach

    Giełdowi giganci technologiczni – Tesla i Alphabet – opublikowali w środę raporty za II kwartał 2026 roku. Obie spółki pokazały silny wzrost przychodów, ale jednocześnie poniosły ogromne koszty związane z ekspansją w sztucznej inteligencji. Rezultat? Ujemne wolne przepływy pieniężne i – w przypadku Tesli – gwałtowny spadek rentowności operacyjnej. Rynek opcji już wcześniej sygnalizował, że po publikacji wyników należy spodziewać się większych niż zwykle wahań kursów.

    Opcje wyceniły ponadprzeciętną zmienność

    Jeszcze przed ogłoszeniem danych analitycy zwracali uwagę na wyjątkowo wysoką implikowaną zmienność. Opcje wygasające 24 lipca wyceniały dla Alphabetu ruch o około 5,18% w każdą stronę względem kursu 347,15 USD (przedział od 329,17 do 365,13 USD). Dla Tesli oczekiwany ruch wynosił około 5,04% wokół ceny 378,93 USD (przedział 359,85–398,01 USD). To więcej niż średni bezwzględny ruch po czterech poprzednich publikacjach wyników, który dla Alphabetu wyniósł 3,90%, a dla Tesli 4,37%.

    — Rynek opcji nie prognozuje kierunku, a jedynie skalę wahania, którą uczestnicy uznają za prawdopodobną — przypominał przed publikacją Daniel Kostecki, analityk CMC Markets.

    Tesla: rekord dostaw, ale marża operacyjna runęła

    Przychody Tesli wzrosły o 26% rok do roku, do 28,24 mld USD. Firma dostarczyła 480 126 samochodów, co oznacza 25% wzrost względem II kwartału 2025 roku i nowy rekord dla tego okresu. Produkcja wyniosła 451 758 pojazdów. Sprzedaż magazynów energii sięgnęła 13,5 GWh (wzrost o 41%).

    Jednak wzrost wolumenu nie przełożył się na wyższą rentowność. Zysk operacyjny spadł aż o 57%, do zaledwie 398 mln USD, a marża operacyjna skurczyła się z 4,1% do 1,4%. Przyczyny? Niższe średnie ceny samochodów, spadek przychodów z kredytów regulacyjnych (z 439 mln do 146 mln USD) oraz rosnące wydatki na AI, badania i rozwój. Zysk netto GAAP wyniósł 1,11 mld USD (spadek o 5%), ale został wsparty niezrealizowanymi zyskami z inwestycji w SpaceX. Jak wskazują analitycy, zysk operacyjny lepiej niż zysk netto oddaje bieżącą kondycję ekonomiczną spółki.

    Tesla po raz pierwszy od początku 2024 roku odnotowała ujemne wolne przepływy pieniężne: –1,09 mld USD. Nakłady inwestycyjne wzrosły o 142%, do 5,79 mld USD, głównie na rozwój autonomicznej jazdy i moce obliczeniowe dla AI. Gotówka i krótkoterminowe inwestycje spadły o około 1,2 mld USD, do 43,52 mld USD.

    Alphabet: chmura napędza wzrost, ale koszty też rosną

    Alphabet, właściciel Google, pochwalił się znacznie lepszym obrazem operacyjnym. Przychody wzrosły o 24%, do 119,8 mld USD, a zysk operacyjny zwiększył się o 30%, do 40,8 mld USD (marża 34% wobec 32% rok wcześniej). Głównym motorem był Google Cloud: przychody segmentu skoczyły do 24,8 mld USD, a zysk operacyjny wzrósł ponad trzykrotnie, z 2,8 mld do 8,8 mld USD. Reklama w wyszukiwarce pozostaje stabilna – przychody z tego źródła wzrosły o 17%. YouTube dodał 13%, a subskrypcje, platformy i urządzenia 15%.

    Mimo ogromnych zasobów gotówki (55,9 mld USD w gotówce i 186,6 mld USD w zbywalnych papierach wartościowych, łącznie 242,5 mld USD), Alphabet również zanotował ujemne wolne przepływy pieniężne: –5,9 mld USD. Nakłady inwestycyjne podwoiły się, sięgając 44,9 mld USD – głównie na centra danych i infrastrukturę AI. Aby sfinansować ekspansję, spółka pozyskała w czerwcu 49,6 mld USD z emisji akcji i akcji uprzywilejowanych oraz około 20,3 mld USD netto z emisji obligacji. Długoterminowe zadłużenie wzrosło z 46,5 mld USD na koniec 2025 roku do 98,2 mld USD na koniec czerwca 2026.

    Zysk netto Alphabetu wyniósł aż 112,1 mld USD (czterokrotny wzrost r/r), ale zawierał 99 mld USD zysku z papierów udziałowych – niezrealizowanego wzrostu wartości inwestycji. Podobnie jak w przypadku Tesli, to zysk operacyjny, a nie netto, najlepiej oddaje obecną kondycję biznesu.

    Różnice w rentowności i finansowaniu

    Obie firmy są w fazie intensywnej ekspansji, ale skutki dla przepływów pieniężnych są odmienne. Tesla odnotowała spadek marży operacyjnej do 1,4%, podczas gdy Alphabet poprawił marżę do 34%. Obie spółki wykazały ujemne kwartalne wolne przepływy pieniężne – Tesla na poziomie –1,09 mld USD, Alphabet na poziomie –5,9 mld USD. Alphabet, aby sfinansować dalszy rozwój, sięgnął po emisję akcji i obligacji, zwiększając zadłużenie długoterminowe. Tesla natomiast sfinansowała wydatki ze zgromadzonej gotówki, która mimo spadku nadal jest wysoka i wynosi 43,52 mld USD.

  • Koniec ery wygórowanych buybacków. Alphabet stawia miliardy na sztuczną inteligencję

    Koniec ery wygórowanych buybacków. Alphabet stawia miliardy na sztuczną inteligencję

    Alphabet, właściciel Google’a, zasadniczo przebudowuje swoje priorytety kapitałowe. Po latach rekordowych wykupów własnych akcji gigant z Mountain View kieruje miliardy dolarów w stronę infrastruktury sztucznej inteligencji. Dla inwestorów oznacza to koniec pewnej ery i początek nowej, znacznie bardziej kapitałochłonnej fazy rozwoju.

    Milionowe przesunięcie kapitału

    Przez ostatnią dekadę Alphabet należał do ścisłej światowej czołówki pod względem wydatków na buyback. Od 2016 do 2025 roku koncern przeznaczył na ten cel blisko 346 mld dolarów. Dynamika programu stale rosła, a szczyt przypadł na 2024 rok z kwotą 62,2 mld dolarów. Rok później wydatki spadły do 45,7 mld, co dla wielu rynkowych obserwatorów było sygnałem zmiany strategii.

    Eksperci z The Motley Fool wiążą gwałtowny wzrost skupu akcji po 2018 roku z amerykańską reformą podatkową. Obniżka podatku CIT z 35 do 21 proc. istotnie zwiększyła możliwości finansowe największych korporacji w USA.

    Teraz kierunek wydatków ulega diametralnej zmianie. W czerwcu 2026 roku Alphabet zwiększył wartość programu pozyskiwania kapitału z początkowych 80 mld do 84,75 mld dolarów. W skład pakietu weszła emisja akcji zwykłych klas A i C (18 mld USD), papiery depozytowe zabezpieczone nowymi akcjami uprzywilejowanymi z dywidendą 6,25% (16,75 mld USD) oraz program ATM o wartości 40 mld USD. Osobno, Berkshire Hathaway objął prywatną ofertę o wartości 10 mld dolarów. Rolę głównych koordynatorów transakcji pełniły Goldman Sachs, JPMorgan i Morgan Stanley.

    Pieniądze te firma przeznaczy w pierwszej kolejności na rozbudowę centrów danych, mocy obliczeniowej i usług w chmurze pod potrzeby AI.

    Google Cloud jako motor wzrostu

    Alphabet przekonuje, że inwestycje w sztuczną inteligencję już przynoszą konkretne efekty. W kwartale kończącym się w marcu 2026 roku przychody Google Cloud urosły o 63% rok do roku, a roczna sprzedaż przekroczyła pułap 80 mld dolarów. Z danych za drugi kwartał 2026 roku wynika, że dział ten wygenerował już 24,77 mld dolarów przychodów, co oznacza skok o 82% w porównaniu do analogicznego okresu roku poprzedniego – i wyraźne przebicie prognoz analityków.

    Według dyrektora generalnego Sundara Pichaia, popyt na usługi chmurowe napędzany jest znacznym zapotrzebowaniem na rozwiązania infrastrukturalne i AI. Wartość zamówień już podpisanych, ale jeszcze nieuwzględnionych w rachunku zysków i strat, sięgnęła 514 mld USD – kwartał wcześniej było to około 460 mld USD. Ponad połowa tej kwoty ma być zrealizowana w ciągu najbliższych dwóch lat.

    Koszty budzą obawy

    Inwestorzy nie przyjęli nowej polityki z entuzjazmem. Alphabet podniósł prognozę tegorocznych nakładów inwestycyjnych do przedziału 195–205 mld dolarów, podczas gdy wcześniej zakładano maksymalnie 190 mld. Wiadomość ta odbiła się na notowaniach – w handlu posesyjnym akcje spółki traciły nawet 5%.

    Thomas Monteiro z Investing.com powiedział, że większy plan inwestycyjny „nie leży dobrze” inwestorom. Jego zdaniem wysokie koszty budowy infrastruktury AI oraz założenie, że wydatki te będą stale pokrywane z bieżących przepływów pieniężnych, rodzą coraz więcej pytań.

    Analitycy The Motley Fool przypominają z kolei, że każda rewolucyjna technologia przechodziła w przeszłości przez fazę entuzjazmu, po której często następowała korekta lub pęknięcie bańki. Gdyby podobny scenariusz dotknął sektor AI, Alphabet mógłby znaleźć się pod większą presją. Jednocześnie eksperci wskazują, że spółka – dzięki silnej pozycji rynkowej, ogromnym zasobom gotówki i zdywersyfikowanym przychodom – jest znacznie lepiej przygotowana na taki przebieg wydarzeń niż firmy czysto AI.

    Dywersyfikacja i nowe produkty

    Łączne przychody Alphabetu, po wyłączeniu wpłat dla partnerów, osiągnęły 103,6 mld dolarów, przewyższając rynkowe prognozy (101,07 mld USD). Głównym źródłem pozostaje reklama w wyszukiwarce – 63,27 mld USD, choć była to wartość nieco niższa od oczekiwań.

    Firma rozwija także rodzinę dużych modeli językowych Gemini. Miesięczna baza aktywnych użytkowników platformy wynosi już 950 mln. Pichai zapowiedział, że po premierze Gemini 4 nowe wersje modeli będą ukazywać się niemal co miesiąc, co ma przyspieszyć cały cykl produktów AI.

    Segment YouTube odnotował wzrost przychodów do 11,1 mld USD. Wartość portfela inwestycyjnego Alphabetu, obejmującego udziały w Anthropic i SpaceX, również istotnie wzrosła. Nakłady inwestycyjne w samym drugim kwartale 2026 roku sięgnęły 44,92 mld dolarów, przekraczając prognozy rynku.

  • Fałszywy portfel w App Store. Apple pozwane po kradzieży Bitcoinów za 1,8 mln dolarów

    Fałszywy portfel w App Store. Apple pozwane po kradzieży Bitcoinów za 1,8 mln dolarów

    App Store, reklamowany przez Apple jako bastion bezpieczeństwa, po raz kolejny okazał się polem do popisu dla cyberprzestępców. Trzech poszkodowanych użytkowników pozwało giganta z Cupertino, twierdząc, że fałszywa aplikacja portfela kryptowalutowego, którą pobrali z oficjalnego sklepu, doprowadziła do utraty Bitcoinów o łącznej wartości około 1,8 miliona dolarów.

    Podróbka Sparrow Wallet

    Pozew, złożony 24 lipca w Kalifornii, dotyczy fałszywej aplikacji podszywającej się pod legalny portfel Bitcoin Sparrow Wallet. Oszukańcze oprogramowanie nakłaniało ofiary do wprowadzenia tzw. fraz odzyskiwania (seed phrases), co dało przestępcom pełną kontrolę nad ich aktywami.

    Co kluczowe, oryginalny Sparrow Wallet to aplikacja stacjonarna na systemy Windows, macOS i Linux – nie istnieje jej oficjalna wersja na iOS. Mimo to, jak wynika z pozwu, w App Store przez długi czas funkcjonowała aplikacja podszywająca się pod ten produkt, a Apple nie tylko nie zareagowało, ale wręcz ją promowało.

    Trzy ofiary, trzy historie

    Poszkodowani to James Ramirez, Christopher Ellis i Jalen Delgado. Każdy z nich pobrał fałszywkę w innym terminie i każdy stracił w ten sposób znaczną część swojego majątku:

    • Delgado pobrał aplikację około 1 maja 2025 roku. Po wprowadzeniu frazy odzyskiwania stracił 1,05033242 Bitcoina o wartości około 120 tysięcy dolarów.
    • Ramirez zainstalował program 25 lipca 2025 roku i stracił 7,4 Bitcoina o wartości około 875 tysięcy dolarów. Tego samego dnia zgłosił sprawę Apple, ale – jak twierdzi – firma nigdy się z nim nie skontaktowała, mimo kolejnych prób.
    • Ellis padł ofiarą zaledwie kilka dni później, około 3 sierpnia. Po wprowadzeniu seed phrase z jego konta zniknęły kryptowaluty o wartości około 840 tysięcy dolarów. Również natychmiast zgłosił kradzież Apple.

    Apple wiedziało i… promowało?

    Pozew zarzuca Apple rażące zaniedbania. Firma nie tylko nie weryfikowała aplikacji, ale według powodów pozycjonowała fałszywego Sparrow Wallet wysoko w rankingach i umieszczała go w wyselekcjonowanych kolekcjach aplikacji kryptowalutowych, skutecznie polecając go obok legalnych programów.

    Co więcej, twórca prawdziwego Sparrow Wallet, Craig Raw, ostrzegał przed oszustwem już 6 stycznia 2024 roku, czyli ponad rok przed tym, jak powodowie ponieśli straty. W poście w mediach społecznościowych pisał wtedy, że fałszywa aplikacja nadal jest dostępna w App Store, mimo zgłoszeń jego i innych użytkowników.

    Raw podjął też nietypową próbę ochrony użytkowników – przesłał do App Store nieopublikowaną aplikację zastępczą, która miała wyjaśniać, że mobilne wersje Sparrow Wallet są fałszywe. Jak opisał serwis MacRumors, Apple początkowo oznaczyło jego konto deweloperskie do usunięcia, zarzucając mu rzekome „nieuczciwe działania”. Decyzję tę później cofnięto.

    Stanowisko Apple

    Przedstawiciele Apple twierdzą, że firma zareagowała szybko, usuwając aplikacje podszywające się pod Sparrow Wallet i zamykając powiązane z nimi konta deweloperskie. Apple podkreśla, że deweloperzy, których własność intelektualna została naruszona, mogą zgłosić spór do działu prawnego, a klienci mogą korzystać z usługi “Zgłoś problem”. Firma zapewnia, że podejmuje natychmiastowe działania, gdy aplikacja narusza jej wytyczne.

    Nowe zagrożenie: SparkKitty

    To nie jedyne niebezpieczeństwo czyhające na użytkowników kryptowalut w oficjalnych sklepach z aplikacjami. Firma Check Point wykryła nowe złośliwe oprogramowanie o nazwie SparkKitty, które było dystrybuowane przez App Store, Google Play oraz zewnętrzne sklepy. Wykorzystuje ono technologię OCR do skanowania galerii zdjęć w smartfonach w poszukiwaniu zapisanych jako zdjęcia lub zrzuty ekranu fraz odzyskiwania portfeli.

    Jedna z podszywających się aplikacji – SOEX na Androida – zdążyła zostać pobrana ponad 10 000 razy, zanim usunięto ją z Google Play.

    Czego domagają się powodowie?

    Poszkodowani wnoszą do sądu o zobowiązanie Apple do zwrotu skradzionych kryptowalut, odszkodowania i zadośćuczynienia o charakterze kary umownej (punitive damages), a także pokrycia kosztów zastępstwa procesowego. Domagają się również, aby firma udoskonaliła i publicznie ujawniła procedury wykrywania oraz usuwania oszukańczych aplikacji, a także wprowadziła ostrzeżenia o ryzyku związanym z aplikacjami kryptowalutowymi.

  • Trump przed spotkaniem z Netanjahu: „Izrael by bez nas nie przetrwał”

    Trump przed spotkaniem z Netanjahu: „Izrael by bez nas nie przetrwał”

    Napięcie wisi w powietrzu, zanim jeszcze obaj panowie usiedli przy stole. Prezydent USA Donald Trump w poniedziałek, w przeddzień swojego pierwszego od wybuchu wojny z Iranem spotkania z premierem Izraela Benjaminem Netanjahu, otwarcie przyznał, że ich cele militarne w regionie się różnią. Co więcej, w ostrych słowach zwrócił się do izraelskiego lidera, podważając fundamenty sojuszu.

    „Bardzo mili dla wielu państw”

    Podczas lotu do Michigan Trump dał wyraz swojej irytacji, mówiąc dziennikarzom, że USA były zbyt hojne wobec wielu krajów, które bez amerykańskiego wsparcia by nie przetrwały. Na pytanie, kogo ma na myśli, odpowiedział bez ogródek: „A wiecie, kto by bez nas nie przetrwał? Izrael. Bibi przyjeżdża, sam wam powie” – zaznaczył, używając zdrobnienia imienia Netanjahu. Te słowa padły w poniedziałek, tuż przed wtorkowym spotkaniem w Waszyngtonie – ósmym z kolei od czasu powrotu Trumpa do władzy w zeszłym roku.

    Rozbieżne cele w Iranie

    Spotkanie odbywa się w newralgicznym momencie. W kwietniu Trump ogłosił zawieszenie broni między USA a Iranem, zanim Izrael zdążył zrealizować swoje cele wojenne. W miniony piątek amerykański prezydent wstrzymał ataki na Iran po 13 kolejnych nocach bombardowań. Ambasador USA przy ONZ Mike Waltz tłumaczył w niedzielę, że Chce dać „przestrzeń na powodzenie” trwającym rozmowom.

    Tymczasem Netanjahu, wyruszając w poniedziałek do USA, zapowiedział, że rozmowy będą dotyczyć „przede wszystkim” Iranu. Osoba zaznajomiona ze sprawą przekazała Financial Times, że premier leci do Waszyngtonu z nastawieniem na słuchanie, ale oczekuje rozszerzenia amerykańskich działań poza rejon cieśniny Ormuz. „Netanjahu chce, aby sprawa dotyczyła czegoś więcej niż tylko cieśniny Ormuz” – brzmi przekaz źródła. W lutym, gdy wybuchła wojna, Netanjahu deklarował, że jej celem jest zniszczenie irańskiego potencjału nuklearnego i rakietowego oraz obalenie tamtejszego reżimu.

    Myśliwce F-35 dla Turcji i inne sporne tematy

    Kolejnym punktem zapalnym w relacjach jest kwestia sprzedaży przez USA Turcji zaawansowanych myśliwców stealth F-35. Izrael jest jedynym państwem na Bliskim Wschodzie posiadającym te maszyny. Jednak podczas niedawnego spotkania w Ankarze z prezydentem Turcji Recepem Tayyipem Erdoğanem, Trump zapowiedział, że „z pewnością rozważy” taką transakcję. Dla Netanjahu byłoby to naruszenie regionalnej równowagi – ostrzegł, że dostarczenie F-35 Ankarze będzie miało daleko idące konsekwencje. Odpowiedź Trumpa była równie kategoryczna: „Nikt mi nie mówi, co powinniśmy sprzedawać”– miał powiedzieć reporterom na pokładzie Air Force One, według doniesień tureckiej agencji Anadolu.

    W tle pojawia się również kwestia cywilnej umowy nuklearnej USA z Arabią Saudyjską. W minionym tygodniu Stany Zjednoczone i Rijad podpisały 30-letnie porozumienie, umożliwiające rozwój cywilnego programu jądrowego. Według doniesień może ono pozwolić Saudyjczykom na budowę instalacji do wzbogacania uranu i rzekomo nie obejmuje pełnego protokołu inspekcji MAEA. Izraelscy urzędnicy obawiają się, że może to wywołać regionalny wyścig zbrojeń.

    Inny gość w Białym Domu

    Wtorkowe rozmowy to jednak nie tylko Netanjahu. Tego samego dnia Trump spotka się również z prezydentem Ukrainy Wołodymyrem Zełenskim. Tematem tych rozmów będą dostawy ukraińskich dronów na rynek amerykański w ramach dwuletniego programu Pentagonu „Drone Dominance” o wartości miliarda dolarów, a także plan budowy wspólnej fabryki dronów w USA. Zełenski poinformował, że oba kraje planują taką inwestycję w ramach nowego partnerstwa obronnego, łączącego amerykańską produkcję z ukraińską technologią. Stany Zjednoczone chcą również doprecyzować ramowe porozumienie surowcowe z Kijowem, dotyczące eksportu metali ziem rzadkich.

    Spotkania odbędą się na kilka godzin przed wspólnym udziałem Trumpa, Netanjahu i Zełenskiego w pogrzebie senatora Lindseya Grahama – wpływowego zwolennika wojny z Iranem i kluczowego sojusznika Netanjahu w Waszyngtonie.

    Siódma wizyta, ale stosunki lodowate?

    Amerykańskie media zwracają uwagę, że to siódma wizyta Netanjahu w USA od czasu powrotu Trumpa – żaden inny przywódca nie może pochwalić się takim wynikiem. Jednocześnie obserwatorzy podkreślają, że relacje między nimi są coraz bardziej oziębłe, podczas gdy kontakty Waszyngtonu z Kijowem się ocieplają. Dzisiejsze spotkanie może być przełomem – ale pytanie, ku któremu kierunkowi.

  • PPK wyprzedzają tradycyjne fundusze. Ponad 100% zysku w pięć lat i dodatkowe dopłaty

    PPK wyprzedzają tradycyjne fundusze. Ponad 100% zysku w pięć lat i dodatkowe dopłaty

    Oszczędzanie w Pracowniczych Planach Kapitałowych (PPK) okazuje się jedną z najkorzystniejszych opcji na polskim rynku. Najlepsze fundusze PPK osiągnęły już ponad 100% stopy zwrotu w ciągu pięciu lat, wyprzedzając tym samym wiele tradycyjnych funduszy inwestycyjnych skierowanych do detalicznych klientów.

    Jak działa PPK?

    Mechanizm PPK opiera się na regularnych wpłatach: pracownik odprowadza 2% swojego wynagrodzenia brutto, pracodawca dorzuca 1,5%, a raz w roku na konto trafia dopłata od państwa (240 zł) oraz jednorazowa wpłata powitalna w wysokości 250 zł. Środki są inwestowane w fundusze, których ryzyko dostosowuje się do wieku uczestnika – im młodszy oszczędzający, tym bardziej agresywny portfel.

    Regularność wpłat to kluczowa zaleta. Dzięki systematycznemu odkładaniu pieniędzy fundusze PPK są mniej podatne na rynkowe zawirowania. W momentach spadków po prostu kupują taniej, uśredniając cenę nabycia akcji i obligacji. To zupełnie inna dynamika niż w przypadku tradycyjnych funduszy, gdzie inwestorzy często ulegają emocjom i wycofują kapitał w panice.

    Rekordowe wyniki

    Efekty tej strategii mówią same za siebie. Fundusz Esaliens 2065 (przeznaczony dla osób urodzonych w latach 2003-2007) w ciągu pięciu lat wypracował 100,3% zysku. Dla porównania, detaliczny fundusz Esaliens Akcji z tego samego TFI osiągnął w tym samym okresie 67,3% – to aż o 33 pkt proc. mniej. Co więcej, wśród produktów tego towarzystwa lepszy od PPK okazał się tylko fundusz inwestujący w metale szlachetne, który skorzystał na ostatnich wzrostach cen surowców.

    Równie imponujące wyniki odnotował fundusz Pekao 2065, który w pięcioletnim okresie również przekroczył próg 100% zysku, a w ciągu ostatnich trzech lat zarobił blisko 73%. Tymczasem tradycyjne fundusze akcji Pekao (Dynamicznych Spółek oraz Aktywna Selekcja) zarobiły w tym samym pięcioletnim horyzoncie od 80 do 81%, a w trzyletnim odpowiednio 62% i 73,6%.

    Jak wyjaśnia Andrzej Bieniek, dyrektor inwestycyjny Esaliens TFI, struktura portfeli PPK jest dość mocno ograniczona ustawowo – w ramach części akcyjnej fundusze muszą lokować minimum 40% aktywów w akcje z WIG20, do 20% w mWIG40, a także co najmniej 20% za granicą. To odróżnia je od elastyczniejszych funduszy detalicznych, ale paradoksalnie nie przeszkadza w osiąganiu lepszych wyników.

    Inny przykład to Erste PPK 2065, który w ciągu pięciu lat osiągnął 79,2% zysku, a w ostatnich 36 miesiącach 66%.

    Rośnie liczba oszczędzających

    Popularność PPK systematycznie rośnie. Tylko w czerwcu do PPK zarządzanych przez TFI wpłynęło netto 618 mln zł, a cały rynek mógł zanotować nawet 710 mln zł. Około 40% tych składek trafia na rynek akcji, co czyni PPK poważnym źródłem popytu na GPW.

    Nie tylko stopy zwrotu – dopłaty od państwa i pracodawcy

    Wyniki inwestycyjne to jednak nie wszystko. Business Insider wyliczył, że osoba zarabiająca minimalną krajową przez sześć lat (2020-2025) wpłaciłaby z własnej kieszeni około 5000 zł, ale na koncie miałaby 10600 zł – dzięki dopłatom od pracodawcy i państwa w wysokości około 5600 zł. To bezpośredni zysk, który bez PPK przepadłby.

    Dla kogoś zarabiającego przeciętne wynagrodzenie własne wpłaty wyniosłyby 9940 zł, a dodatkowe środki od pracodawcy i państwa – 8900 zł. Przy zarobkach 10 000 zł miesięcznie różnica jest jeszcze większa: własne składki to 14400 zł, a dopłaty to 12500 zł.

    Do tego dochodzą zyski z inwestycji. Wszystkie fundusze PPK działające od co najmniej trzech lat mają dodatnie stopy zwrotu – od 20% do 90% w ostatnich 36 miesiącach. Najgorszy z nich zarobił dla klientów około 40% w ponad sześcioletnim okresie.

    Wyzwanie: 38% uprawnionych wciąż poza grą

    Mimo oczywistych korzyści, wciąż około 38% uprawnionych pracowników nie uczestniczy w PPK. To blisko 2,8 mln osób, które tracą szansę na wymierne finansowe wsparcie. Najwyższa partycypacja (90%) jest w firmach zatrudniających ponad 1000 osób, a najniższa w małych przedsiębiorstwach (10-49 pracowników). Przeciętny uczestnik programu ma 40 lat.

    Według danych PFR Portal PPK, na konta uczestników wpłynęło do tej pory około 1 mld zł tytułem wpłat powitalnych oraz 2,66 mld zł dopłat rocznych – to konkretne pieniądze, które bez PPK nie trafiłyby do oszczędzających.